
 Home

[딜사이트 박안나 기자] 풀무원이 고금리 자본성증권 정리에 나섰다. 특히 올해 3분기에만 지주사와 자회사를 합쳐 1885억원을 갚았다. 다만 상당 부분을 신규 자본성증권으로 차환한 데다 3분기 실적이 꺾이면서 재무구조 정상화 속도는 향후 이익이 얼마나 빠르게 회복되느냐에 달렸다는 분석이 나온다.
풀무원은 올해 7월과 9월 두 차례에 걸쳐 자본성증권 1300억원을 상환했다. 7월24일에는 제72회 공모 신종자본증권 700억원을, 9월7일에는 제71회 영구CB 600억원을 전액 갚았다. 풀무원식품도 3월 제76회 500억원과 7월 제69회 자본성증권 585억원을 각각 상환했다. 그룹 전체로는 올해 1~9월 2385억원의 자본성증권을 정리했다.
상환과 함께 신규 발행도 이뤄졌다. 풀무원은 제71회 후순위CB 상환 재원으로 400억원 규모 상환전환우선주(RCPS)와 300억원 규모 제73회 신종자본증권을 발행했다. 기존 후순위CB의 만기보장수익률이 연복리 9.5%였던 것과 비교하면 신규 조달분의 약정 수익률은 7% 수준으로 낮아졌다. 고금리 자금 일부를 상대적으로 낮은 수익률의 자금으로 대체한 셈이다.
연결 기준 신종자본증권과 후순위채 잔액은 6월 말 3785억원에서 9월 말 3101억원으로 684억원 줄었다. 신규발행 RCPS까지 포함하면 자본성 증권 순감소 규모는 약 280억원이다.
자본성증권 상환 등 영향으로 자본총계가 줄어들면서 재무지표는 오히려 악화했다. 9월 말 연결 기준 자본총계는 5142억원으로 6월 말 6268억원보다 1126억원 줄었다. 부채비율은 274%에서 352%로 상승했다. 회계상 자본으로 인정받던 신종자본증권을 상환한 데다 해외사업환산손실과 순손실 등 자본 감소 요인이 겹친 결과다. 풀무원이 기업가치제고계획에서 제시한 부채비율 250% 이하 목표와도 거리가 벌어졌다.
차입금 부담도 줄지 않았다. 9월 말 연결 기준 차입금총계는 약 8849억원으로 지난해 말보다 810억원 증가했다. 순차입금 역시 같은 기간 6624억원에서 6779억원으로 늘었다. 자본성증권 일부를 상환했지만 일반 차입금이 증가하면서 그룹 전체의 재무부담 완화로 이어지지는 못한 모습이다. 자본성증권 이자부담도 여전하다. 3분기 누적 수익분배금은 136억원으로 지난해와 비슷했다. 같은 기간 보통주 배당금 지급액 46억원의 3배 수준이다.
결국 자본성증권 의존도를 낮추고 재무지표를 끌어올리기 위해서는 영업실적 회복이 필요하다. 자본성증권 상환으로 조달 구조를 일부 개선했지만 실질적인 재무구조 정상화에 나서려면 안정적인 영업현금흐름 확보가 선행돼야 한다는 분석이다.
풀무원은 상반기 매출 1조7439억원, 영업이익 437억원을 기록했다. 전년 동기 대비 각각 6.8%, 41.6% 증가한 수치로 반기 기준 최대 실적을 거뒀다. 순이익도 지난해 상반기 112억원 적자에서 162억원 흑자로 돌아섰다.
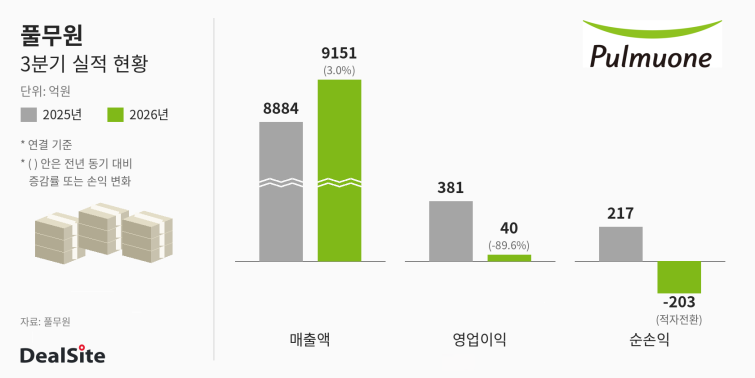
하지만 3분기에는 매출이 9151억원으로 3.0% 늘었는데도 영업이익은 40억원으로 1년 전보다 89.6% 줄었고 분기 순손실 203억원을 기록했다. 누적 영업이익은 476억원으로 30.9% 감소했다. 해외부문에서 3분기에만 약 196억원의 영업손실이 난 탓이다.
해외사업 부진 외에도 원부자재 가격 상승과 물류비 증가, 인력구조 효율화를 위한 일회성 비용 등이 3분기 실적에 영향을 미쳤다. 일회성 비용이 해소되면 실적 반등 여지는 있지만 원가와 물류비 부담, 해외사업 수익성 개선이 동반돼야 한다.
일각에서는 풀무원이 고금리 자본성증권을 정리하며 자본성증권 의존을 낮추기 위한 첫 발을 뗐다는 평가가 나온다. 4분기 이후 이익 회복 속도가 남은 영구채 3101억원의 정리 속도를 가를 변수가 될 전망이다.
풀무원 관계자는 “운영 효율성 제고와 해외사업 수익성 개선 등 전사적인 경영 효율화를 추진할 것”이라며 “이를 통해 안정적인 성장 기반을 확보하고 수익성 중심의 경영을 강화해 나갈 계획”이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
