
 Home

피지컬 AI가 차세대 성장산업으로 주목받으면서 국내 로봇 스타트업의 몸값이 천정부지로 치솟고 있다. 일부 기업은 1년 새 기업가치가 10배 가까이 뛰는가 하면 뚜렷한 매출 없이도 수천억원대 기업가치를 인정받기도 한다. 투자자들은 가격 부담을 느끼면서도 시장 선점 경쟁에서 밀릴 수 있다는 우려에 투자 대열에 합류하는 양상이다. 주요 로봇 스타트업의 투자 조건과 매출·수주 등 사업성과, 상용화 계획을 살펴 시장이 매긴 기업가치의 근거를 점검한다. [편집자주]
[딜사이트 김기령 기자] 로봇 스타트업 디든로보틱스의 1000억원 규모 시리즈A 투자 유치가 막바지에 접어들었다. 올해 초 400억원 안팎으로 평가됐던 회사의 몸값은 이번 투자 과정에서 4300억원을 넘어섰다. 불과 수개월 만에 기업가치가 10배 이상 높아진 셈이다.
11일 벤처캐피탈(VC) 업계에 따르면 디든로보틱스는 시리즈A 2차 클로징을 위한 막바지 절차를 밟고 있다. 투자에 참여한 하우스들의 납입이 순차적으로 이뤄지고 있으며 빠르면 이달 중으로 라운드를 마무리할 것으로 알려졌다.
디든로보틱스는 앞서 지난달 약 300억원 규모의 1차 납입을 마쳤다. 상환전환우선주(RCPS) 2021주를 제3자 배정 방식으로 발행하고 300억1185만원을 조달했다. 이번 2차 클로징은 나머지 투자금을 납입받는 절차다.
디든로보틱스는 이번 라운드에서 프리밸류(투자 전 기업가치)로 4000억원을 인정받은 것으로 전해졌다. 1차 투자금 약 300억원이 들어오면서 포스트밸류(투자 후 기업가치)는 약 4300억원으로 높아졌다. 회사가 목표한 1000억원을 모두 조달하면 최종 포스트밸류는 5000억원 안팎이 된다. 조달 자금은 경기도 동탄 양산시설 구축과 후속 이족보행 로봇 연구개발 등에 투입될 예정이다.
지난해 8월에는 컴퍼니케이파트너스와 에이티넘인베스트먼트로부터 70억원 규모의 프리시리즈A 투자를 유치했다. 당시 인정받은 기업가치는 공개되지 않았다. 다만 복수의 VC 관계자에 따르면 올해 초까지만 해도 투자업계에서 거론되던 디든로보틱스의 몸값은 400억원 안팎이었다. 이번 시리즈A에서는 프리밸류로 4000억원을 인정받으면서 불과 수개월 만에 몸값이 10배가 뛴 것이다.
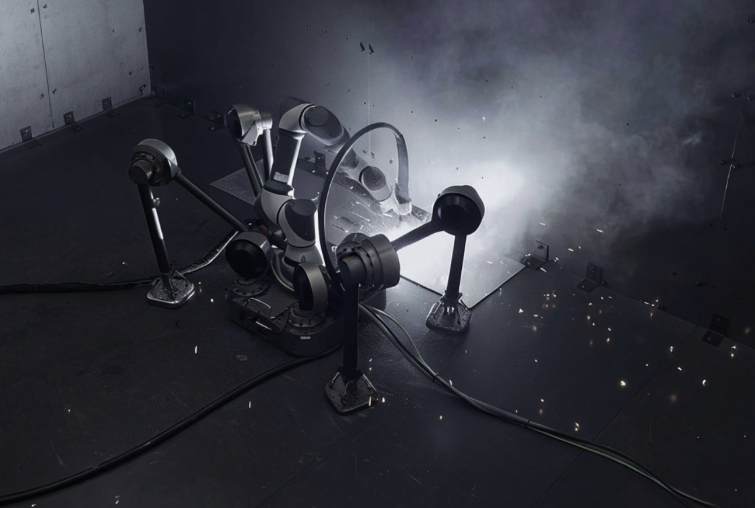
디든로보틱스는 2024년 3월 KAIST 기계공학과 휴보랩 박해원 교수 연구실 출신 연구자 4명이 공동 설립했다. 주력 제품인 ‘디든 스파이더’는 자석이 달린 네 발로 선박 내부의 철제 벽과 천장, 장애물을 이동하는 산업용 로봇이다. 로봇팔에 용접기나 초음파 검사 장비를 장착해 사람이 하기 어렵거나 위험한 작업을 대신하도록 개발됐다.
현재 삼성중공업, HD현대삼호, 한화오션, HD한국조선해양 등 국내 주요 조선사들과 현장 실증을 비롯해 맞춤형 로봇 공동개발을 진행하고 있다. 조선업계의 인력난과 안전사고 위험으로 현장 자동화 수요가 커지는 점도 회사의 성장 가능성을 높인 요인으로 꼽힌다.
엔비디아의 주목도 몸값 상승에 영향을 미쳤다. 디든 스파이더는 지난 3월 미국에서 열린 엔비디아 GTC에서 피지컬 인공지능(AI) 구현 사례로 소개됐다. 지난 6월 대만 행사에서는 김준하 대표의 회사 소개에 젠슨 황 엔비디아 최고경영자(CEO)가 “빅 팬”이라고 화답하면서 화제가 되기도 했다.
VC 업계에서는 조선소라는 구체적인 시장과 주요 조선사와의 실증 성과가 높은 기업가치를 인정받은 배경으로 꼽힌다. 다만 본격적인 양산과 매출 확대에 앞서 기업가치가 단기간에 10배가량 상승한 만큼 향후 실제 납품과 반복 수주를 통해 현재 몸값을 입증해야 한다는 평가도 나온다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
