
 Home

[딜사이트 최지혜 기자] LT삼보가 지난해 흑자 전환을 발판으로 올해 시공능력평가에서 4년 만에 50위권에 복귀했다. 경영실적 개선으로 경영평가액이 전년 대비 15배 이상 뛰면서 70위권까지 밀렸던 순위를 끌어올렸다. 해외사업 호조와 사업 포트폴리오 다변화가 실적 반등을 뒷받침했다.
12일 업계에 따르면 LT삼보는 올해 시공능력평가 순위 50위를 기록했다. 지난 2022년 40위까지 올랐던 LT삼보의 시공능력평가 순위는 2023년 53위, 2024년 62위, 지난해 73위까지 하락한 뒤 올해 다시 50위권에 이름을 올렸다.
이번 순위 상승은 경영평가액 개선 효과가 가장 크게 작용한 것으로 풀이된다. 시공능력평가는 ▲공사실적평가액 ▲경영평가액 ▲기술능력평가액 ▲신인도를 합산해 산정되는데 경영평가액이 전체 평가액 산정에 가장 주효하다.
LT삼보의 시공능력평가액을 항목별로 보면 올해 경영평가액이 3493억원으로 전년(223억원) 대비 15배가량 뛰었다. 공사실적평가액은 17.8% 증가한 2779억원, 신인도평가액은 63.4% 증가한 356억원을 나타냈다. 전체 시공능력평가액은 7886억원으로 전년 대비 93.3% 늘었다.
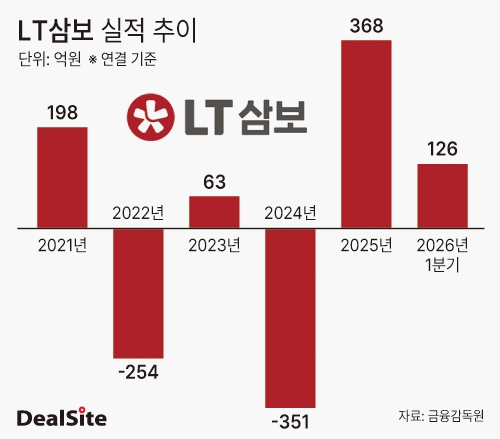
LT삼보의 장기 실적 흐름에는 건설업황 변화가 그대로 담겨 있다. LT삼보는 2022년 연결 기준 254억원의 영업손실을 기록하며 수익성이 크게 악화됐다. 이듬해에는 영업이익 63억원으로 흑자 전환했지만 2024년 다시 351억원의 영업손실을 내며 적자로 돌아섰다.
하지만 지난해 LT삼보는 단순 흑자전환 이상의 호실적을 나타냈다. 영업이익과 순이익은 각각 367억원, 523억원을 나타냈다. 최근 3년간 적자와 흑자를 반복하던 흐름에서 가장 큰 폭의 이익 개선을 이뤄내며 시공능력평가 순위 반등의 기반을 마련하는데 성공한 셈이다.
올해 흑자 기조를 이어간 점을 감안하면 단기적인 실적 반등에 그치지 않고 재무체력이 회복 국면에 진입했다는 평가도 가능하다. 올해 1분기 연결 기준 매출은 2140억원으로 전년 동기 대비 30.5% 증가했다. 영업이익은 126억원, 당기순이익은 118억원을 나타냈다.
실적 개선의 중심에는 해외사업이 있었다. LT삼보는 지난해 매출액의 46.1%인 3605억원을 해외에서 거뒀다. 싱가포르를 거점으로 홍콩과 중동 등으로 사업을 확대한 가운데 해외 자회사 매출이 전년보다 47.5% 증가한 점이 연결 실적 개선을 견인했다. 해외 경쟁력을 바탕으로 2025년 해외건설의 탑(20억불탑)과 ENR 선정 '세계 250대 건설사'에도 이름을 올리기도 했다.
사업 포트폴리오 다변화도 수익성 개선에 힘을 보탰다. LT삼보는 전문기초토목 중심 사업구조에서 인프라 토목과 건축, 해외사업을 아우르는 포트폴리오를 구축하고 있다. 특히 용인 반도체 클러스터와 GTX, 전력망, 원전, 신재생에너지 등 고부가가치 인프라 분야를 미래 성장축으로 제시하며 수주 확대에 역량을 집중했다.
LT삼보는 1976년 터널·지하철 등 전문토목 업체인 삼보지질로 출범했다. 2008년 토목건축공사업 면허를 취득하며 종합건설사로 전환했고 현재는 LT그룹 계열사로 편입돼 있다. 2023년 LT그룹 인적분할 이후 최대주주는 ㈜LT로 변경됐으며, LT그룹은 범LG가인 구본식 회장이 이끌고 있다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
