
 Home

[딜사이트 차화영 기자] KB국민은행이 올해 상반기 자산관리(WM) 호조를 바탕으로 비이자이익을 크게 늘리며 순이자마진(NIM) 하락 부담을 상당 부분 상쇄했다. ETF(상장지수펀드) 판매 확대에 힘입어 순수수료이익이 큰 폭으로 증가한 가운데, 하반기에는 대출 리프라이싱 효과와 기업대출 수익성 관리 강화로 NIM 개선까지 기대하고 있다.
28일 KB금융그룹 실적자료에 따르면 KB국민은행의 상반기 당기순이익은 2조2254억원으로 지난해 같은 기간보다 1.7% 증가했다. 순이자이익은 5조5119억원으로 5.9% 늘었고, 순수수료이익은 7808억원으로 36.5% 급증하며 실적 개선을 뒷받침했다. 영업이익은 3조1304억원으로 6.3% 증가했다.
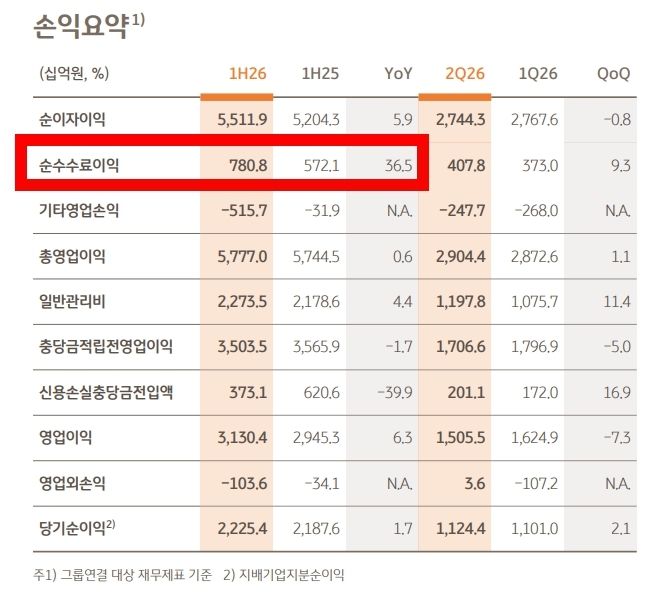
순수수료이익 증가세가 특히 두드러졌다. 증시 거래가 활발했던 영향으로 ETF 판매가 크게 늘면서 WM 부문의 수수료 수익 확대를 이끌었다. 총영업이익에서 순수수료이익이 차지하는 비중도 지난해 상반기 10.0%에서 올해 상반기 13.5%로 3.5%포인트 상승했다. 비이자이익의 기여도가 확대되면서 이자이익 중심의 수익구조도 한층 다변화되는 모습이다.
KB국민은행 관계자는 "ETF가 워낙 많이 팔리다 보니 그 영향이 가장 컸다"고 설명했다. 최근 개인투자자의 ETF 투자 수요 확대와 증시 거래 증가가 WM 수수료 증가로 이어졌다는 설명이다. KB국민은행을 포함한 5대 시중은행의 올해 상반기 ETF 판매액은 63조604억원으로 1년 전보다 12배 이상 증가한 것으로 집계됐다.
여신 성장도 실적을 뒷받침했다. 원화대출금은 상반기 말 기준 385조원으로 지난해 말보다 2.0% 늘었다. 가계대출은 184조원으로 0.5% 증가하는 데 그쳤지만 기업대출은 201조원으로 3.4% 늘며 성장을 이끌었다. 특히 대기업대출이 9.0% 증가해 중소기업대출(1.8%) 증가율을 크게 웃돌았다.
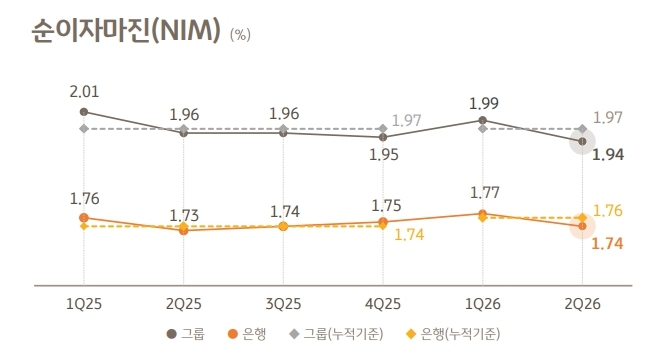
은행 NIM은 2분기 1.74%로 1분기보다 3bp 하락했다. 기업대출 경쟁이 심화한 가운데 하반기 시장금리 상승에 대비해 시장성 예금 등을 선제적으로 확보하면서 조달비용이 증가한 영향이다. 그럼에도 KB국민은행의 NIM은 신한은행과 하나은행(각 1.61%), 우리은행(1.51%)을 웃돌며 4대 시중은행 가운데 가장 높은 수준을 유지했다.
KB국민은행은 이번 NIM 하락을 조달비용 증가에 따른 일시적 영향으로 판단하고 있다. 12개월 주기 대출 비중이 상대적으로 높은 만큼 하반기에는 시장금리 상승에 따른 리프라이싱 효과가 순차적으로 반영될 것으로 보고 있다. 기업대출 금리 운용을 보다 보수적으로 가져가고 우량 개인사업자(SOHO) 중심의 여신을 확대하는 한편 WM, 급여이체, 기업거래 기반의 핵심예금을 늘려 조달비용 부담도 낮춘다는 계획이다. 이를 바탕으로 연간 NIM은 지난해보다 소폭 개선될 것으로 전망했다.
건전성 지표도 개선됐다. 6월 말 기준 고정이하여신(NPL)비율은 0.28%로 1년 전보다 0.07%포인트 낮아졌고 연체율도 0.27%로 0.04%포인트 개선됐다. NPL커버리지비율은 197.3%로 8.2%포인트 상승했다.
상반기 신용손실충당금전입액은 3731억원으로 39.9% 감소했다. 지난해 상반기 홍콩 H지수 ELS 손실배상 관련 충당금을 대규모로 반영했던 기저효과가 작용한 영향이다. 신용손실충당금은 대출 등 자금을 회수하지 못하는 상황에 대비해 예상 손실만큼을 미리 비용으로 처리해 쌓아두는 회계상 준비금이다.
하반기 실적에서는 NIM 회복 여부와 함께 홍콩 H지수 ELS 충당부채 환입이 연간 실적 경쟁의 주요 변수로 꼽힌다. KB국민은행은 지난해 연간 기준 리딩뱅크에 올랐지만 올해 상반기에는 신한은행에 선두를 내줬다. ELS 판매 규모가 가장 컸던 만큼 적립한 충당부채 규모도 상당해 환입 규모에 따라 순이익 개선 폭이 달라질 수 있다는 분석이 나온다. 업계에서는 약 1000억원 안팎의 환입 효과가 발생할 가능성을 거론하고 있다. 신한은행은 이번 상반기 실적에 약 800억원 규모의 ELS 과징금 관련 충당부채 환입을 반영했다.
서기원 KB국민은행 부행장은 지난 23일 실적발표 컨퍼런스콜에서 "일부 환입이 예상되지만 아직 금융당국에서 결정되지 않아 이번 분기 실적에는 반영하지 않았다"며 "결과를 보고 나서 반영 여부를 결정할 예정"이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
