
 Home

[딜사이트 윤기쁨 기자] 메리츠증권이 골프존카운티 인수금융의 공동주선사 확보에 나섰다. 당초 약 5000억원을 총액인수하는 방안을 추진했지만, 내부적으로 리스크가 크다는 판단에 따라 최근 일부 증권사에 참여 의사를 타진한 것으로 파악됐다. 골프존카운티의 차입 부담 확대와 수익성 둔화 등을 고려해 인수금융 위험을 분산하려는 움직임으로 풀이된다.
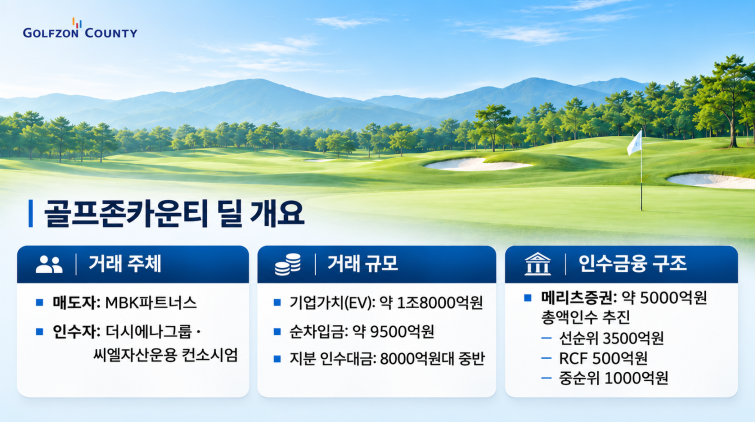
16일 투자업계에 따르면 메리츠증권이 추진해온 인수금융은 선순위 대출 3500억원과 한도대출(RCF) 500억원, 중순위 대출 1000억원으로 구성된다. 전체 지분 인수대금의 약 60%에 해당하는 규모다. 나머지 인수대금은 더시에나그룹의 자체 출자와 씨엘자산운용의 프로젝트펀드 등을 통해 마련하는 방안이 거론됐다.
이번 거래는 더시에나그룹과 사모펀드(PEF) 운용사 씨엘자산운용 컨소시엄이 골프존카운티 경영권을 인수하는 건이다. 컨소시엄은 지난달 27일 최대주주 MBK파트너스와 주식매매계약(SPA)을 체결했다. 인수 대상은 골프존홀딩스 보유 지분을 포함한 골프존카운티 지분 100%다. 차입금을 포함한 기업가치(EV)는 약 1조8000억원으로, 순차입금 약 9500억원을 제외한 지분 인수대금은 8000억원대 중반 수준으로 추산된다.
공동주선사 확보 과정에서는 골프존카운티의 기존 차입 부담과 수익성 둔화가 변수로 작용할 것으로 보인다. 골프존카운티의 총차입금은 골프장 추가 인수 등의 영향으로 2023년 말 4900억원에서 2024년 말 8017억원으로 증가했다. 반면 골프장 업황 둔화 등으로 영업이익은 2022년 1277억원에서 지난해 811억원으로 감소했다. 이자 지급액도 2023년 283억원에서 지난해 421억원으로 늘었다.
이에 따라 인수 이후 상환 재원을 안정적으로 확보할 수 있을지가 주요 변수로 꼽힌다. 골프존카운티의 기존 차입금에 대한 원리금 상환 부담이 커지면 배당 여력이 제한될 수 있기 때문이다. 인수자가 배당금을 신규 인수금융의 상환 재원으로 활용하는 구조라면 골프존카운티의 현금창출력이 금융사들의 참여 여부를 판단하는 데 중요한 요소가 될 수 있다.
이미 홈플러스 관련 대규모 익스포저를 떠안고 있는 메리츠로서는 추가로 5000억원 규모의 인수금융까지 감당할 경우 자금 회수 지연이나 부실 발생 시 재무적 부담이 한층 가중될 수 있다는 우려가 큰 것으로 전해진다. 내부에서도 홈플러스 사태의 불확실성이 해소되지 않은 상황에서 신규 대형 딜에 무리하게 자금을 묶어둘 수 없다는 신중론이 제기된 것으로 알려졌다. 결국 메리츠는 다른 증권사들에 인수금융 참여를 요청해 자체 익스포저를 줄이는 방향으로 위험 관리에 나선 것으로 풀이된다.
골프존카운티 매각을 둘러싼 주주 간 분쟁도 거래 불확실성을 높이는 요인이다. 최대주주인 MBK파트너스는 2018년 투자 당시 체결한 주주 간 계약을 근거로 2대주주 골프존홀딩스 보유 지분까지 함께 매각하는 동반매도요구권(드래그얼롱)을 행사했다. 반면 골프존홀딩스는 매각 절차와 기존 경영권 보장 약속 등을 문제 삼으며 법적 대응을 예고한 상태다.
양측이 대립하고 있는 골프장 4곳의 임대차계약 문제는 향후 현금흐름에도 영향을 미칠 수 있다. 골프존홀딩스는 계열사가 보유한 해당 골프장들을 보증금 없이 시세보다 낮은 임대료로 제공하고 있다며 계약 조건 변경을 요구하고 있다. 반면 MBK파트너스는 투자 당시 합의에 따라 체결된 적법한 계약이라는 입장이다. 향후 임대료 인상 등 계약 조건 변경이 현실화될 경우 골프존카운티의 비용 부담이 늘어나 수익성과 부채상환 여력에도 영향을 줄 수 있다.
메리츠증권은 공동주선사 확보를 통해 인수금융 부담을 분산하는 데 무게를 둘 것으로 보인다. 총액인수는 주선사가 약정한 금액 전액에 대해 인수 책임을 지는 방식이다. 다른 금융사가 공동주선사로 참여해 인수 책임을 나눌 경우 메리츠증권의 자금 부담도 줄어들 전망이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
