
 Home

[딜사이트 박관훈 기자] 펄어비스가 신작 ‘붉은사막’의 판매 감소로 3분기 매출과 영업이익이 전분기 대비 큰 폭으로 줄었다. 붉은사막 매출이 출시 첫 분기의 6분의 1 수준으로 감소하면서 수익성도 악화됐다. 신규 콘텐츠와 플랫폼 확장을 통해 판매 확대를 추진하고 있지만, 원화 강세 영향으로 4분기 실적이 기존 전망에 미치지 못할 가능성도 거론됐다.
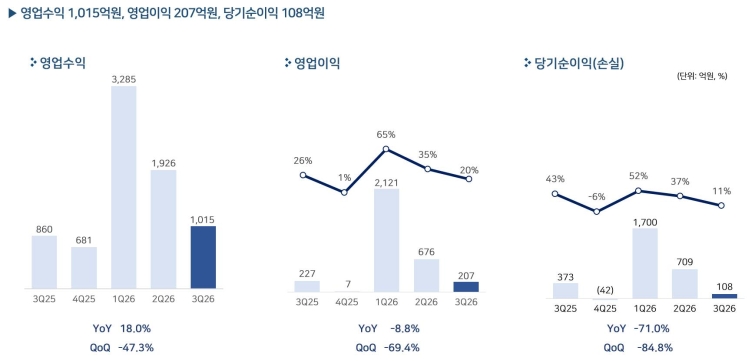
12일 펄어비스는 3분기 연결 기준 매출 1015억원, 영업이익 207억원을 기록했다고 밝혔다. 전년 동기 대비 매출은 18.0% 증가했지만 영업이익은 8.8% 감소했다. 전분기와 비교하면 매출은 47.3%, 영업이익은 69.4% 줄었다. 영업이익률도 2분기 35.1%에서 3분기 20.4%로 14.7%포인트 하락했다.
실적 감소의 주요 원인은 붉은사막 매출 축소다. 붉은사막은 올해 1분기 출시 이후 2665억원의 매출을 올렸지만 2분기 1361억원, 3분기 406억원으로 감소했다. 3분기 매출은 전분기 대비 70.2% 줄었으며 출시 첫 분기와 비교하면 84.8% 위축된 수준이다.
판매량과 평균판매가격(ASP)도 하락했다. 붉은사막의 3분기 판매량은 약 68만장으로 집계됐다. ASP는 2분기 6만3000원에서 3분기 5만9000원으로 6.3% 낮아졌다. 회사는 원화 강세와 첫 할인 판매 등이 평균판매가격 하락에 영향을 미쳤다고 설명했다.
반면 기존 주력 게임인 검은사막은 매출이 반등했다. 3분기 검은사막 매출은 610억원으로 전분기 대비 10.9% 증가했다. 신규 클래스와 콘텐츠 업데이트에 힘입어 PC와 콘솔 매출이 늘었지만 모바일은 경쟁 심화로 소폭 감소했다. 전체 게임 매출에서 검은사막이 차지하는 비중은 60%로, 붉은사막의 40%를 웃돌았다.
붉은사막 판매 감소는 수익성에도 영향을 미쳤다. 3분기 영업비용은 808억원으로 전분기 대비 35.4% 줄었지만, 매출 감소 폭에는 미치지 못했다. 인건비는 전분기 발생한 일회성 성과급 비용이 사라지면서 50.9% 감소한 367억원을 기록했다. 지급수수료도 붉은사막 판매 감소에 따라 40.2% 줄어든 183억원으로 집계됐다.
영업외손익도 악화됐다. 3분기 금융손익은 마이너스 453억원으로 전분기 122억원 흑자에서 적자 전환했다. 원화 강세에 따른 외환차손과 외화자산 평가손실이 확대된 영향이다. 이에 따라 법인세차감전순손실 251억원을 기록했다.
다만 법인세수익 359억원이 반영되면서 최종 당기순이익은 108억원을 기록했다. 종속회사 청산 관련 이연법인세자산 286억원 인식과 기존 법인세비용 일부 환입 등이 영향을 미쳤다. 당기순이익은 전년 동기 대비 71.0%, 전분기 대비 84.8% 감소했다.
펄어비스는 4분기에도 실적 회복이 쉽지 않을 것으로 전망했다. 회사가 제시한 4분기 매출 전망치는 872억~1212억원이며, 이 가운데 붉은사막 매출은 257억~541억원으로 예상된다. 붉은사막의 경우 전망치 하단을 적용하면 3분기보다 매출이 추가로 감소하는 셈이다.
특히 원화 강세로 인해 4분기 실적이 기존 가이던스에 소폭 미달할 가능성이 있다고 내다봤다. 사업계획 수립 당시와 현재 환율이 약 10% 차이를 보이는 가운데 3분기 해외 매출 비중이 86%에 달해 환율 변동에 따른 영향이 크다는 설명이다.
이에 펄어비스는 붉은사막의 콘텐츠 확장과 플랫폼 다변화를 추진하고 있다. 펄어비스 관계자는 “지난 10월 30일 첫 다운로드 콘텐츠(DLC) ‘미지의 여정’을 출시했다”며 “2027년 상반기에는 닌텐도 스위치2 버전 출시를 목표로 개발 중”이라고 말했다. 이어 “향후 이용자 반응, 시장 환경 등을 종합적으로 고려해 붉은사막 IP의 확장 방향과 후속 프로젝트 추진 여부를 검토해 나갈 계획”이라고 덧붙였다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
