
 Home


[딜사이트 박안나 기자] 골프존카운티가 2024년 1300억원 규모의 배당을 실시한 이후 본격 매각 절차에 들어가면서 최대주주 MBK파트너스의 투자금 회수 과정에 관심이 쏠린다. 실적이 정점을 지난 뒤 당기순이익의 3배에 달하는 배당이 이뤄졌고 이후 지분 매각까지 추진되고 있다. 배당으로 투자금 일부를 미리 거둬들인 셈인데 MBK가 배당과 매각을 통해 자금을 회수하는 흐름이 뚜렷해졌다는 분석이다.
골프존카운티 감사보고서에 따르면 2024년 중간배당으로 1300억원의 배당금이 지급됐다. 2019년부터 2025년까지 배당은 이때가 유일하다. 나머지 해에는 순이익을 모두 이익잉여금으로 쌓았다. 배당 규모는 2024년 순이익 426억원의 약 3배로 2023년 말 이익잉여금 2930억원의 44%에 해당한다. 당해 벌어들인 이익을 웃도는 배당을 실시한 만큼 과거 누적된 이익잉여금을 주주에게 현금으로 이전한 셈이다.
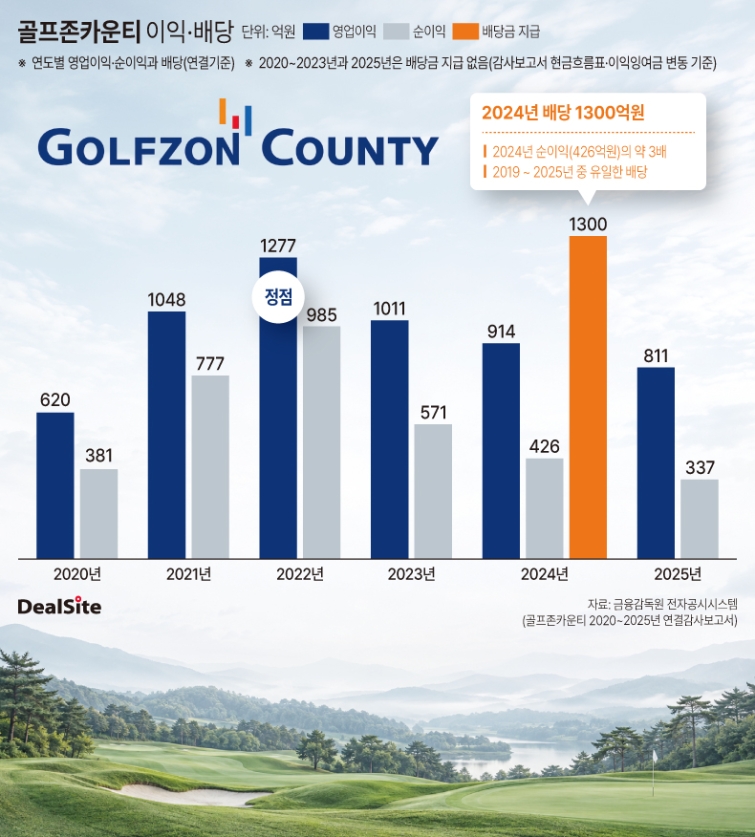
오히려 배당 시점은 실적 하락 국면과 맞물렸다. 골프존카운티의 매출은 2022년 3000억원을 웃돌았지만 2025년에는 2800억원대로 낮아졌다. 같은 기간 영업이익은 1277억원에서 811억원으로, 순이익은 985억원에서 337억원으로 감소했다. 실적이 정점을 찍은 뒤 수익성이 둔화하는 가운데 대규모 배당이 이뤄진 셈이다.
수익성 악화 시점과 골프장 추가 인수까지 맞물리면서 배당 재원은 사실상 차입으로 충당됐다. 2024년 골프존카운티의 영업활동현금흐름은 1009억원이었다. 이를 재원으로 리스부채 상환액 437억원과 설비투자액 149억원을 충당하면 423억원이 남는다. 같은 해 골프장 인수에 964억원을 투입했는데 이를 고려하면 배당을 제외하더라도 500억원대의 자금이 부족했던 셈이다. 여기에 1300억원의 배당금 유출까지 더해지면서 부족한 자금은 1831억원으로 확대됐다.
실제 골프존카운티의 총차입금은 2023년 말 4900억원에서 2024년 말 8017억원으로 늘었다. 배당으로 1000억원을 웃도는 자금이 유출되는 동안 차입금은 3000억원 이상 불었다. 이자 지급액은 2023년 283억원에서 2025년 421억원으로 늘었다. 지난해 영업이익의 52%에 해당하는 규모다.
골프존카운티는 2022년 기업공개(IPO)를 철회했고 2023년 매각도 무산됐다. 이에 업계에서는 상장과 매각이 모두 막힌 상황에서 투자자들이 배당으로 투자금 일부를 먼저 회수한 것으로 분석하고 있다. 1300억원 배당에서 2대주주인 골프존홀딩스 수령액 411억원을 제외하면 MBK가 수령한 금액은 889억원에 달한다.
MBK파트너스는 지난달 말 더시에나그룹·씨엘자산운용 컨소시엄과 골프존카운티 지분 100%를 매각하는 주식매매계약(SPA)을 맺었다. 차입금을 포함한 기업가치는 약 1조8000억원으로 평가됐다.
1조8000억원에서 순차입금 약 9500억원을 제외하면 골프존카운티의 지분가치는 8500억원 수준이라는 계산이다. MBK가 보유한 전환우선주를 보통주로 전환한다고 가정하면 MBK의 지분율은 68.4%다. 전환 가정 지분율을 적용하면 MBK 몫의 예상 매각대금은 약 5814억원이다. 여기에 2024년 배당금 약 890억원을 더하면 두 차례 회수액은 약 6700억원으로 추산된다.
다만 MBK의 투자금 회수와 별개로 골프존카운티에 남은 재무부담은 향후 인수자의 과제가 될 전망이다. 2024년 배당 이후 차입금과 이자비용이 증가한 만큼 새 주인은 골프존카운티의 재무구조 개선 과제를 해결해야 한다. 2대주주인 골프존홀딩스와 MBK가 매각 절차와 계약 조건을 놓고 대립하고 있는 가운데 향후 골프존카운티의 재무부담과 사업 안정성을 두고 논란이 이어질 수도 있다는 관측도 나온다.
MBK파트너스 관계자는 "매도자이자 수탁자로서 신의성실의 원칙에 따라 최선의 조건을 택해야 했다"며 "더 나은 조건을 제시한 더시에나그룹과 계약을 체결한 것은 투명한 시장의 귀결이며 약정된 IPO가 무산된 상황에서 계약에 따라 적법하게 매각을 추진하고 있다"고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
