
 Home

[딜사이트 이솜이 기자] 올해 들어 대기업 대출이 늘어난 저축은행업권에 활기가 도는 듯했지만, 본격적인 업황 반등 신호로 보기는 어렵다는 평가가 나온다. 통계상 해당 여신에 중견기업 대출까지 묶여, 재무건전성이 탄탄한 차주를 중심으로 영업 기반을 넓혔는지를 따져봐야 한다는 분석이다. 여기에 저축은행업계의 기업금융 확장 행보를 두고 정부의 가계대출 규제 강화 충격을 흡수하며 외형 축소를 막기 위한 고육지책이라는 지적도 제기된다.
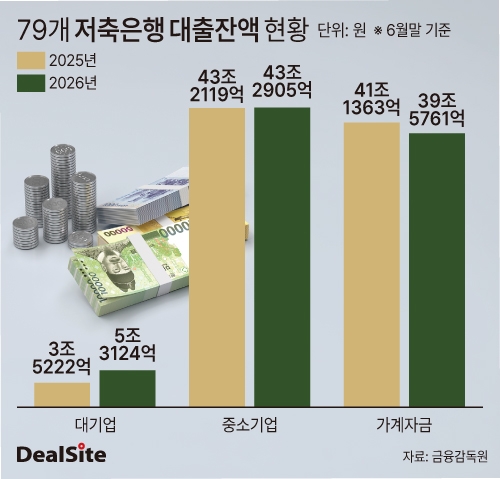
12일 금융감독원 금융통계정보시스템(FISIS)에 따르면 올해 2분기 말 전국 79개 저축은행의 대기업 대출 잔액은 5조3124억원으로, 전년 동기(3조5222억원) 대비 50.8% 증가했다. 대기업과 중소기업 여신을 합산한 전체 기업대출 잔액은 46조7341억원에서 1년 만에 48조6029억원으로 4% 늘었다.
저축은행별로도 비슷한 흐름이 나타났다. 대기업 대출 잔액이 가장 많은 OK저축은행의 관련 여신은 6849억원으로, 1년 전(3328억원)보다 105.8% 급증했다. 이어 DB저축은행의 대출액이 2929억원에서 4819억원으로 64.5% 늘었다. 애큐온저축은행의 여신 규모는 3748억원으로, 전년 동기(2974억원) 대비 26% 확대됐다.
겉으로는 저축은행업계가 재무건전성이 양호한 대기업 위주로 거래 기반을 넓힌 듯하지만, 실상은 '통계적 착시'에 가깝다는 해석에 무게가 실린다. 금감원이 중소기업에 해당하지 않는 기업의 여신을 전부 대기업 대출로 분류하는데, 실제 자금 공급은 중견기업에 집중돼 있다는 이유에서다. 무엇보다 이들 기업 가운데 은행 문턱을 넘지 못한 중저신용 차주가 적지 않은 데다 단기 자금 차입이 많아, 지속적인 거래나 안정적인 회수를 기대하기 어렵다는 설명이다.
올해 초 금융당국이 저축은행 활성화 대책을 내놓으면서 중견기업 대출 확대를 유도한 점도 대기업 여신 증가를 이끈 요인으로 꼽힌다. 앞서 금융위원회는 지난 2월 '저축은행 건전 발전방안'을 통해 의무여신비율 산정 대상에 중견기업을 포함시켜 규제 부담을 완화하겠다고 발표했다. 저축은행은 전체 여신의 40∼50%를 반드시 자사 영업구역 내 개인·중소기업 대출로 채워야 하는데, 중견기업 취급 실적까지 인정해주겠다는 게 주된 취지다.
A 저축은행 관계자는 "차주당 저축은행의 기업대출 한도가 최대 120억원에 불과해 통상 삼성·SK와 같은 대기업의 자금 조달 수요를 충족하기가 현실적으로 어렵다"며 "또 대기업 여신의 상당 부분이 중견기업에 쏠려 있고, 신용도를 바탕으로 단기 운전자금을 공급하거나 증권사가 대출채권을 저축은행에 셀다운(재판매)하는 방식으로 거래가 이뤄지는 편"이라고 부연했다.
B 저축은행 관계자는 "일반적으로 연상되는 재계 주요 기업집단에 비해 규모가 훨씬 작은 기업들도 대기업 범주에 속한다"며 "개인 신용대출처럼 시중은행에서 자금을 끌어오기 힘든 기업들이 저축은행으로 유입되는 식"이라고 덧붙였다.
일각에서는 가계대출 취급이 위축되면서 상대적으로 기업대출 확장세가 두드러지고 있다는 시각도 견지 중이다. 먼저 저축은행은 매년 금융당국에 가계대출 증가 목표치를 제출해야 하고 이를 준수해야 한다. 이와 함께 지난해 정부의 '6·27 대책' 발표 이후 신용대출 한도가 차주별 연 소득 이내로 제한되면서 신규 영업 여력이 한층 축소된 실정이다.
이는 수치로도 확인된다. 올 6월 말 저축은행 79곳의 가계자금 대출 잔액은 39조5761억원으로 전년 동기(41조1363억원) 대비 3.8% 줄어 기업금융과 대조를 이뤘다. 가계자금 대출은 주택 구입이나 생활비 등 개인 용도로 빌린 자금을 뜻하며, 개인사업자의 대출은 기업여신에 포함된다.
저축은행 업계는 2023년 부동산 프로젝트파이낸싱(PF) 부실 사태를 기점으로 여신이 크게 줄어든 탓에 기업금융을 통해서라도 활로를 찾아야 하는 처지에 놓여 있다. 한국은행 경제통계시스템에 따르면 올해 6월 말 저축은행업권 여신 잔액은 95조7398억원을 기록했는데, 이는 2023년 6월 말(109조9211억원) 대비 12.9% 감소한 수준이다. PF 부실 정리와 금융당국의 건전성 관리 강화, 경기 둔화에 따른 대출 위축 등이 맞물려 여신 회복이 지연되고 있다는 진단이다.
문제는 저축은행의 우량 여신 확보가 녹록지 않다는 데 있다. 신용 위험이 낮은 기업을 유치하려면 시중은행보다 유리한 대출 조건을 제시해야 하지만, 금리 경쟁에서 밀릴 수밖에 없다는 주장이다.
금융권 관계자는 "저축은행은 차주의 특성을 고려한 평균 연체율 등을 토대로 예상 손실을 추정하고 이를 비용으로 잡는다"며 "태생적으로 원가 부담이 크다 보니 대출을 내줄 때 은행과 비슷하게 금리를 맞출 수 없는 구조"라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
