
 Home

[딜사이트 최유라 기자] 통합 대한항공' 출범을 앞두고 지주회사 한진칼이 계열사로부터 거둬들이는 브랜드 사용료(상표권 수수료)가 가파르게 불어나고 있다. 특히 주력 자회사인 대한항공의 영업이익이 30% 넘게 꺾인 상황에서도 한진칼의 상표권 수익은 50% 이상 급증하며 대한항공의 매출 성장세를 크게 웃돌고 있다.
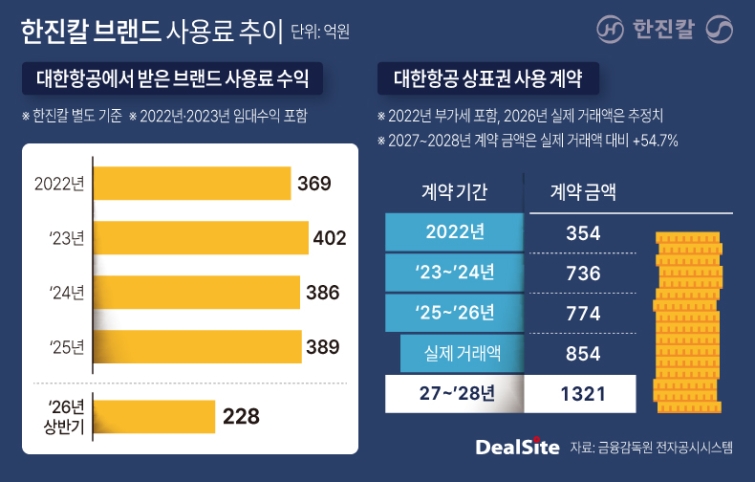
내년부터 본격 반영되는 2027~2028년 상표권 계약 규모 역시 1321억 원으로, 2025~2026년 거래액 대비 54.7% 늘어나게 된다. 아시아나항공 편입에 따른 단순 외형 확대 폭(37.6%)마저 상회하는 수준으로, 한진칼이 통합 항공사 출범의 직접적인 현금 수혜를 입게 되는 것이다.
18일 금융감독원 전자공시시스템에 따르면 한진칼의 올해 상반기 브랜드 사용료 수익은 271억원으로 전년 동기 대비 36.6% 증가했다.
한진칼의 브랜드 사용료 수익은 ▲2022년 329억원 ▲2023년 365억원 ▲2024년 403억원으로 매년 10% 안팎으로 증가했다. 다만 지난해는 413억원으로 증가율이 2.4%에 그쳤다. 그럼에도 브랜드 사용료는 지난해 한진칼 별도 영업수익의 30.6%를 차지했다.
대한항공에서 받은 금액은 ▲2022년 369억원 ▲2023년 402억원 ▲2024년 386억원 ▲지난해 389억원 ▲올해 상반기 228억원이다. 2022년과 2023년에는 대한항공에서 받은 금액이 한진칼 전체 브랜드 사용료보다 많았는데 이는 당시 대한항공이 쓰던 서소문 사옥 임대료가 함께 포함됐기 때문이다.
사용료를 내는 계열사도 늘었다. 한진칼은 지난해 3월 대한항공 신규 기업이미지(CI)를 공개한 데 이어 10월 그룹 신규 CI를 선보였다. 올해 5월 공시된 대규모기업집단현황공시에 따르면 한진칼은 지난해 10월 칼호텔네트워크·한국공항·정석기업 등 계열사와 신규 그룹 로고 사용 계약을 체결했다. 아시아나에어포트·아시아나IDT 등 아시아나항공 계열사와 ㈜한진 등 물류 계열사도 포함됐다. 사용료율은 매출에서 광고선전비를 뺀 금액의 0.20%다. 한진과 물류 계열사는 0.09%로 요율이 더 낮다.
이와 별개로 대한항공은 태극 로고 등 기존 상표에 대한 사용 계약에 따라 사용료를 냈다. 지난해 계약 기준 요율은 매출에서 항공우주사업 매출과 광고선전비를 제외한 금액의 0.25%로 신규 그룹 로고 계약보다 높았다. 태극 로고 외 95개 상표와 개별 상품 상표 588개를 포괄하는 계약이다.
다음 달 통합 대한항공 출범도 사용료 수입 확대 요인이다. 한진칼은 지난 5일 대한항공과 2027~2028년 2년간의 상표권 사용 계약을 연내 체결하기로 의결했다. 계약 규모는 1321억원에 달한다. 이는 지난해 거래액과 올해 추정치를 합친 2025~2026년 거래액 854억원보다 54.7% 많은 규모다. 앞서 2025~2026년 계약 당시 예상 거래금액은 774억원이었지만 실제 거래액은 이를 웃돌았다.
브랜드 사용료 증가 폭은 양대 항공사의 실적 흐름보다 가파르다. 올해 2분기 한진칼의 브랜드 사용료 수익은 150억원으로 51.6% 늘었다. 같은기간 대한항공의 별도 매출은 5조199억원으로 25.9% 증가한 반면 영업이익은 2618억원으로 34.4% 감소했다. 사용료 증가율이 대한항공 매출 증가율의 두 배에 이른다.
향후 2년간의 계약도 마찬가지다. 대한항공의 지난해 별도 매출은 16조5019억원으로 2.4% 증가하는데 그쳤다. 아시아나항공의 매출은 6조1969억원으로 화물기 사업부 매각 등의 영향으로 12.2% 줄었다. 두 항공사 매출을 단순 합산하면 22조6988억원으로 대한항공 단독 매출보다 37.6% 많은 수준이다. 아시아나 편입으로 매출 기반이 37.6% 커지는 동안 사용료 계약 규모는 54.7% 늘어나는 셈이다.
지주사인 한진칼은 자체 사업 없이 자회사 배당과 브랜드 사용료로 수익을 낸다. 2023년에는 서소문 사옥을 대한항공에 매각하면서 이듬해부터는 임대수익도 사라졌다. 두 수입원 가운데 배당은 자회사 실적과 배당 정책에 따라 변동성이 높다. 실제 대한항공이 2021년 결산배당을 하지 않자 이듬해인 2022년 한진칼의 배당금 수익은 51억원에 그친 바 있다.
통합 대한항공은 합병 시너지 창출과 수익성 방어라는 무거운 숙제를 안고 출발하지만, 지주사인 한진칼은 '매출 연동' 구조를 통해 대규모 현금창출력을 확보하게 됐다.
한진칼 측은 대한항공 계약 규모와 관련해 "브랜드 사용료는 매출을 기반으로 산정한다"며 "통합 대한항공 출범으로 예상 매출 규모가 커진 점이 반영됐다"고 설명했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
