
 Home

[딜사이트 배지원 기자] 취임 3년 차를 맞은 박상신 DL이앤씨 대표이사 부회장이 주택사업 수익성 회복을 바탕으로 이익 규모를 늘렸다. 취임 이후 처음으로 온전히 경영을 맡은 지난해 영업이익이 반등했고, 올해는 3분기 누적 영업이익이 지난해 연간 실적을 넘어섰다.
다만 매출 감소가 이어지는 가운데 3분기에는 플랜트 현장의 추가 비용과 환율 영향으로 분기 순손실을 기록했다. 내년 8월 사내이사 임기 만료를 앞두고 회복한 수익성을 유지하면서 확보한 일감을 착공과 매출로 연결하는 것이 남은 과제다.
◆삼호에서 대림산업까지…수익성 회복 맡은 ‘주택통’
박 부회장은 2024년 8월 14일 DL이앤씨 대표이사로 선임됐고 지난해 12월 부회장으로 승진했다. 취임 3년 차를 맞은 박 부회장은 지난해부터 수익성 개선세를 이끌고 있다.
고려대 경영학과를 졸업한 박 부회장은 1985년 DL건설의 전신인 삼호에 입사했다. 분양과 개발사업, 주택사업을 담당한 뒤 2014년 경영혁신본부장을 맡았다. 이후 2016년 고려개발 대표, 2017년 대림산업 주택사업본부장을 거쳐 2018년 3월 대림산업 건설사업부 대표에 올랐다. 2019년 10월 대표에서 물러난 뒤에는 주택사업본부장으로 돌아갔다.
이후 2024년 7월 DL건설 대표 겸 DL이앤씨 주택사업본부장으로 DL그룹에 복귀했다. 서영재 전 대표가 취임 두 달여 만에 물러나면서 DL이앤씨 대표를 맡았다. 주택사업과 경영관리를 두루 경험한 인물이 수익성 정상화 과제를 맡은 셈이다.
박 부회장의 이력에는 사업 확장뿐 아니라 경영 정상화 경험도 담겨 있다. DL이앤씨는 대표 선임 당시 삼호 경영혁신본부장 시절 워크아웃 조기 졸업과 경영 정상화에 기여한 점을 주요 성과로 소개했다. 아크로 브랜드 개편을 주도했다는 점도 함께 내세웠다. 주택사업의 원가와 수익성을 관리하면서 고급 주거 브랜드의 경쟁력을 높여온 경력이다.
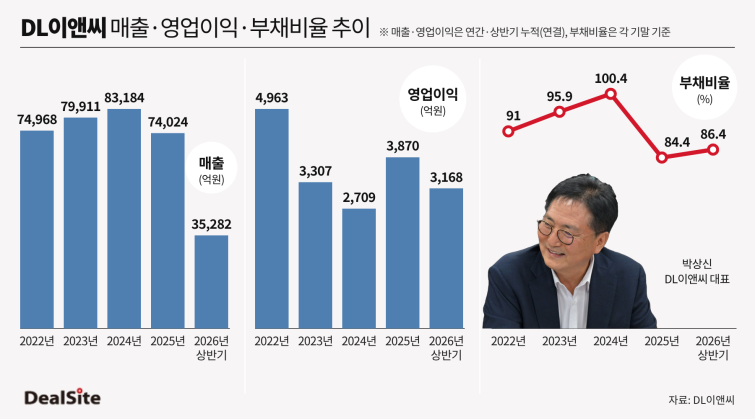
취임 당시 DL이앤씨의 과제도 이익 감소 흐름을 바꾸는 일이었다. 연결 영업이익률은 2022년 6.6%에서 2023년 4.1%, 2024년 3.3%로 낮아졌다. 같은 기간 매출은 7조4968억원에서 7조9911억원, 8조3184억원으로 증가했지만 영업이익은 줄었다.
박 부회장 취임 직전인 2024년 상반기에도 매출은 전년 동기보다 3.7% 증가한 3조9608억원을 기록했으나 영업이익은 935억원으로 42.3% 감소했다. 자회사 DL건설의 현장별 위험 재점검에 따른 원가율 조정과 대손 반영 등이 영향을 미쳤다. 외형 확대가 이익 증가로 이어지지 않는 구조를 바꿔야 했다.
첫 온전한 경영 연도인 지난해에는 반대 흐름이 나타났다. 연결 매출은 7조4024억원으로 2024년보다 11% 감소했지만 영업이익은 2709억원에서 3870억원으로 42.8% 증가했다. 영업이익률도 3.3%에서 5.2%로 높아졌다. 매출 감소에도 수익성을 회복했다는 점은 박 부회장 재임 기간의 성과다.
올해 상반기에도 개선세가 이어졌다. 연결 매출은 3조5282억원으로 전년 동기보다 7.1% 감소했지만 영업이익은 3168억원으로 52.9% 증가했다. 영업이익률은 전년 동기 5.5%에서 9.0%로 상승했다. 주택 원가율 안정화가 매출 감소에 따른 부담을 보완하면서 이익 규모를 늘렸다.
◆재무 안정성 유지…수주를 매출로 연결할 시점
재무구조는 안정적인 수준을 유지했다. 연결 부채비율은 2022년 말 91.3%에서 2023년 말 95.9%, 2024년 말 100.4%로 높아졌다가 지난해 말 84.4%로 낮아졌다. 취임 이후 첫 온전한 경영 연도에 수익성과 부채비율이 함께 개선됐다.
올해 상반기 말 부채비율은 86.4%로 지난해 말보다 2.0%포인트 상승했다. 상반기 중 부채가 3277억원 늘어 자본 증가액 2551억원을 웃돈 결과다. 3분기 말에는 79%로 낮아져 지난해 말 수준을 밑돌았다.
순현금은 상반기 말 약 1조2000억원에서 3분기 말 1조1238억원으로 줄었지만 1조원대를 유지했다. 재무 안정성을 지키면서 매출 기반을 확대할 수 있는지가 남은 임기의 과제다.
최근 실적에서는 외형 회복의 필요성이 드러났다. 올해 3분기 누적 영업이익은 4241억원으로 전년 동기보다 30.9% 증가해 지난해 연간 영업이익을 넘어섰다. 반면 누적 매출은 5조347억원으로 11.8% 감소했다. 누적 영업이익률이 8.4%로 높아졌지만 매출 감소는 이어졌다. 회사가 올해 매출 목표를 지난해 실적보다 낮은 7조2000억원으로 제시한 가운데 3분기까지 목표의 70%를 채웠다.
3분기만 보면 매출은 1조5065억원으로 전년 동기보다 21% 줄었고 영업이익도 1073억원으로 8.1% 감소했다. 매출 감소폭이 더 커 영업이익률은 6.1%에서 7.1%로 올랐다. 회사는 에쓰오일 샤힌 프로젝트의 공사 기간 연장과 돌관공사에 따른 추가 비용을 총예정원가에 반영한 것이 영업이익 감소에 영향을 미쳤다고 설명했다. 플랜트 원가율은 85.9%에서 91.9%로 높아졌다. 주택사업 수익성이 회복되더라도 대형 플랜트 현장의 원가 변동이 전체 실적에 부담을 줄 수 있다는 점을 보여준 셈이다.
신규 수주는 누적 기준으로 회복 흐름을 보였다. 올해 3분기 누적 신규 수주는 7조2154억원으로 전년 동기보다 31% 증가했다. 다만 3분기 수주는 1조9617억원으로 35% 줄었고, 누적 수주는 연간 목표 12조5000억원의 약 58% 수준이다. 9월 말까지 주택 착공은 4825가구로 연간 목표 1만299가구의 47%에 그쳤다. 수주 규모뿐 아니라 사업 진행 속도가 향후 외형 회복을 좌우할 변수다.
주택에서는 한남5구역과 목동6단지 등 도시정비사업이 실제 착공과 매출로 이어지는 시점이 중요하다는 평가다. 다만 상대원2구역의 착공 지연은 주택 매출 회복의 변수로 거론된다. DL이앤씨는 지난 7월 31일 법원의 가처분 결정으로 시공사 지위를 임시로 회복했고, 지난달 28일 조합의 이의신청에도 결정이 유지됐다. 다만 본안 소송이 남아 있고 조합과의 도급변경계약도 체결되지 않았다. 조합은 이달 28일 임시총회 개최를 추진하고 있으며 변경계약안과 기존 계약 해지안이 상정될 전망이다.
DL이앤씨 측은 “2027년 2월에 착공할 수 있는 모든 준비를 마쳤다”며 “상대원2구역 사업의 조속하고 원만한 정상화를 위해 열린 자세로 협의에 임할 것”이라고 밝혔다.
비주택 부문에서는 데이터센터와 에너지 사업의 계약 성과를 내기 위해 고군분투 중이다. DL이앤씨는 하남과 부천 내동, 당진 등 약 2조원 규모의 데이터센터 사업을 대상으로 신규 수주를 추진하고 있다. 소형모듈원전(SMR) 분야에서도 엑스에너지와 협력을 확대하고 있다.
회사 관계자는 “단순한 외형 성장보다는 수익성과 재무 안정성을 중심으로 선별수주 기조를 유지하고 있다”며 “앞으로도 서울 주요 지역의 도시정비사업을 비롯해 SMR, 에너지 인프라, 데이터센터 등 미래 성장 분야의 수주를 확대하며 안정적인 사업 포트폴리오를 구축해 나갈 계획”이라고 밝혔다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
