
 Home

[딜사이트 윤기쁨 기자] F&F가 글로벌 골프 브랜드 테일러메이드 인수를 위한 정밀 실사에 착수했다. 중국 MLB와 국내 디스커버리의 성장세가 둔화한 가운데 김창수 회장이 큰 재무적 부담에도 불구하고 새 성장 동력 확보에 나선 것이다. 윤윤수 미스토홀딩스(옛 휠라홀딩스) 명예회장의 아쿠쉬네트 인수 사례가 벤치마킹 모델로 거론된다. 브랜드를 빌려 키워온 F&F가 글로벌 브랜드를 직접 소유하려는 전략이다.
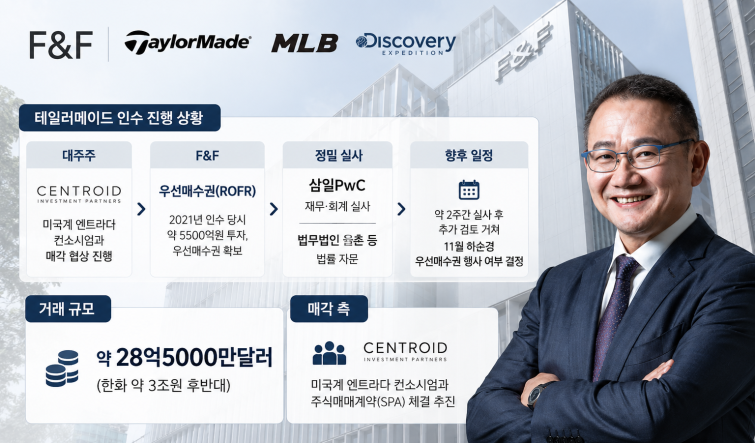
30일 투자업계에 따르면 F&F는 지난 28일부터 삼일PwC와 법무법인 율촌 등을 자문사로 두고 테일러메이드 경영권 인수를 위한 정밀 실사에 들어갔다. 센트로이드PE와 미국계 엔트라다 컨소시엄 간 협상 가격은 약 28억5000만달러, 한화 3조원 후반대로 전해진다. F&F는 2021년 약 5500억원을 투자하며 확보한 우선매수권을 바탕으로 실사 결과를 검토한 뒤 인수 여부를 결정할 예정이다. 11월 하순경 최종 결론이 날 것으로 보인다.
김 회장은 2021년 테일러메이드에 처음 투자할 당시부터 이 브랜드를 나이키와 같은 글로벌 스포츠 브랜드로 키우려는 구상을 갖고 있었던 것으로 알려졌다. 나이키가 마이클 조던을 앞세워 스포츠 팬덤을 키운 것처럼, 테일러메이드도 골프용품을 넘어 의류와 라이프스타일 브랜드로 확장하겠다는 구상이다. 프로야구 리그가 없는 중국에서 MLB를 대형 패션 브랜드로 키운 경험도 이 같은 전략의 배경이 됐다.
벤치마킹 사례로는 윤윤수 미스토홀딩스 명예회장의 아쿠쉬네트 인수가 거론된다. 윤 명예회장은 글로벌 휠라 브랜드를 직접 소유한 데 이어 2011년 미래에셋PE와 함께 아쿠쉬네트를 인수해 타이틀리스트와 풋조이 등 글로벌 골프 브랜드까지 확보했다. 이후 골프공과 클럽 중심의 사업 구조에 의류 부문을 강화하며 사업 영역을 넓혔고, 아쿠쉬네트는 그룹의 핵심 수익원으로 자리 잡았다. 지난해 매출은 25억달러를 넘어섰고, 그룹에 꾸준히 배당을 제공하고 있다.
김 회장도 MLB와 디스커버리 등 라이선스 브랜드를 기반으로 사업을 키워 지난해 연결 기준 4685억원의 영업이익을 거뒀다. 해외 브랜드를 자체 기획과 유통 역량으로 키우며 브랜드 운영 능력을 입증했다.
다만 기존 라이선스 브랜드의 성장세는 예전만 못하다. 중국 MLB는 매출 증가세를 이어가고 있지만 현지 소비 둔화와 재고 조정 등의 영향으로 성장 속도가 느려졌다. 디스커버리의 국내 매출도 2022년 약 4900억원에서 지난해 3470억원으로 줄었고 올해도 감소세가 이어지고 있다. 중국 디스커버리 역시 현지 매출은 늘고 있지만 3분기 말 매장 수가 27개 수준에 머무는 등 확장 속도는 기대보다 더디다.
F&F는 이런 한계를 보완하기 위해 브랜드를 직접 소유하는 쪽으로 전략을 넓히고 있다. 지난 8월 미국 디스커버리 커뮤니케이션즈로부터 디스커버리 익스페디션의 글로벌 상표권과 관련 IP를 8000만달러, 약 1100억원에 인수했다. 라이선스 형태로 운영해온 핵심 브랜드의 소유권을 확보하면서 로열티 부담을 없애고 사업 지역과 상품군을 보다 자유롭게 확대할 수 있게 됐다.
테일러메이드는 여기서 한발 더 나아간 거래다. 디스커버리가 IP 확보였다면 테일러메이드는 글로벌 골프 브랜드의 경영권 자체를 인수하는 구조다. 거래가 성사되면 F&F의 사업 구조도 라이선스 중심에서 직접 보유 브랜드의 비중을 높이는 방향으로 바뀔 가능성이 크다.
테일러메이드는 골프클럽 등 하드굿 분야에서 높은 글로벌 인지도를 갖추고 있지만 사업 기반은 여전히 골프 장비에 집중돼 있다. F&F가 MLB를 키우며 쌓은 상품 기획과 유통 역량을 접목하면 의류와 라이프스타일 분야로 확장할 여지가 있다. 윤 명예회장이 아쿠쉬네트를 그룹의 핵심 수익원으로 키운 것처럼, 김 회장 역시 테일러메이드를 새로운 주력 사업으로 육성하려는 구상으로 풀이된다.
자금 준비도 상당 부분 진행됐다. F&F는 지난해 미래에셋증권과 삼성증권, 한국투자증권 등으로부터 인수금융과 브릿지론을 포함해 약 4조원 규모의 투자확약서(LOC)를 확보했고, 최근 추가 연장을 추진하며 우선매수권 행사에 대비하고 있다. 2021년 센트로이드PE의 인수 펀드에 투입한 약 5500억원도 펀드 청산 과정에서 원금과 투자수익을 회수할 수 있어 실제 신규 자금 부담을 낮출 수 있다. 거래가격이 지난해 매각 추진 초기보다 낮아진 점도 부담을 덜어주는 요인이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
