
 Home

[딜사이트 윤기쁨 기자] 가비아 공개매수에 재수 도전을 한 맥쿼리자산운용이 1차에서 빚어진 가격가치 평가과정의 실패를 딛고 두 번째에서는 독립적인 가치평가보다 주요 주주들과의 사전 합의에 무게를 둔 거래구조를 택했다.
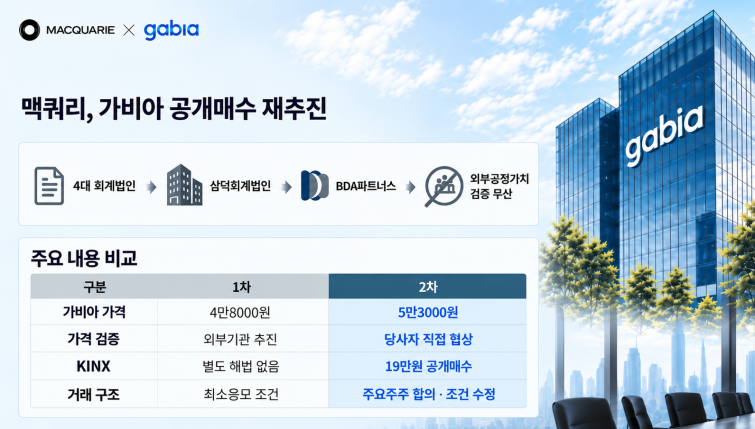
1차 공개매수 당시 공개매수가의 적정성을 검증할 외부 평가기관 선임을 추진하다가 이해관계자 사이의 갈등으로 거래가 무산되자, 2차에서는 가격을 10.4% 높이고 자회사 KINX 주주를 위한 별도 회수 방안을 제시했다. 얼라인파트너스를 비롯한 주요 주주들이 지분 매각에 합의하면서 거래 성사 가능성도 높아졌다는 평가다.
30일 투자업계에 따르면 가비아 특별위원회는 1차 공개매수 과정에서 주당 4만8000원의 적정성을 검증하기 위해 외부 평가기관 선임을 추진했다. 국내 4대 회계법인은 기존 거래관계에 따른 이해상충 문제 등으로 선임이 어려웠고, 이후 삼덕회계법인과 BDA파트너스가 대안으로 거론됐다. 그러나 평가기관의 독립성과 자문료 등을 둘러싼 이견이 좁혀지지 않아 외부 가치평가는 끝내 이뤄지지 않았다.
맥쿼리는 이후 평가기관 선정 문제를 다시 풀기보다 거래조건 자체를 바꾸는 방식을 택했다. 가비아 공개매수가를 4만8000원에서 5만3000원으로 높이고, KINX 일반주주에게도 주당 19만원에 지분을 매각할 수 있는 별도 공개매수 기회를 마련했다. 얼라인과 미리캐피탈, 검슈캐피탈 등 주요 주주들과도 지분 매각에 관한 사전 합의를 이끌어냈다.
1차 공개매수에서 맥쿼리가 직면한 문제는 단순히 가격의 적정성을 입증하지 못했다는 데 그치지 않았다. 주당 4만8000원을 제시했지만 실제 응모 물량은 가비아 발행주식의 약 5.4%에 불과했다. 최소 응모수량인 약 24.3%에 크게 못 미치면서 공개매수는 무산됐고, 최대주주 측과 체결했던 주식매매계약(SPA)도 종결되지 못했다.
두 번째 공개매수에서 맥쿼리가 선택한 해법은 외부 평가기관을 통한 가격 검증보다 주요 주주들의 이해관계를 직접 조율하는 것이었다. 다만 이를 위해 감수해야 할 경제적 부담도 상당히 커졌다.
우선 가비아 공개매수가를 주당 4만8000원에서 5만3000원으로 5000원(10.4%) 높였다. 전체 발행주식 약 1342만주를 기준으로 환산하면 인수가격 인상에 따른 거래대금 증가분은 약 671억원에 달한다. 기존 최대주주 측의 일부 지분이 인수목적회사에 재투자되는 구조인 만큼 실제 현금 부담 증가액과는 차이가 있지만, 가비아 지분 전체의 인수 기준가격이 그만큼 높아진 셈이다.
더 큰 변화는 1차 거래에 없었던 자회사 케이아이엔엑스(KINX)의 공개매수가 추가됐다는 점이다. 가비아가 보유한 KINX 지분 약 36.3%를 제외한 나머지 약 63.7%를 주당 19만원에 전량 취득한다고 가정하면 필요한 매수대금은 약 5900억원으로 추산된다. KINX 공개매수는 가비아가 추진하는 구조로, 실제 자금조달 주체와 방식에 따라 맥쿼리 펀드의 직접 부담액은 달라질 수 있다.
가비아 인수가격 인상분과 새롭게 추가된 KINX 잔여지분 매수대금을 단순 합산하면 거래대금 증가 규모는 약 6600억원에 이른다. 맥쿼리가 1차 공개매수 실패 이후 단순히 가격만 소폭 조정한 것이 아니라, 수천억원 규모의 추가 거래를 수반하는 방향으로 인수구조를 전면 재설계한 셈이다.
이 같은 부담을 감수한 대가로 맥쿼리는 거래 성사에 필요한 주요 주주들의 동의를 확보했다. 얼라인파트너스와 미리캐피탈, 검슈캐피탈 등이 지분 매각에 합의하면서 인수목적회사가 확보하기로 한 가비아 지분은 약 69%에 이른다. 이 가운데 창업자 측 일부 지분은 현물출자 방식으로 재투자된다. 1차 공개매수 당시 맥쿼리의 인수 시도를 가로막았던 주요 주주들이 이번에는 거래를 뒷받침하는 당사자로 돌아선 것이다.
공개매수 조건도 달라졌다. 1차에서는 최소 응모수량을 채우지 못해 거래가 무산됐지만, 2차에서는 최소 응모수량과 최대 매수수량 제한을 모두 없앴다. 주요 주주들과 사전 매매계약을 체결한 상태에서 나머지 일반주주에게도 동일한 가격으로 보유 지분 전량을 매각할 기회를 제공하는 구조다. 다만 실제 공개매수 개시와 거래 종결까지는 정부 승인 등 선행조건을 충족해야 한다.
주목할 대목은 이 과정에서도 독립적인 공정가치 평가를 통한 가격 검증이 거래의 최종 해법으로 등장하지 않았다는 점이다. 얼라인은 인상된 공개매수가 역시 자체적으로 산정한 내재가치에는 미치지 못한다고 평가했다. 그럼에도 가격 인상과 KINX 일반주주에 대한 회수 기회가 마련되자 지분 매각에 동의했다.
결국 맥쿼리는 가비아의 적정가치를 둘러싼 논쟁에서 상대방을 설득하기보다 거래조건을 개선해 이해관계를 조율하는 쪽을 택했다. 추가적인 매수 부담을 감수하는 대신 주요 주주의 반대를 해소하고 거래 종결 가능성을 높이는 선택이었다. 1차 공개매수가 가격의 적정성을 둘러싼 충돌로 좌초됐다면, 2차 공개매수의 성패는 확대된 인수구조를 실제 자금조달과 거래 종결로 연결할 수 있느냐에 달리게 됐다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
