
 Home

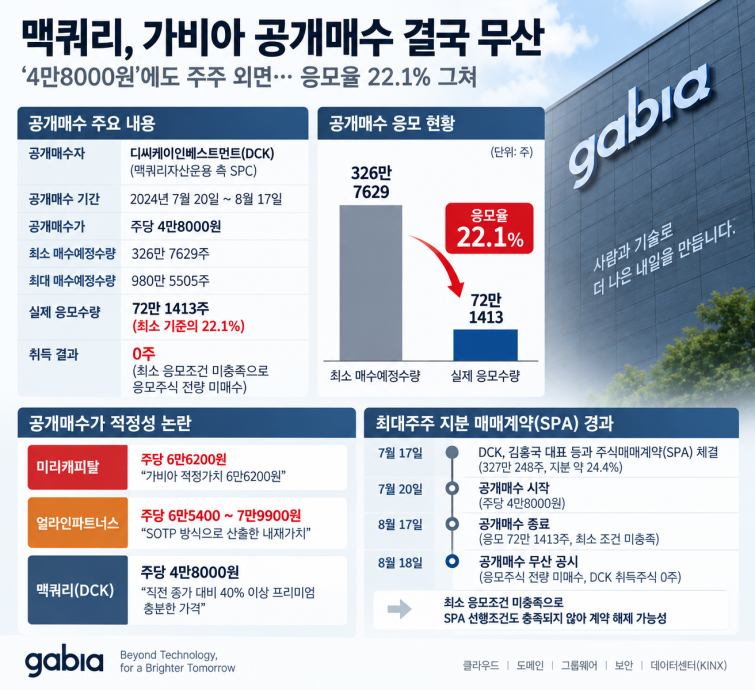
[딜사이트 조은지 기자] 맥쿼리자산운용이 가비아 경영권 인수와 자진 상장폐지를 위해 추진한 공개매수가 결국 무산됐다. 두 달간 이어진 주당 4만8000원 적정성 공방 속에 실제 응모 물량은 최소 매수예정수량의 22.1%(72만1413주)에 그쳤다. 이에 따라 김홍국 공동대표 등 최대주주 측과 체결한 주식매매계약(SPA)의 선행조건도 충족되지 않으면서, 맥쿼리의 가비아 인수 계획 자체가 변수를 맞게 됐다.
18일 금융감독원 전자공시시스템에 따르면 맥쿼리자산운용 측 특수목적법인(SPC) 디씨케이인베스트먼트(DCK)가 지난 7월20일부터 지난 17일까지 진행한 가비아 공개매수에는 총 72만1413주가 응모했다.
◆두 달 끈 '4만8000원'…응모 22% 그쳐
DCK는 주당 4만8000원에 최소 326만7629주에서 최대 980만5505주를 매수할 계획이었다. 하지만 실제 응모 물량은 최소 기준보다 254만6216주 부족했다. 최소 응모조건을 충족하지 못하면서 DCK는 응모된 주식을 한 주도 사들이지 않는다. 공개매수를 통한 최종 취득주식은 0주다.
결과적으로 두 달 가까이 이어졌던 4만8000원 가격 공방에 주주들의 실제 선택이 숫자로 나타난 셈이다. 공개매수 기간 DCK가 가격을 유지한 가운데 공개매수가 성립하는 데 필요한 물량의 4분의 1도 응모하지 않았다.
가격을 둘러싼 이견은 공개매수 초기부터 이어졌다. 미리캐피탈은 가비아 적정가치를 주당 6만6200원으로 제시했고 얼라인파트너스는 사업별 가치합산(SOTP) 방식으로 6만5400~7만9900원의 내재가치를 주장했다. 가비아가 보유한 KINX와 데이터센터 사업의 성장가치 등이 4만8000원에 충분히 반영되지 않았다는 게 이들의 주장이었다.
반면 맥쿼리는 4만8000원이 공개매수 직전 시장가격보다 40% 이상 높은 가격인 데다 KINX 등에 적용한 비교기업과 멀티플을 고려하면 충분한 프리미엄이 반영됐다는 입장을 유지해왔다.
◆특위도 판단 유보…SPA 향방 '안갯속'
가비아 특별위원회 역시 4만8000원의 적정성에 명확한 결론을 내리지 못했다. 특별위는 김홍국 대표 등 최대주주가 지분 매각 이후에도 매각대금 상당 부분을 DCK에 재투자하고 경영에 참여하는 '매도인 겸 재투자자'인 만큼 일반주주와 경제적 이해관계가 동일하지 않다고 판단했다. 이에 최대주주가 매각가격을 가능한 한 높게 설정할 유인이 제한될 수 있다고 지적했다.
다만 이를 근거로 4만8000원이 의도적으로 낮게 책정됐다고 단정하지는 않았다. 별도의 외부 재무자문사를 통한 독립적인 기업가치평가도 확보하지 못해 4만8000원이 가비아의 기업가치를 충분히 반영하는지 확인하는 데 한계가 있다고 봤다. 결국 특별위는 공개매수 응모와 불응모 어느 쪽도 권고하지 않는 '중립 의견'을 이사회에 제시했다.
공개매수 실패는 최대주주 지분 인수에도 영향을 미치게 됐다. DCK는 지난 7월17일 김 대표 등 3명이 보유한 가비아 주식 327만248주를 넘겨받는 SPA를 체결했지만, 공개매수 최소 응모수량 충족이 거래종결을 위한 선행조건으로 설정돼 있다.
이번 공개매수에서 72만1413주만 응모하면서 해당 선행조건도 충족되지 않았다. DCK는 결과보고서에서 계약에서 정한 내용에 따라 SPA가 해제될 수 있다고 밝혔다. 다만 현재 계약이 실제 해제된 것은 아니어서 DCK와 최대주주 측이 계약을 유지할지, 조건을 변경해 거래를 재추진할지가 다음 변수다.
이에 따라 최대주주 지분과 공개매수 물량을 확보한 뒤 가비아를 완전자회사로 편입하고 자진 상장폐지하려던 구상도 불확실해졌다.
◆공개매수 끝났지만…10월 이사회 표 대결
다만 공개매수 무산으로 가비아를 둘러싼 지배구조 갈등까지 종료된 것은 아니다. 공개매수라는 변수가 일단락되면서 다음 승부처는 오는 10월8일 예정된 임시주주총회로 옮겨갈 전망이다.
얼라인은 이사 정원을 현행 5명 이내에서 7명 이내로 확대하고 신규 이사를 선임하는 방안을 추진하고 있다. 가비아 측도 자체 후보를 내세우면서 이사회 구성을 둘러싼 표 대결이 예정돼 있다.
특별위 역시 미리캐피탈과 얼라인, 검슈 등 5% 이상 주요주주들의 지분 합계가 당시 공시 기준 약 44%에 달한다며 이들의 선택이 공개매수뿐 아니라 후속 거래에도 영향을 줄 수 있다고 판단했다. 이들 전부 또는 대부분이 공개매수나 잠재적인 후속 거래에 동의하지 않을 경우 DCK의 완전한 가비아 지분 취득이 제한될 수 있다는 설명이다.
시장에서는 이번 공개매수 실패가 이후 DCK와 최대주주 측이 SPA를 어떻게 처리할지, 거래를 다시 추진할지 여부로 시각이 옮겨가고 있다. 동시에 다음 달 임시주총에서는 이사회 주도권을 둘러싼 가비아와 얼라인의 갈등이 이어질 전망이다.
이와 관련해 맥쿼리는 향후 거래 계획에 대해 별도의 입장을 내놓지 않았다. 맥쿼리자산운용 관계자는 이번 공개매수 결과와 SPA 유지 여부, 거래 재추진 가능성 등에 대해 "별도로 준비된 입장은 없다"고 밝혔다.
가비아 역시 SPA의 유지·해제 여부와 거래 재추진 가능성에 대해서는 선을 그었다.
가비아 관계자는 "회사에서 공식적으로 준비한 입장은 따로 없다"며 "공개매수 자체는 회사가 추진한 사안이라기보다 공개매수자 측에 확인하는 것이 맞을 것 같다"고 말했다. 이어 "현재 회사는 서비스를 정상적으로 영위하면서 앞두고 있는 임시주주총회를 준비하고 있다"고 밝혔다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
