
 Home

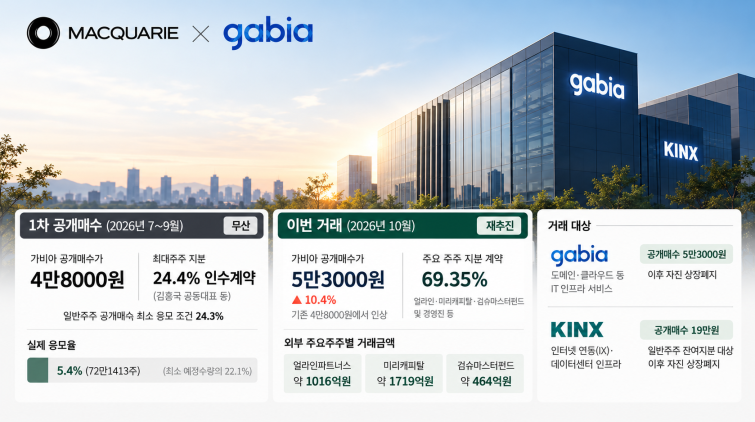
[딜사이트 윤기쁨 기자] 맥쿼리자산운용이 가비아 인수에서 협상 기조를 바꾼 것으로 파악된다. 맥쿼리운용은 딜 협상에서 가격과 조건 변경에 보수적 평가를 받고 있어 이번 기조 변경이 매우 이례적이라는 평가다. 1차 공개매수 실패로 얼라인파트너스와 미리캐피탈 등 주요 주주 협조 없이는 거래 완주가 어렵다는 점이 확인된 데다, 가비아와 케이아이엔엑스(KINX)의 전략적 중요성도 컸던 것으로 분석된다. 거래를 포기하기보다 추가 비용을 감수해 성사 가능성을 높이는 쪽을 택했다.
29일 투자업계에 따르면 맥쿼리는 글로벌 운용사 가운데서도 내부 원칙과 절차를 엄격하게 적용하는 하우스로 꼽힌다. 가격 협상에서도 한 번 제시한 조건을 쉽게 수정하지 않는 편이라는 게 업계의 평가였다. 실제 가비아 1차 공개매수에서도 얼라인파트너스와 미리캐피탈 등 주요 주주들의 가격 인상 요구에도 주당 4만8000원이 적정 수준이라는 입장을 유지했고, KINX에 대해서는 별도의 상장폐지 계획이 없다고 선을 그었다.
그럼에도 가비아 거래를 접지 않은 배경에는 디지털 인프라 투자 전략이 자리한다. 이번 거래를 맡은 맥쿼리 아시아태평양 인프라펀드4(MAIF4)는 지난 2월 가비아와 향후 4~6년간 약 6000억원을 공동 투자해 100MW 이상의 데이터센터 플랫폼을 구축하기로 합작계약을 체결했다. KINX도 데이터센터 설계와 네트워크 구축, 운영 등에 참여하기로 했다. 이미 양사와 사업 협력 관계를 구축한 만큼 한 차례 인수 시도 무산에도 투자 의지가 이어진 것으로 풀이된다.
재도전 과정에서 가격·펀드·범위 등 모든 조건을 전면 수정했다. 가비아 공개매수가는 주당 4만8000원에서 5만3000원으로 10.4% 높아졌다. 사전에 계약으로 묶은 지분도 기존 최대주주 측 24.4%에서 얼라인과 미리캐피탈 등 주요 주주를 포함한 69.35%로 확대됐다. 1차 거래 대상이 아니었던 KINX도 주당 19만원에 일반주주 잔여지분을 공개매수해 비상장화하기로 했다. 투자 주체 역시 맥쿼리코리아오퍼튜니티즈 6호(MKO6)에서 MAIF4로 바뀌었다.
앞서 맥쿼리는 지난 9월 마감된 1차 공개매수에서 한 주도 확보하지 못하면서 적지 않은 충격을 받았을 것이라는 게 업계의 시각이다. 당시 최소 24.3% 이상의 지분을 응모해야 거래를 진행한다는 조건을 달았지만 실제 응모 물량은 가비아 발행주식의 약 5.4%에 그쳤다. 이는 최소 예정수량의 약 22% 수준에 불과하다. 결국 공개매수는 무산됐고 최대주주 측과 체결했던 기존 지분 인수 계약도 종결되지 않았다. 이후 가격과 거래 구조를 전면 재검토하게 된 계기로도 꼽힌다.
첫 시도에서 주요 주주의 협조가 거래 성사의 핵심 변수라는 점이 확인되자 이번에는 지분 확보 방식부터 바꿨다. MAIF4는 인수목적회사인 한국인터넷인프라홀딩스를 통해 가비아 경영진과 얼라인파트너스, 미리캐피탈, 검슈마스터펀드 등과 주식매매 및 현물출자 계약을 체결했다. 계약 대상은 가비아 지분 69.35%다. 1차 공개매수에서 반대편에 섰던 주요 주주들을 사전에 매도자로 끌어들이면서 거래 종결 가능성을 높였다.
계약 대상 지분의 거래금액은 약 4933억원이다. 얼라인 보유 지분은 약 1016억원, 미리캐피탈은 약 1719억원, 검슈마스터펀드는 약 464억원에 각각 거래하기로 했다. 김홍국·전정완·원종홍 등 기존 경영진 보유 지분 일부는 현금으로 매각하고 나머지는 한국인터넷인프라홀딩스에 현물출자한다. 기존 경영진이 보유 지분 일부를 거래 이후에도 재투자하는 구조다.
투자 주체까지 바뀐 점도 눈에 띈다. 1차 거래는 MKO6가 SPC 디씨케이인베스트먼트를 통해 추진했지만 이번에는 MAIF4 계열의 한국인터넷인프라홀딩스가 전면에 섰다. 가비아와 데이터센터 플랫폼 사업을 직접 추진해온 펀드가 가비아 공개매수 인수 주체로 나서면서 사업 투자와 경영권 인수를 한 축으로 묶은 셈이다.
KINX까지 비상장화하기로 한 것도 같은 맥락이다. 가비아는 KINX 지분 36.3%를 보유한 최대주주로 가비아 경영권만 확보해도 KINX에 대한 간접 지배가 가능하다. 그럼에도 추가 자금을 투입해 KINX 일반주주 잔여지분까지 사들이기로 했다. 가비아 경영권 확보에 그치지 않고 양 사를 비상장 디지털 인프라 사업군으로 묶으려는 전략으로 풀이된다.
양사가 모두 비상장화될 경우 데이터센터와 클라우드, 네트워크 사업에 대한 추가 자본 투입이나 인수합병(M&A), 사업 재편 과정에서도 상장사별 주주 이해관계를 각각 조정해야 하는 부담을 줄일 수 있다.
거래 종결까지는 공정거래위원회의 기업결합 승인과 외국인투자 관련 안보심의 등 정부 승인이 남아 있다. 관련 선행조건이 충족되면 가비아와 KINX 일반주주를 대상으로 공개매수를 개시하고 공개매수 기간 중 주요 주주 지분 거래도 순차적으로 종결할 예정이다. 이후 양사의 자진 상장폐지를 추진한다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
