
 Home

[딜사이트 박안나 기자] 현대지에프홀딩스가 배당 확대와 자사주 매입·소각 등을 통해 주주환원에 속도를 내고 있다. 다만 주가 상승률은 시장 수익률을 밑돌았고 계열사별 주가 흐름도 엇갈렸다. 특히 그룹 차원의 밸류업 성과가 지배구조 정점인 지주사에 집중됐다는 분석이 나온다. 주주환원 확대가 그룹 전반의 기업가치 개선으로 이어질 수 있을지 지켜봐야 한다는 평가가 나오고 있다.
현대지에프홀딩스는 2024년 11월 기업가치 제고 계획을 발표한 뒤 배당 정책을 강화해 왔다. 2025년에는 중간배당을 도입했고 2026년에는 결산배당과 중간배당을 합쳐 주당 441원 이상을 지급하겠다는 계획을 내놨다.
이후 주당배당금(DPS)은 2024년 210원, 2025년 300원으로 늘었다. 올해 계획대로 441원 이상을 지급하게 되면 2024년 210원 대비 두 배를 웃돌게 된다. 배당총액은 2024년 327억원에서 올해 779억원 이상으로 늘어날 전망이다.
처음으로 대규모 자사주 매입에도 나섰다. 올해 2~4월과 8~10월 두 차례에 걸쳐 1000억원어치를 사들였다. 2차 매입은 지난 22일 종료됐다. 398만주를 평균 1만2559원에 샀다. 1000억원 규모 자사주는 연내 전량 소각할 예정이다. 현대홈쇼핑을 완전자회사로 편입하면서 발행한 신주 2749만주의 희석 효과를 상쇄하기 위한 조치다.
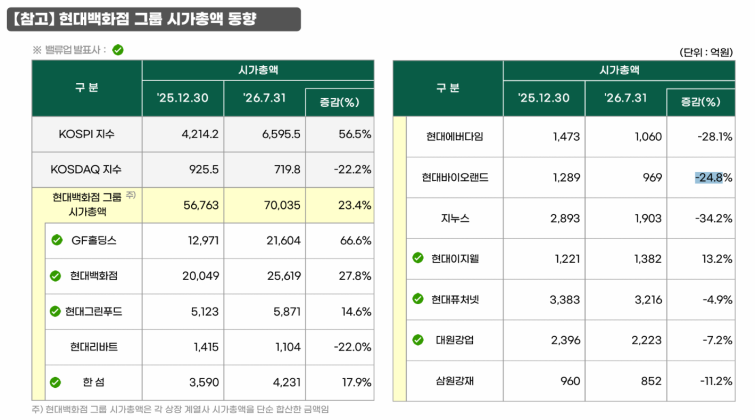
그룹 차원에서도 상장 계열사들이 중장기 배당정책을 내놓으며 밸류업에 동참하는 모습이다. 다만 이와 같은 흐름 속에서도 계열사별 주가 흐름은 엇갈렸다.
자사주 소각과 배당 확대에도 불구하고 지누스와 현대에버다임, 현대바이오랜드, 현대리바트 등의 기업가치는 지난해 말 대비 부진한 흐름을 보였다. 그룹 차원의 주주환원 정책이 확대됐더라도 개별 기업의 실적과 성장 전망, 업황에 따라 시장의 평가가 달라진 모습이다.
반면 현대지에프홀딩스 시가총액은 2025년 말 1조2971억원에서 올해 7월 말 2조1604억원으로 뛰었다. 상승 폭은 무려 66.6%에 이른다. 같은 기간 현대백화점(27.8%), 현대그린푸드(14.6%), 한섬(17.9%) 등 계열사 시가총액도 불어났다.
다만 같은 기간 코스피 상승률이 56.5%에 이르렀던 점을 고려하면 지주사인 현대지에프홀딩스가 압도적 시총 상승 폭을 보이며 홀로 시장 수익률을 웃도는 성과를 낸 셈이다.
지주사 주가 상승의 과실은 최대주주에게 집중되고 있다. 오너일가 3인의 지주사 지분율은 올해 상반기 말 기준 65.6%다. 이들이 보유한 지분 1억2028만5827주의 가치는 지난해 말 약 1조8억원에서 7월 말 1조4170억원으로 4160억원가량 늘었다. 배당 확대에 따라 배당 수령액도 2024년 253억원에서 올해 530억원 이상으로 늘어나게 된다.
반면 핵심 계열사로 꼽히는 현대백화점은 지주사(37.2%)와 정지선 회장(1.9%) 등 최대주주 측 지분이 43.8%다. 나머지 56%는 외부 주주 몫이다. 이처럼 소액주주 비중이 더 큰 구조의 계열사 주가가 지주사 대비 부진한 흐름을 보이면서 일반 주주들은 밸류업에 따른 주가 상승 온기에서 다소 소외된 모습이다.
이에 일각에선 지주사에 집중된 밸류업 효과를 계열사로 넓히는 것이 현대백화점그룹 밸류업의 다음 과제가 되어야 한다는 지적이 나온다.
현대지에프홀딩스 관계자는 이에 대해 “연내 해당 자사주 소각과 함께 배당 상향도 추진할 계획이며 각 계열사들 역시 기업가치와 주주가치 제고를 위해 노력하는 중”이라며 “한섬의 경우 배당상향 및 향후 3년간 매년 100억 규모의 자사주 매입·소각 등 대규모 주주환원정책을 발표·이행하고 있다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
