
 Home

CJ ENM은 방송과 영화, 음악, 온라인동영상서비스(OTT)를 아우르는 국내 대표 종합 엔터테인먼트 기업이다. 2018년 홈쇼핑과 콘텐츠 기업의 합병으로 출범한 뒤 미국 제작사 피프스시즌 인수와 티빙 육성 등 콘텐츠 사업에 대규모 자금을 투입하며 몸집을 키웠다. 그러나 외형 성장에도 수익성은 과거 수준을 회복하지 못했고, 콘텐츠 사업보다 홈쇼핑에 이익을 의존하는 구조가 이어지고 있다. 딜사이트는 CJ ENM의 수익구조와 글로벌 콘텐츠 투자 성과, 방송에서 OTT로의 사업 전환을 짚어보고 체질개선의 성과와 한계를 살펴본다. [편집자 주]
[딜사이트 박관훈 기자] CJ ENM의 방송사업이 TV 광고시장 침체에 흔들리는 가운데 새로운 성장축으로 육성한 온라인동영상서비스(OTT)도 기존 사업의 수익성 공백을 메우기에는 역부족인 모습이다. TV 광고 매출은 4년 새 절반 가까이 줄었고, 지난해 미디어플랫폼 영업이익은 8억원에 그쳤다. 티빙이 올해 2분기 처음으로 분기 흑자를 냈지만 미디어플랫폼 전체로는 상반기 적자를 벗어나지 못했다.
특히 티빙의 수익성 개선에는 콘텐츠 판권 상각 기간 변경에 따른 비용 인식 효과도 함께 살펴볼 필요가 있다. 올해 상반기 미디어플랫폼 매출 증가분 역시 상당 부분이 웨이브 연결 편입에 따른 것으로 분석된다. 방송에서 OTT로 사업의 무게중심을 옮기고 있지만 외형 확대가 실질적인 이익창출력 강화로 얼마나 이어졌는지는 여전히 검증이 필요한 셈이다.
◆TV 광고 매출 4년 새 반토막…미디어플랫폼 이익도 사실상 소멸
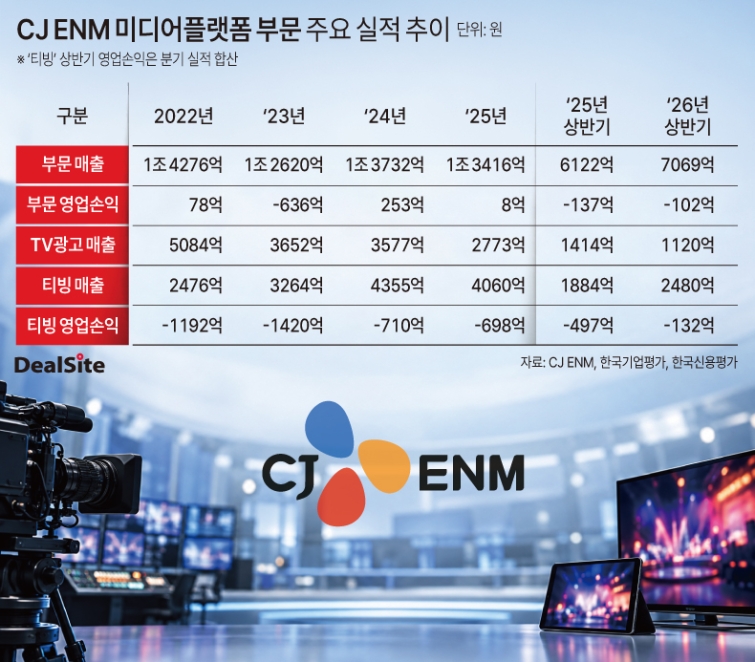
2일 금융감독원 전자공시시스템에 따르면 CJ ENM의 지난해 미디어플랫폼 부문 매출은 1조3416억원, 영업이익은 8억원을 기록했다. 영업이익은 전년 253억원보다 96.8% 감소했다. 2021년 1098억원에 달했던 영업이익이 4년 만에 사실상 손익분기점 수준으로 떨어진 것이다.
미디어플랫폼 부문의 수익성 악화는 TV 광고사업의 부진과 맞물려 있다. CJ ENM의 TV 광고 매출은 2021년 5433억원에서 지난해 2773억원으로 49.0% 감소했다. 4년 사이 2660억원의 광고 매출이 사라진 셈이다.
미디어플랫폼 부문의 영업이익도 2021년 1098억원에서 2022년 78억원으로 급감했고, 2023년에는 636억원의 영업손실을 기록했다. 2024년 253억원의 영업이익을 내며 흑자 전환했지만 지난해에는 다시 8억원으로 쪼그라들었다. TV 광고 매출 감소와 OTT 투자 부담 등이 맞물리면서 방송·플랫폼 사업 전반의 이익창출력이 크게 약화됐다.
올해도 TV 광고사업의 부진은 이어지고 있다. 1분기 TV 광고 매출은 전년 동기 대비 20.7%, 2분기에는 20.9% 감소했다. 방송 콘텐츠의 시청률 개선에도 광고 매출 감소세를 막지 못하고 있는 것이다.
CJ ENM이 제시한 주요 프로그램 평균 시청률은 6.6%로 비교 기준인 5.7%를 웃돌았지만 광고 매출은 오히려 줄었다. 콘텐츠의 시청 성과가 광고 수익으로 이어지지 못하는 상황이다. 시청 행태가 OTT와 온라인 동영상 중심으로 이동하면서 방송 광고시장의 구조적 위축이 CJ ENM의 수익성을 압박하고 있다는 분석이다.
TV 광고 매출 감소는 단순히 외형 축소에 그치지 않는다. 방송사는 콘텐츠 제작과 채널 운영을 위해 일정 수준의 제작비와 인건비, 송출 관련 비용 등을 부담한다. 광고 매출이 줄더라도 이러한 비용이 같은 속도로 감소하기는 어려워 수익성에 미치는 영향이 커질 수 있다. 방송 광고사업의 수익 기반이 약화될수록 다른 사업에서 이를 만회해야 하는 부담도 커지는 구조다.
◆티빙 첫 분기 흑자에도 상반기 적자…웨이브 편입 효과에 외형 성장
CJ ENM이 방송 광고사업의 부진을 만회하기 위해 육성해 온 티빙은 최근 수익성 개선 흐름을 보이고 있다. 티빙의 매출은 2022년 2476억원에서 2024년 4355억원으로 확대됐다. 지난해에는 4060억원으로 6.8% 감소했지만 영업손실은 2023년 1420억원에서 지난해 698억원으로 축소됐다.
올해 2분기에는 매출 1407억원, 영업이익 60억원을 기록하며 처음으로 분기 흑자 전환에 성공했다. 가입자 수와 광고 매출도 전년 동기 대비 각각 24.7%, 52.2% 증가했다. 오리지널 콘텐츠와 프로야구 중계 등을 통한 이용자 확보가 수익성 개선으로 이어지고 있는 모습이다.
티빙의 실적 개선에는 콘텐츠 판권의 비용 인식 방식 변화도 영향을 미쳤을 가능성이 있다. 티빙은 올해부터 일부 콘텐츠 판권의 상각 기간을 늘렸다. 콘텐츠 판권을 무형자산 등으로 인식하면 예상 수익창출 기간에 걸쳐 상각비를 반영하는데, 상각 기간이 길어지면 당기 비용이 줄어들 수 있다. 콘텐츠 확보에 투입한 현금이 동일하더라도 회계상 영업이익은 개선되는 효과가 발생하는 것이다.
티빙의 첫 분기 흑자를 평가할 때 가입자·광고 매출 증가에 따른 영업성과와 판권 상각 기간 변경에 따른 비용 감소 효과를 구분해야 하는 이유다.
티빙의 실적 개선이 미디어플랫폼 전체의 수익성 회복으로 이어지는 속도도 더디다. 올해 상반기 티빙의 영업손실은 132억원으로 전년 동기 497억원보다 365억원 축소됐다. 반면 CJ ENM 미디어플랫폼 부문의 상반기 영업손실은 137억원에서 102억원으로 35억원 줄어드는 데 그쳤다.
티빙의 적자 축소에도 미디어플랫폼 전체의 손익 개선 폭은 제한된 셈이다. TV 광고사업의 부진과 다른 사업의 손익 변동 등이 맞물리면서 OTT의 수익성 개선 효과가 미디어플랫폼 전체로 충분히 확산되지 못하고 있다.
외형 성장에도 연결 범위 확대에 따른 효과가 상당 부분 반영됐다. CJ ENM의 올해 상반기 미디어플랫폼 매출은 7069억원으로 전년 동기 6122억원보다 947억원(15.5%) 증가했다. 같은 기간 연결 실적에 새롭게 반영된 웨이브의 매출은 908억원으로, 미디어플랫폼 전체 매출 증가액의 95.9%에 해당하는 규모다.
CJ ENM은 지난해 8월 콘텐츠웨이브의 이사회 지배력을 확보하면서 웨이브를 연결 종속기업으로 편입했다. 지분을 직접 보유하지 않더라도 이사회 구성 등에 대한 권한을 통해 실질적인 지배력을 행사할 수 있다면 회계상 종속기업으로 판단할 수 있다.
연결재무제표는 지배력을 확보한 종속기업의 매출과 비용 등을 합산해 작성한다. 따라서 웨이브가 연결 범위에 새롭게 포함되면 기존 사업의 매출이 늘지 않더라도 연결 매출은 증가할 수 있다. 올해 미디어플랫폼 부문의 외형 성장에 웨이브 편입 효과가 크게 작용한 만큼 이를 기존 사업의 자체 성장으로 해석하기는 어렵다.
웨이브의 연결 편입은 티빙과 웨이브의 법률상 합병과도 구분된다. 연결 실적에 매출이 반영되는 것과 양사의 조직·사업 통합을 통해 중복 비용을 줄이고 수익성을 높이는 것은 별개의 문제다. 향후 OTT 사업의 통합 효과가 실질적인 비용 절감과 이익 개선으로 이어지는지가 관건이다.
티빙의 흑자 지속 여부도 불투명하다. CJ ENM은 지난 8월 실적발표 컨퍼런스콜에서 하반기 광고 판매가 상반기보다 30% 이상 증가할 것으로 전망하면서도, 3분기 티빙의 수익성은 2분기보다 낮아질 것으로 예상했다. 광고 비수기에 따른 매출 변동과 콘텐츠 비용 증가, 해외 판매 감소 등이 부담으로 작용할 수 있다는 설명이다. 첫 분기 흑자를 달성했지만 안정적인 이익창출 기반을 확보했다고 평가하기는 이른 셈이다.
증권가에서도 티빙의 흑자 지속 가능성을 놓고 전망이 엇갈린다. 이화정 NH투자증권 애널리스트는 오리지널 콘텐츠 공백에 따른 가입자 성장 정체를 지적했다. 반면 김회재 대신증권 애널리스트는 비용 효율화와 광고 매출 증가를 근거로 올해 3분기 영업이익 56억원을 예상했다.
CJ ENM은 티빙의 가입자와 광고 매출 확대, 콘텐츠 투자 효율화 등을 통해 OTT 사업의 수익성을 높인다는 방침이다.
CJ ENM 관계자는 “TV광고 매출 감소는 전반적인 광고 시장 위축과 메가 이벤트에 따른 수요 쏠림 등의 영향”이라며 “미디어플랫폼 부문은 2026년 2분기 영업이익 110억원으로 흑자 전환했으며, 같은 기간 티빙 매출과 광고매출도 전년 동기 대비 각각 41.4%, 52% 증가했다”고 말했다. 이어 “향후 티빙 가입자 기반 확대, 광고 상품 고도화, 글로벌 콘텐츠 유통 확대 등을 통해 수익성 개선을 지속할 계획”이라고 덧붙였다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
