
 Home

CJ ENM은 방송과 영화, 음악, 온라인동영상서비스(OTT)를 아우르는 국내 대표 종합 엔터테인먼트 기업이다. 2018년 홈쇼핑과 콘텐츠 기업의 합병으로 출범한 뒤 미국 제작사 피프스시즌 인수와 티빙 육성 등 콘텐츠 사업에 대규모 자금을 투입하며 몸집을 키웠다. 그러나 외형 성장에도 수익성은 과거 수준을 회복하지 못했고, 콘텐츠 사업보다 홈쇼핑에 이익을 의존하는 구조가 이어지고 있다. 딜사이트는 CJ ENM의 수익구조와 글로벌 콘텐츠 투자 성과, 방송에서 OTT로의 사업 전환을 짚어보고 체질개선의 성과와 한계를 살펴본다. [편집자 주]
[딜사이트 박관훈 기자] CJ ENM이 1조원 가까이 들여 인수한 미국 제작사 피프스시즌의 영업손실이 줄고 있지만 안정적인 흑자 정착에는 이르지 못하고 있다. 인수 이후 4년간 누적 영업손실은 1684억원에 달했고, 인수 초기 2년 동안에는 1468억원의 영업권 손상차손까지 인식했다. 글로벌 콘텐츠 시장 공략을 위해 거액을 투입했지만 인수 당시 기대했던 수익창출력은 아직 실적으로 입증되지 못한 셈이다.
지난해 영업손실을 56억원까지 줄이며 흑자 전환에 근접했지만 올해도 주요 작품의 납품 공백으로 적자가 이어지고 있다. 영업손실은 축소됐지만 순손실은 오히려 확대되면서 실적 회복의 지속 가능성에도 의문이 제기된다.
◆9337억 인수 후 4년간 1684억 영업손실…영업권도 대규모 손상
2일 금융감독원 전자공시시스템에 따르면 CJ ENM은 2022년 1월 미국 엔데버콘텐츠(현 피프스시즌) 지분 80%를 약 9337억원에 인수했다. 미국 현지 제작 역량과 글로벌 콘텐츠 유통망을 확보해 국내 중심의 사업구조를 해외로 확장하려는 전략이었다. 피프스시즌은 글로벌 온라인동영상서비스(OTT)와 방송사를 대상으로 드라마·영화 등을 제작하고 유통하는 사업을 영위하고 있다.
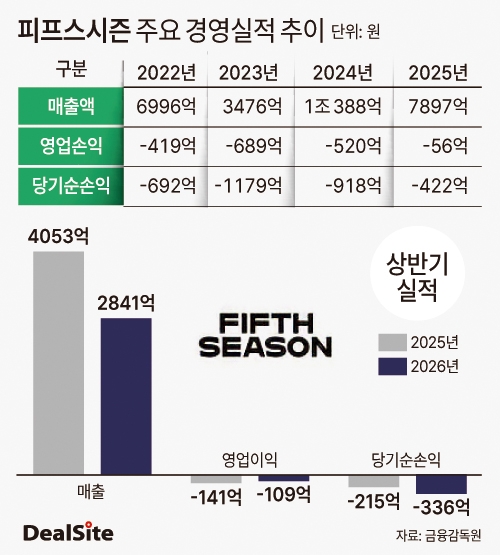
인수 이후 피프스시즌의 실적은 기대에 미치지 못했다. 2022년 419억원의 영업손실을 기록한 데 이어 2023년에는 적자 규모가 689억원으로 확대됐다. 2024년에도 520억원의 영업손실을 냈고 지난해에는 손실을 56억원으로 줄였지만 흑자 전환에는 실패했다. 2022년부터 지난해까지 4년간 누적 영업손실은 1684억원이다.
매출 역시 큰 폭의 변동을 보였다. 2023년 3476억원이었던 매출은 2024년 1조388억원으로 급증했지만 지난해에는 7897억원으로 24.0% 감소했다. 인수 이후 제작·유통 사업의 외형이 확대되는 과정에서도 매출과 수익성이 안정적인 성장 궤도에 올라서지는 못한 것이다.
피프스시즌과 같은 콘텐츠 제작사는 작품 제작에 먼저 자금을 투입하고 글로벌 OTT 등에 납품하거나 판권을 판매하면서 투자금을 회수한다. 제작 과정에서 발생한 지출 가운데 자산 인식 요건을 충족하는 금액은 콘텐츠 자산 등으로 계상하고, 이후 작품의 판매·이용에 따른 경제적 효익이 발생하는 기간에 상각하거나 비용으로 인식한다. 제작비 지출과 비용 인식 시점이 반드시 일치하지 않는 구조다.
문제는 이 같은 사업 특성에도 인수 이후 4년 동안 연간 영업흑자를 달성하지 못했다는 점이다. 작품 공급 시점에 따른 일시적인 실적 변동을 넘어 글로벌 제작사업이 안정적인 이익창출 기반을 확보하지 못하고 있다는 평가가 가능한 대목이다.
실적 부진은 인수 초기부터 영업권 손상으로도 이어졌다. CJ ENM은 피프스시즌 인수 당시 3898억원의 영업권을 인식했지만 2022년 518억원, 2023년 950억원의 손상차손을 반영했다. 2년간 손상 규모는 총 1468억원으로 최초 인식한 영업권의 37.7%에 해당한다.
영업권은 기업 인수대금 가운데 인수한 순자산의 공정가치를 초과하는 부분으로, 개별 자산으로 구분하기 어려운 미래 수익창출력과 사업 시너지 등에 대한 기대가 반영된다. 기업은 영업권에 대해 매년 손상검사를 실시하고 관련 사업의 회수가능액이 장부금액보다 낮아지면 그 차이를 손상차손으로 인식한다.
피프스시즌의 대규모 영업권 손상은 CJ ENM이 인수 당시 기대했던 미래 경제적 효익이 인수 직후부터 하향 재평가됐다는 의미다. 글로벌 콘텐츠 사업 확대를 위해 지급한 인수대금에 반영됐던 미래 수익창출력에 대한 기대가 인수 초기부터 상당 부분 훼손된 셈이다.
CJ ENM은 2023년 말 일본 콘텐츠 기업 토호(TOHO)의 투자도 유치했다. 토호는 피프스시즌의 제3자 배정 유상증자에 2억2500만달러를 투입해 지분 25%를 확보했다. 이 과정에서 CJ ENM의 지분율은 80%에서 60%로 낮아졌다.
토호의 투자는 피프스시즌에 신규 자금이 유입되고 글로벌 사업 파트너가 추가됐다는 의미가 있다. 그러나 CJ ENM이 보유 지분을 직접 매각해 인수대금을 회수한 거래는 아니다. 기존 지분이 희석된 가운데 추가 자본을 유치한 만큼 피프스시즌의 향후 수익성 개선이 CJ ENM의 투자 성과를 좌우하게 됐다.
◆적자 축소에도 순손실 확대…작품 납품 공백에 실적 출렁
피프스시즌은 지난해 영업손실을 전년 520억원에서 56억원으로 크게 줄였다. 그러나 당기순손실은 422억원에 달했다. 영업 단계에서는 손익분기점에 근접했지만 금융손익과 기타 영업외손익, 법인세 등을 반영한 최종 손익에서는 여전히 상당한 적자가 발생한 것이다.
올해 상반기에도 비슷한 흐름이 이어졌다. 피프스시즌의 상반기 매출은 2841억원으로 전년 동기 대비 29.9% 감소했다. 영업손실은 전년 동기 141억원에서 109억원으로 32억원 축소됐지만 순손실은 215억원에서 336억원으로 오히려 121억원 확대됐다. 영업손익 개선이 최종적인 수익성 회복으로 연결되지 못하고 있는 셈이다.
특히 2분기 실적은 글로벌 콘텐츠 제작사업의 높은 변동성을 드러냈다. 2분기 매출은 504억원으로 전년 동기 2593억원보다 80.6% 급감했다. 주요 시리즈 납품이 없었던 영향으로 영업손실도 80억원을 기록했다.
작품 제작이 진행되고 있더라도 계약상 매출 인식 요건이 충족되지 않으면 해당 기간의 매출에 반영되지 않을 수 있다. 반면 인건비와 운영비 등은 납품 여부와 관계없이 발생한다. 주요 작품의 공급이 특정 분기에 집중되거나 공백이 생기면 매출과 영업손익이 크게 출렁이는 구조다.
피프스시즌은 글로벌 제작·유통망을 확보했지만 주요 작품의 납품 일정에 따라 실적이 급변하는 구조에서 벗어나지 못하고 있다. 지난해 영업손실을 크게 줄인 성과도 안정적인 연간 흑자 기반이 확보됐다는 의미로 받아들이기 어려운 상황이다.
향후 실적 개선의 관건은 신규 작품 확보와 납품 확대다. 피프스시즌은 2027년 공급을 목표로 신규 프로젝트 제작을 추진하고 있다. 다만 제작 승인과 실제 작품 납품, 매출 인식은 서로 다른 단계다. 제작 일정과 글로벌 플랫폼의 편성 계획에 따라 수익 반영 시점이 달라질 수 있다.
CJ ENM은 피프스시즌의 글로벌 콘텐츠 제작·유통 역량을 활용해 해외 사업을 확대한다는 방침이다. 작품 공급 확대와 제작 효율화 등을 통해 수익성 개선도 추진하고 있다.
CJ ENM 관계자는 “피프스시즌은 작품 공급 일정에 따른 실적 변동성에도 불구하고 2025년 영업손실을 전년 대비 축소하며 글로벌 제작 경쟁력을 입증하고 있다”며 “최근 넷플릭스 글로벌 1위를 기록한 ‘그의 이야기 & 그녀의 이야기’, ‘에덴의 동쪽’, 애플TV 흥행작 ‘세브란스: 단절’ 등 글로벌 히트작을 잇달아 선보이고 있다”고 말했다. 이어 “향후 작품 공급 확대와 글로벌 유통 다변화를 통해 안정적인 수익 기반을 강화해 나갈 계획”이라고 덧붙였다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
