
 Home

[딜사이트 방태식 기자] 아델이 코스닥 상장을 앞둔 가운데 기업가치 산정 방식의 적정성을 두고 논란이 제기되고 있다. 글로벌 기술이전을 핵심 수익모델로 삼고 있음에도 공모가 산정 과정에서는 안정적인 의약품 판매 실적을 보유한 전통제약사들을 비교기업(피어그룹)으로 선정했기 때문이다. 특히 아직 실현되지 않은 후속 기술이전 수익에 전통제약사의 주가수익비율(PER)을 적용하면서 기업가치 산정의 불확실성이 커졌다는 지적이다.
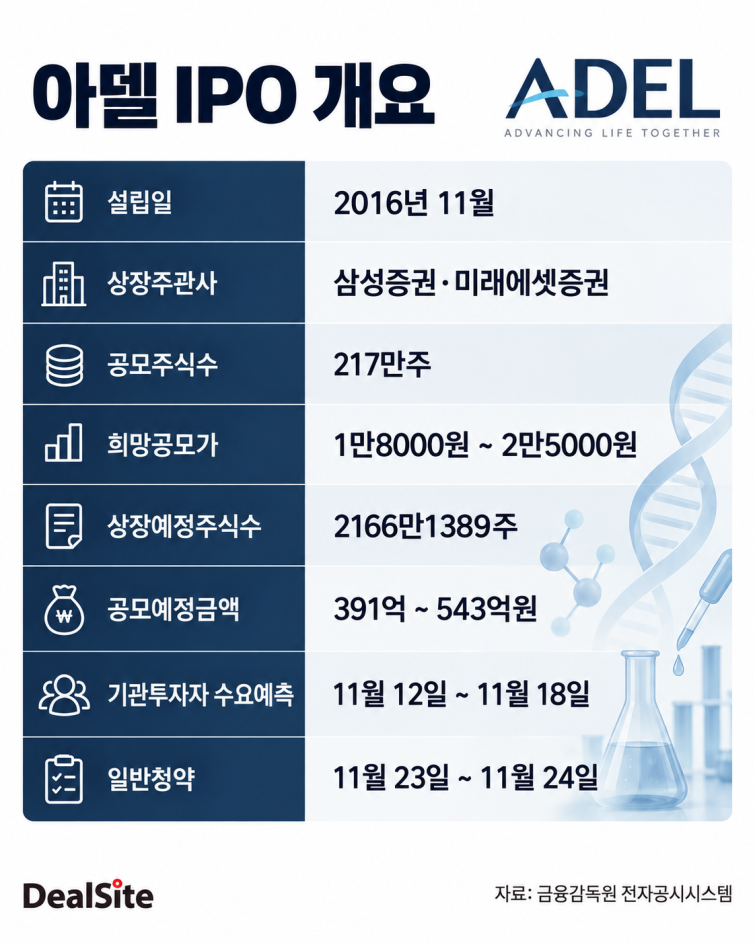
22일 업계에 따르면 아델은 기업공개(IPO)를 위한 희망공모가 범위를 1만8000~2만5000원으로 제시했다. 주당 평가가액 3만410원에 17.79~40.81%의 할인율을 적용한 가격이다. 회사는 기관투자자 대상 수요예측을 거쳐 최종 공모가를 확정할 예정이다.
눈길을 끄는 부분은 기업가치 산정에 활용한 피어그룹이다. 아델은 최종 비교기업으로 유한양행과 한미약품, 종근당 등 국내 전통제약사 3곳을 선정했다. 이들 기업의 2026년 반기 기준 직전 12개월 실적을 토대로 산출한 평균 PER 20.91배를 아델의 기업가치 평가에 적용했다.
문제는 아델과 비교기업 간 사업구조에 상당한 차이가 존재한다는 점이다. 유한양행과 한미약품, 종근당은 자체 의약품 판매를 통해 안정적인 매출 기반을 확보한 제약사다. 반면 아델은 신약 후보물질의 연구개발(R&D)과 글로벌 기술이전을 중심으로 수익을 창출하는 바이오벤처다. 신약 개발 성과와 기술이전 계약 체결 여부에 따라 실적 변동성이 상대적으로 클 수밖에 없는 구조다.
특히 아델이 상장예비심사 단계에서 주요 경쟁기업으로 제시했던 기업들과 실제 공모가 산정에 활용한 피어그룹이 달라졌다는 점도 주목된다. 아델은 당초 오스코텍과 에이비엘바이오를 주요 경쟁기업으로 제시했다. 자체 발굴 후보물질의 글로벌 기술이전을 통한 수익창출 모델과 중추신경계(CNS) 질환 및 항체 기반 파이프라인 등 사업·기술적 유사성을 고려한 선택이었다.
그러나 실제 공모가 산정 과정에서는 두 기업 모두 최종 피어그룹에서 제외됐다. 오스코텍은 아델의 핵심 파이프라인인 'ADEL-Y01' 공동개발사로 동일 자산에서 발생하는 가치가 중복 반영될 가능성이 있다는 점 등이 제외 배경으로 제시됐다. 일부 사업 유사성 기준을 충족하지 못한 점도 영향을 미쳤다. 에이비엘바이오는 지속적인 적자로 재무적 유사성 기준을 충족하지 못하면서 피어그룹에서 빠졌다.
아울러 아델이 현재 실적이 아닌 미래 추정이익을 기반으로 기업가치를 산출했다는 점도 적정성 논란을 키우는 요인으로 꼽힌다. 아델은 2028~2030년 추정 당기순이익을 연 15% 할인율로 현재가치화한 뒤 평균값인 329억6200만원을 산출했다. 여기에 피어그룹 평균 PER 20.91배를 적용해 약 6891억원의 평가기업가치를 도출했다.
해당 미래 실적 추정에는 기존 ADEL-Y01 기술이전 계약에서 발생할 것으로 예상되는 단계별 기술료(마일스톤)뿐 아니라 후속 파이프라인인 'ADEL-Y04'와 'ADEL-Y03'의 신규 기술이전 수익도 포함됐다. 특히 ADEL-Y03은 아직 비임상 단계에 머물러 있음에도 예상 기술이전 수익이 기업가치에서 상당한 비중을 차지하고 있는 것으로 파악된다.
통상 신약 후보물질의 기술이전은 개발 단계와 임상 결과, 글로벌 제약사와의 협상 상황 등에 따라 계약 체결 여부와 시점이 달라질 수 있다. 기존 계약의 마일스톤 역시 약정된 개발 목표를 달성해야 수령할 수 있는 조건부 수익이다. 기술이전 일정이 지연되거나 예상했던 계약이 성사되지 않을 경우 아델의 실제 실적이 추정치를 밑돌 가능성도 배제할 수 없는 셈이다.
아델 역시 증권신고서에 이러한 가치평가 방식의 한계를 명시했다. 비교기업과 사업구조 및 시장점유율, 재무안정성 등에 차이가 존재하며 미래 추정이익을 활용한 기업가치 평가에는 불확실성이 수반될 수 있다는 설명이다.
아델 관계자는 "기업가치 산정에 PER 방식을 적용하려면 당기순이익을 내는 상장사를 비교기업으로 선정해야 하는데 국내 제약바이오 업계에서 해당 기준을 충족하는 기업은 제한적"이라며 "이 가운데 중추신경계(CNS) 질환 관련 파이프라인 보유 여부 등을 고려해 최종 비교기업을 선정했다"고 밝혔다.
이어 "회사의 핵심 사업모델이 기술이전인 만큼 미래 추정이익에도 후속 파이프라인의 기술이전 성과를 반영할 수밖에 없는 구조"라며 "아직 비임상 단계인 ADEL-Y03의 예상 수익이 기업가치에서 큰 비중을 차지하는 데 대한 우려는 충분히 이해하고 있다"고 덧붙였다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
