
 Home

[딜사이트 박안나 기자] 구다이글로벌이 잇단 인수합병(M&A)으로 몸집을 불리며 IPO 및 기업가치 제고에 힘을 쏟고 있다. M&A 재원 상당 부분을 상장을 전제로 한 전환사채(CB)와 인수금융으로 채운 가운데IPO 통해 시장에서 가치를 인정받고 CB 전환으로 재무구조를 개선한다는 구상이다.
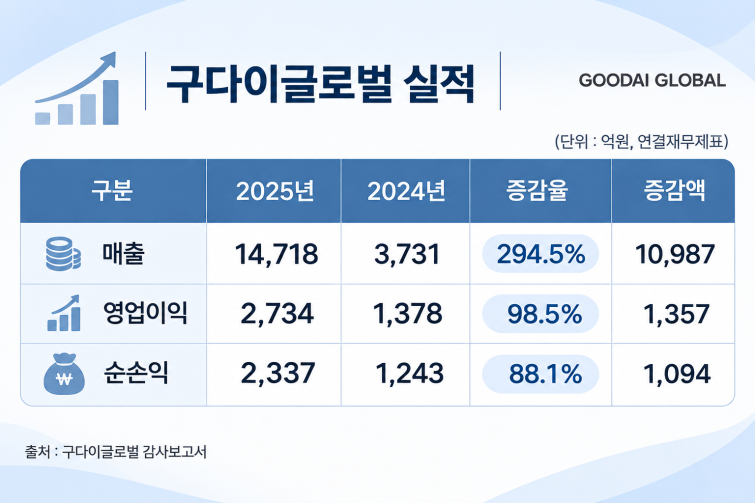
구다이글로벌의 지난해 연결 매출은 1조4718억원으로 전년 3731억원의 약 4배로 늘었다. 영업이익은 2734억원, EBITDA(상각전영업이익)는 3316억원이었다. 티르티르·서린컴퍼니(라운드랩)·스킨푸드를 잇따라 인수한 효과다. 지난해 하반기 인수한 서린컴퍼니와 스킨푸드 실적은 인수합병 이후 약 4개월분만 반영됐음에도 외형과 이익 규모가 급증했다.
구다이글로벌은 올해 한국거래소에 상장 예비심사를 청구한 뒤 내년 증시에 입성한다는 청사진을 그리고 있다. 지난해 인수한 브랜드들의 실적이 올해에는 연결기준으로 온전히 반영되는 데 따라 가파른 성장성을 입증할 수 있을 것으로 관측된다. 내부적으로 10조원 이상의 기업가치 책정을 원하는 것으로 전해지는 만큼 향후 수익성 및 성장성 입증이 핵심 요소로 꼽힌다.
기업공개를 위한 전략적 M&A의 주요 재원은 지난해 8월 발행한 8000억원 규모 사모 CB였다. IMM PE와 프리미어파트너스, IMM인베스트먼트, 키움PE 등이 참여한 것으로 알려졌다. 전환가액 주당 5901만6394원을 기준으로 한 기업가치는 약 4조4000억원이다.
CB는 상장을 전제로 설계됐다. 표면이자가 0%여서 만기 전까지 현금 이자 부담이 없다. 다만 만기보장수익률 6%가 만기나 조기상환 때 한꺼번에 정산된다. 적격상장을 진행하지 못하면 투자자가 조기상환 청구가 가능한 조항도 달려있다. 이 조항 탓에 CB는 회계상 전액 유동부채로 분류됐다. 장부가 4744억원과 별도로 파생상품부채 3156억원도 잡혀있다.
인수금융 만기 역시 내년으로 잡아둔 상장일정과 맞물린다. 스킨푸드 인수금융 약 522억원은 2028년 4월, 크레이버 관련 약 2373억원은 같은 해 9월 만기가 도래한다. 서린컴퍼니 인수금융 약 3000억원의 만기는 2029년 8월이다. CB의 적격상장 시한으로 알려진 2028년 8월을 전후해 차환 수요가 이어지게 된다.
CB 조기상환권 및 인수금융 만기 등을 고려해 구다이글로벌이 내년을 목표시점으로 잡고 단계적으로 상장 채비에 나서고 있는 이유다. 구다이글로벌은 올해 4월 처음 한국채택국제회계기준(IFRS)을 적용한 감사보고서를 냈다. 기초재고 실사 문제로 '한정'이었던 2023년 감사의견은 재감사를 거쳐 '적정'으로 다시 발행됐다. 사외이사 4인 선임 및 감사위원회 설치 등 지배구조 개편에도 나섰다. 발행가능주식 수를 10억주로 늘렸으며 6월에는 구창근 전 CJ올리브영·CJ ENM 대표를 공동대표로 영입하기도 했다.
공격적 M&A, 여파로 재무지표는 다소 악화한 모습이지만 IPO를 통해 극복할 수 있을 것으로 전망된다. 구다이글로벌의 연결 순차입금은 2024년 말 2493억원에서 2025년 7935억원으로, 같은 기간 부채비율은 211.6%에서 575.5%로 뛰었다. 이자비용은 56억원에서 667억원으로 증가했다. 업활동현금흐름은 2417억원으로 전년(1277억원)보다 89% 늘었고 순차입금/EBITDA는 2.4배다.
구다이글로벌은 미래에셋증권·NH투자증권·씨티그룹글로벌마켓증권·모건스탠리를 주관사로 상장을 준비하고 있다. 성공적으로 증시에 입성하게 되면 CB 전환을 통한 부채 축소와 차환 여력 확보를 기대할 수 있다. 잇단 M&A로 악화된 재무건전성을 IPO로 끌어올리는 셈이다. 다만 일각에서는 상장 일정이 늦어지거나 공모가가 기대에 미치지 못하면 CB 조기상환과 인수금융 차환 부담이 겹칠 수 있는 우려도 나온다.
구다이글로벌 관계자는 “상장 준비는 진행 중인 상황으로 필요한 절차들을 차질 없이 밟아나가고 있다”며 “구체적인 시점이나 진행 상황 등 관련 내용은 자본시장법 준수를 위해 공식적으로 언급하기 어렵다”고 전했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
