
 Home

중앙그룹 사태와 금리 상승세가 맞물리면서 회사채 시장의 투자심리가 위축되고 있다. 발행 규모가 줄어든 가운데 만기를 앞둔 기업들의 자금 조달 전략에도 관심이 쏠린다. 만기 도래 회사채 규모와 기업별 재무 여력을 살펴보고, 보유 현금을 통한 상환과 신규 발행을 통한 차환 중 어떤 선택에 나설지 짚어본다.
[딜사이트 장소영 기자] SK에너지(AA)가 이달 만기가 돌아오는 1000억원 규모의 회사채를 현금으로 상환하고 추가 발행할 계획은 없는 것으로 파악됐다. 금리가 솟아오른 시장과 당분간 거리두기를 하는 모습이다.
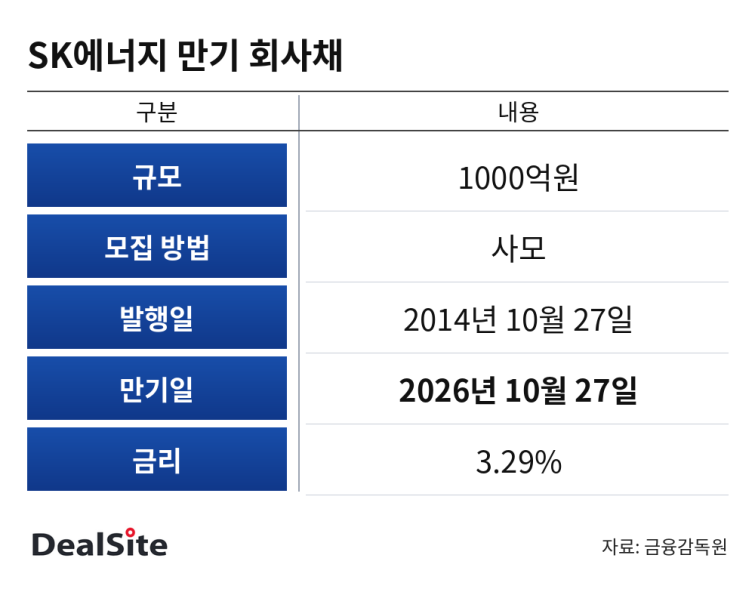
22일 투자은행(IB) 업계에 따르면 SK에너지는 이달 27일 1000억원 규모의 사모 회사채 만기가 돌아온다. 해당 회사채는 지난 2014년 12년 만기로 발행한 장기 사모채로, 금리는 3.29% 수준이었다.
SK에너지는 해당 사모채를 보유 현금으로 상환한 것으로 파악됐다. SK에너지 관계자는 "회사채를 차환해야 하거나 영업현금흐름이 마이너스가 될 경우에 회사채 시장에서 조달할 텐데 실제 영업 현금이 모자란 상황은 아니다"고 말했다.
SK에너지는 2011년부터 2016년, 2017년을 제외하고 매년 회사채 시장을 찾아왔다. 마지막 발행은 2023년 3000억원 규모의 회사채로 당시 수요예측에서 1억5000억원의 자금 수요를 확인했다. 낙찰 금리는 2년물은 개별민평과 동일한 수준(PAR)에서 형성됐다. 3년물과 5년물은 각각 8bp(1bp=0.01%p), 29bp 낮췄다. 3년물과 5년물은 언더 발행하면서 시장의 투심을 확인한 셈이다.
최근 발행이 흥행했음에도 2년간 회사채 시장에 좀처럼 모습을 드러내지 않고 있다. SK에너지는 그간 회사채 발행 대신 보유 현금으로만 필요 현금을 마련하는 모습을 보였다. SK에너지의 만기 도래 차입금은 1조4300억원으로 내년 5월에는 1800억원의 회사채 만기가 돌아온다.
현금 상환의 배경으로는 실적 개선과 재무 여력이 꼽힌다. 올해 6월 말 연결 기준 회사의 매출액은 전년보다 29% 증가한 25조1892억원을 기록했고, 영업이익은 1조9344억원으로 전년 동기 5916억원 순손실에서 흑자전환했다. 같은 기간 당기순이익도 1조2456억원으로 전년 동기 3374억원 순손실에서 흑자로 돌아섰다.
SK에너지는 높은 대외 신인도와 보유 유형자산 가치를 지니고 있어 재무적 융통성이 우수하다는 평가를 받는다. 올해 6월 말 연결 기준 현금 및 현금성 자산은 약 2조5214억원이다. 순차입금 의존도는 -4.6%로 전년 동기(2.2%) 보다 6.8%p 감소했다. 나이스신용평가는"SK에너지는 안정적인 사업 기반을 바탕으로 단기성차입금의 대체조달도 용이할 것으로 예상된다”고 말했다.
SK에너지 외에도 만기를 앞둔 정유 기업의 자금 조달 전략에 관심이 쏠린다. 에쓰오일(AA+)이 2019년 발행한 400억원 규모의 회사채 만기가 다음 달 4일 돌아온다. IB 관계자는 “금리가 높아지고 있는 상황에서 10년물은 물론 2·3년물도 발행사 입장에서는 부담스러울 것"이라며 “회사채 만기 구조상 큰 부담이 없으면 보유 현금으로 대응하기도 한다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
