
 Home

[딜사이트 김정희 기자] GS그룹 계열 종합상사인 GS글로벌이 수익성 악화에 이어 현금창출력까지 흔들리고 있다. 올해 상반기 연결 기준 영업이익을 냈지만 매출채권과 재고가 불어나면서 영업활동현금흐름은 적자로 돌아섰다.
해상풍력 사업 전환 과정에서 대규모 설비투자까지 이어지며 재무부담도 커진 모습이다. 현금흐름 회복과 재무건전성 관리라는 과제를 동시에 안게 됐다는 평가가 나온다.
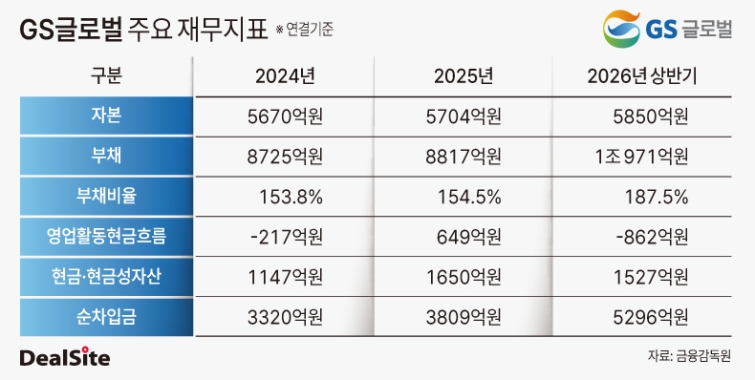
19일 금융감독원 전자공시시스템에 따르면 올해 6월 말 GS글로벌의 영업활동현금흐름은 마이너스(-) 862억원이다. 지난해 같은 기간 712억원이 유입됐던 것과 비교하면 1년 만에 현금유출로 전환된 것이다.
주된 원인은 운전자본 부담 확대다. 올해 상반기 매출채권 증가로 1265억원, 재고자산 증가로 281억원의 현금이 묶였다. 매출채권 증가에 따른 현금 유출 규모는 전년 동기의 10배를 넘어섰고, 재고 변동에 따른 현금흐름도 유입에서 유출로 전환했다. 장부상 이익이 현금 유입으로 이어지지 못한 것이다.
현금창출력 악화 속에 대규모 투자까지 이어지며 차입 부담도 급증했다. GS글로벌의 연결 기준 총부채는 지난해 말 8817억원에서 올해 6월 말 1조971억원으로 24.4% 늘었고, 부채비율은 154.5%에서 187.5%로 33.0%포인트(p) 상승했다.
총차입금 역시 같은 기간 5459억원에서 6823억원으로 24.9% 증가했으며, 순차입금은 3809억원에서 5296억원으로 1487억원 확대됐다. 1년 이내 만기가 돌아오는 단기성 차입금 비중도 56%에서 64%로 높아졌다.
재무 부담이 커진 배경에는 자회사 GS엔텍의 사업구조 전환이 있다. GS엔텍은 기존 플랜트 중심 사업구조를 해상풍력 하부구조물인 모노파일 중심으로 전환하면서 약 3000억원 규모 생산설비 투자를 진행했다. 투자재원은 전환사채와 상환전환우선주(RCPS), 유형자산 매각 등을 통해 마련됐다.
한국신용평가는 "2024년 이후 영업현금창출력이 약화된 가운데 제조부문 내 해상풍력 하부구조물 제작으로의 주력 사업 전환과 관련한 설비투자가 지속되면서 차입금이 증가하고 있다"고 분석했다.
본업인 무역 부문은 철강·석유화학 업황 부진으로 수익성이 약화하고 있고, GS엔텍도 태안해상풍력 프로젝트를 수주했지만 후속 일감 확보 여부가 불투명하다는 진단이 나온다. 본업의 현금창출력을 회복하는 동시에 늘어난 차입금과 자회사 관련 보증 부담까지 관리해야 하는 상황이다.
시장 한 관계자는 "GS글로벌은 운전자본 부담을 낮춰 현금흐름을 회복하는 것이 우선 과제"라며 "차입금 만기구조 관리와 함께 해상풍력 등 신사업이 실제 이익으로 연결되는지를 보여줄 필요가 있다"고 말했다.
GS글로벌 관계자는 “현재 별도의 특별한 재무전략을 가지고 있지는 않다"고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
