
 Home

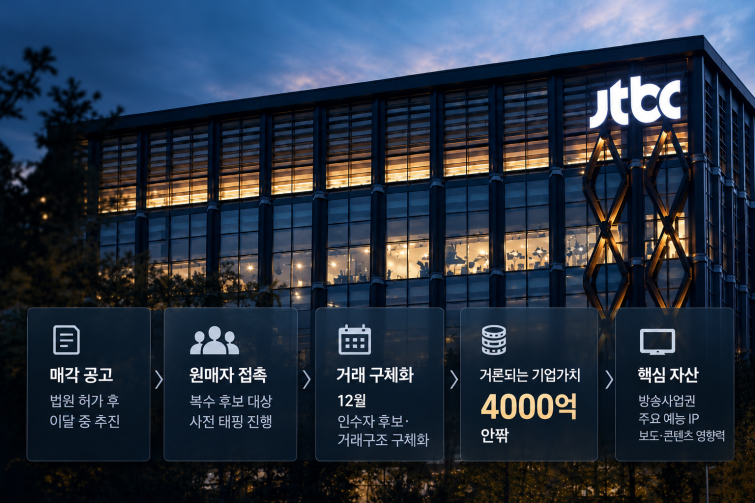
[딜사이트 윤기쁨 기자] JTBC 매각 작업이 속도를 내면서 이르면 오는 12월 새 주인과 거래구조의 윤곽이 드러날 것으로 보인다. 기업가치로는 4000억원 안팎이 거론되는 가운데 복수의 잠재 원매자를 상대로 사전 접촉을 진행 중인 것으로 파악된다. 매각 과정에서는 기존 오너 일가의 지분과 경영권 정리 가능성을 전제로 조단위로 거론되는 우발채무의 조정이 필수적일 것으로 예상된다.
12일 투자업계에 따르면 기업회생절차를 밟고 있는 JTBC는 인가 전 M&A를 통해 연내 인수를 구체화하는 방안을 추진하고 있다. 법원의 매각주관사 선임 허가가 이뤄지는 대로 이달 중 매각 공고를 내고 본격적인 절차에 들어가 12월에는 인수 후보 등을 구체화한다는 구상이다. JTBC는 EY한영을 매각주관사로 잠정 선정하고 관련 절차를 진행하고 있다.
JTBC는 정식 매각 공고에 앞서 복수의 잠재 원매자를 대상으로 사전 태핑을 진행하고 있다. 일부 원매자는 예상 가격과 거래 조건 등을 구체적으로 검토 중인 것으로 전해졌다. 매각 절차가 본격화되기 전부터 다수 후보가 관심을 보이면서 원매자 풀도 일정 수준 형성되고 있다는 평가다. 매각 초기부터 원매자들의 가격 눈높이와 주요 요구 조건을 파악해 이후 절차를 단축하려는 포석으로 풀이된다.
연내 매각 윤곽을 잡으려는 것은 회생절차 일정과 맞물려 있다. JTBC는 내년 1월 29일까지 회생계획안을 법원에 제출해야 한다. 인가 전 M&A가 성사되면 인수자 자금을 회생채권 변제 재원으로 활용할 수 있는 만큼, 계획안 제출 전 인수자와 투자금액, 거래구조를 일정 수준 구체화할 필요가 있다.
시장에서 거론되는 JTBC의 기업가치는 4000억원 안팎이다. 방송사업권 등 영업권 가치는 2000억~3000억원 수준으로 평가받고 있다. 여기에 아는 형님, 냉장고를 부탁해 등 JTBC가 직접 보유한 예능 지식재산권(IP)의 가치가 추가로 반영되는 것으로 전해진다.
이들 IP는 개별 자산의 매각가격보다 보유 이후 활용 가능성이 더 중요한 요소로 평가된다. 재방송과 디지털 콘텐츠, 포맷 판매는 물론 후속 시즌이나 리부트 등을 통해 동일 IP를 반복적으로 수익화할 수 있기 때문이다. 과거 프로그램을 다시 제작하거나 다른 형태의 콘텐츠로 확장할 수 있다는 점도 원매자 입장에서는 중장기 수익원을 확보하는 요인이 될 수 있다.
신규 종편 진입이 제한적인 점도 가치평가 요소다. 기존 채널을 인수하면 방송 플랫폼과 콘텐츠 유통망, 보도 기능을 한꺼번에 확보할 수 있다. 앞서 유진그룹은 2023년 YTN 지분 30.95%를 3199억원에 낙찰받았다. JTBC는 보도전문채널인 YTN과 달리 뉴스뿐 아니라 예능·교양 등 다양한 장르를 편성할 수 있다는 차이가 있다.
다만 실제 투자금액을 결정할 변수도 남아 있다. 지난해 말 연결 기준 JTBC의 총부채는 4976억원이다. 회생 M&A에서는 회생계획에 따라 채권 변제율과 출자전환 여부 등이 조정되는 만큼 실제 투입 금액은 회생채권 규모와 변제 조건, 신규 운영자금에 따라 결정된다. 드라마 제작 기능과 일부 IP가 SLL 등 계열 제작사와 나뉘어 있다는 점도 변수다. JTBC가 직접 보유한 권리와 수익 범위가 구체화되는 정도에 따라 가치평가도 달라질 수 있다. 게다가 중앙일보그룹이 가진 채무의 총액이 2조8000억원으로 추정된다. 계열사간 지급보증이 얽힌 상태에서 JTBC가 매각되기 위해서는 이 우발채무 리스크가 해결돼야 한다는 지적이다.
한편 홍석현 중앙홀딩스 회장과 홍정도 중앙그룹 부회장 등 기존 오너 일가의 지분과 경영권도 매각 과정에서 사실상 정리될 가능성이 높다. 회생 M&A에서는 기존 주주 지분을 감자하거나 희석한 뒤 인수자가 신주를 인수하는 방식이 활용되는 만큼 구체적인 지분 구조는 인수 조건과 법원·채권자 협의를 거쳐 결정될 전망이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
