
 Home


[딜사이트 이승주 기자] 엘앤에프가 올해 하반기부터 역래깅 효과로 인한 실적 부진을 겪을 수 있다는 관측이 나온다. 환율과 리튬 가격의 동반 하락이 수익성에 하방압력을 가할 것이란 분석에서다. 현재 리튬인산철(LFP) 양극재 상업화에 성공하며 선제적인 시장 입지를 구축하고 있으나, 수익성 확보를 위해서는 결국 본업인 하이니켈 삼원계 배터리용 양극재의 회복세가 절실한 상황이다.
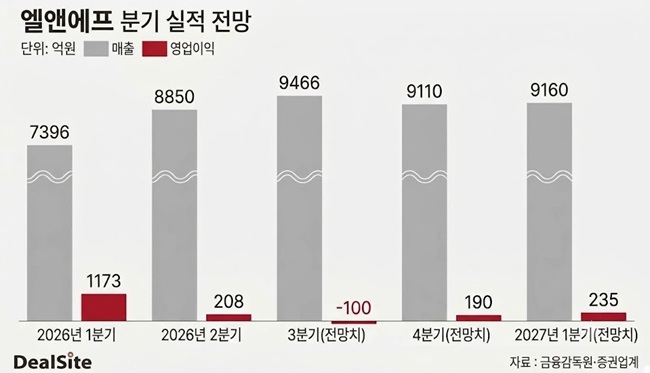
12일 증권업계에 따르면 엘앤에프는 올해 3분기 연결기준 100억원의 영업손실을 기록할 것으로 전망된다. 지난해 3분기 영업익 221억원에서 적자전환하는 셈이다. 당초 시장 기대치였던 영업익 277억원도 크게 하회하는 수치다.
예상을 벗어난 실적 부진은 환율·리튬 가격의 하락으로 인한 역래깅 효과 때문으로 풀이된다. 한국자원정보서비스에 따르면 올해 5월 kg당 24.14달러로 최고점을 찍었던 글로벌 리튬 가격은 지난달 24일 19.35달러로 떨어지며 약 5개월 사이 19.8% 급락했다. 같은 기간 달러/원 환율 역시 1561.5에서 이달 8일 1339.0으로 우하향 곡선을 그렸다. 값 비싼 원재료의 투입 시기와 최종 제품의 가격 하락이 맞아 떨어지면서 수익성에 하방압력을 가하는 구조다.
이 같은 기조는 내년 상반기까지 장기간 이어질 것으로 예측된다. 국내 증권사들은 엘앤에프의 올해 4분기와 내년 1분기 영업이익을 190억원, 235억원으로 내다봤는데 이는 각각 전년 동기 대비 77.0% 80.0%나 급감한 수치다.
그나마 긍정적인 요소는 LFP 양극재 라인 양산 가동이 시작되며 외형 성장세가 유지될 것이라는 점이다. 엘앤에프는 북미 에너지저장장치(ESS) 시장에 대응하기 위해 올해 3분기부터 자회사 ‘엘앤에프플러스’의 대구 국가산업단지 내 공장에서 연산 3만톤(t) 규모의 LFP 배터리용 양극재를 생산 중이다. 내년 2분기부터는 LFP 양극재 생산능력(CAPA)이 6만t까지 확대되며 출하량도 올해 4000t, 내년 4만4000t, 2028년 5만8000t까지 증가할 예정이다.
이에 북미 ESS 관련 수주도 이어지고 있다. 이 회사는 올해 3월 삼성SDI와 3년 간 1조6067억원에 달하는 대규모 LFP 양극재 공급계약을 체결한 데 이어 지난달 SK온에게도 1600억원 규모 계약을 따냈다. 현재는 LG에너지솔루션과도 LFP 양극재 공급을 위한 협의를 진행하고 있다는 소식이 전해지면서 국내 배터리 3사와 협력 체계를 구축하는데 성공한 모습이다.
다만 시장에선 결국 본업인 하이니켈 삼원계 양극재 부문의 수익성 회복이 필요하다는 제언이 나온다. 테슬라, BMW 등 글로벌 완성차 업체를 대상으로 울트라 하이니켈 및 46파이 중심의 고부가가치 제품의 추가적인 세일즈가 필요하다는 설명이다. 업계 추산에 따르면 울트라 하이니켈 양극재의 경우 공정 난이도에 따른 가공비 프리미엄으로 범용(미드니켈 등) 양극재에 비해 최소 30%에서 최대 50%까지 수익성이 뛰어나다고 알려져 있다.
엘앤에프는 올초부터 투 트랙 전략을 전면에 내세우고 있지만 여전히 삼원계 양극재의 매출 비중은 LFP를 압도한다. 삼원계 배터리용 양극재 CAPA가 20만t으로 LFP 대비 약 7배에 달한다는 점에서다.
이에 엘앤에프는 울트라 하이니켈 및 46파이 제품 중심의 외형 성장을 위한 선제적 재무 전략의 일환으로 전환사채(CB) 발행을 검토 중이다. 이를 통해 연초 계획 대비 판매량 상회를 기록하고 있는 울트라 하이니켈 및 46파이 제품 대응과 핵심 원재료의 안정적 확보, 생산 기반 강화에 나선다는 계획이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
