
 Home

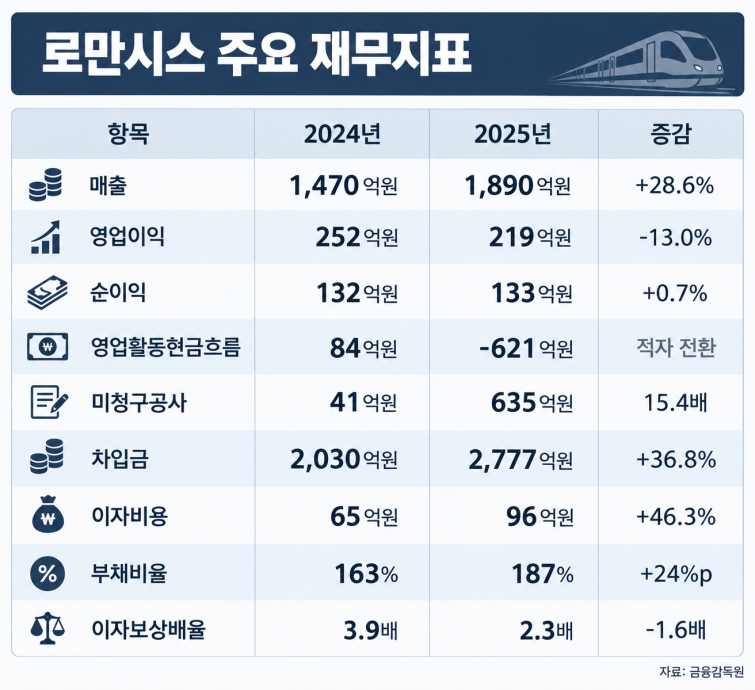
[딜사이트 최유라 기자] 로만시스가 수주 확대 속에 자금 선투입 부담이 커지고 있다. 차량을 만들고도 대금을 청구하지 못한 미청구공사가 1년새 15배로 불어난 데다, 선수금까지 줄었기 때문이다. 일감은 6000억원 가까이 쌓였지만 수주가 현금 유입으로 이어지는 데 시차가 생기면서 차입금도 늘었다.
15일 금융감독원 전자공시시스템에 따르면 로만시스의 미청구공사는 2024년 41억원에서 지난해 635억원으로 늘었다. 미청구공사는 공정 진행에 따라 매출로 잡았지만 발주처에 아직 대금을 청구하지 못한 금액이다. 장부상 매출은 났지만 현금이 들어오지 않았다는 의미다.
철도사업 확대는 재무구조에도 변화를 가져왔다. 로만시스는 2024년만 해도 발주처에서 미리 받은 선수금으로 차량을 만들었으나 지난해는 회사 자금을 먼저 투입하는 구조가 됐다. 철도차량 계약 관련 선수금은 ▲2023년 723억원 ▲2024년 365억원 ▲지난해 199억원으로 줄었다. 지난해 매출채권은 573억원 늘었다. 그 결과 2024년 84억원이던 영업활동현금흐름은 지난해 마이너스(-) 621억원으로 전환했다.
철도차량은 수주부터 납품까지 4~5년이 걸리고 차량 제작에 상당한 자금이 들어가는 사업이다. 중소 제작사가 자체 자금으로 차량을 만든 뒤 대금을 받으면 유동성 부담이 커질 수밖에 없다. 과거에는 프로젝트 낙찰 시 사업비의 최대 70%가 선수금으로 들어왔으나 최근에는 다원시스의 납품 지연 문제 이후 발주기관의 선수금 지급과 관리가 이전보다 까다로워졌다.
이 가운데 로만시스가 앞으로 소화해야 할 일감도 적지 않다. 로만시스의 수주잔고는 지난해 기준 2883억원이다. 여기에 올해 코레일 전동차 144량(3098억원)이 더해지면서 일감은 6000억원 가까이로 늘었다.
부족한 자금은 차입으로 채웠다. 로만시스의 차입금은 2024년 2030억원에서 지난해 2777억원으로 36.8% 늘었다. 이자비용도 46.3% 증가한 96억원을 기록했다. 이렇다 보니 부채비율은 163%에서 187%로 상승했다. 기존 주력 사업이던 고철·금속 제품 부문도 지난해 제품을 판 금액(408억원)보다 원가(418억원)가 더 들어 2년 연속 매출총손실을 기록했다.
물론 로만시스의 재무 상황은 유동성 위기라고 단정하기 어렵다. 6000억원 규모의 수주잔량을 확보한 가운데 지난해 영업이익은 219억원, 순이익은 133억원을 기록했다. 영업이익으로 이자비용을 감당할 수 있는 수준이다. 미청구공사도 현재 진행 중인 사업에서 생긴 것으로 발주처가 코레일 등 공공기관인 만큼 납품 후 대금을 회수하지 못할 가능성도 크지 않다. 지난해 감사에서도 적정 의견을 받았고 계속기업 존속에 대한 불확실성은 지적되지 않았다.
이 같은 현금흐름을 개선하려면 결국 수주한 차량을 정상적으로 납품해야 한다. 디젤기관차 47량은 생산이 막바지에 접어들었다. 차량이 인도되면 미청구공사로 묶여 있던 금액이 청구를 거쳐 현금으로 들어올 전망이다. 로만시스는 올해 수주한 전동차 144량에 대해서도 선수금 확보를 추진하고 있다.
로만시스 관계자는 "물량의 정상 납품을 위해 총력을 다하고 있다"며 "납품이 본격화되고 선수금 확보가 이뤄지면 내년부터 자금 사정도 점차 안정될 것으로 보고 있다"고 말했다. 이어 "선수금 확보를 위해 공장 실사를 받고 관련 자료도 제공하고 있어 자금 흐름도 나아질 것으로 기대하고 있다"고 덧붙였다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
