
 Home

[딜사이트 주명호 기자] 최태원 SK그룹 회장이 노소영 아트센터 나비 관장과의 이혼 소송에 따른 재산분할 자금을 그룹 지주사 SK㈜ 지분 매각을 통해 마련키로 하면서 그 배경에 관심이 쏠린다. 당초 그룹 지배구조에 부담을 줄 수 있는 SK 지분 대신 SK실트론 개인 지분을 우선 현금화할 것이란 전망이 우세했다. 업계에서는 최 회장이 재상고를 결정하면서 자금 마련 방안 역시 SK 지분 우선 활용으로 선회할 수밖에 없게 됐다고 본다.
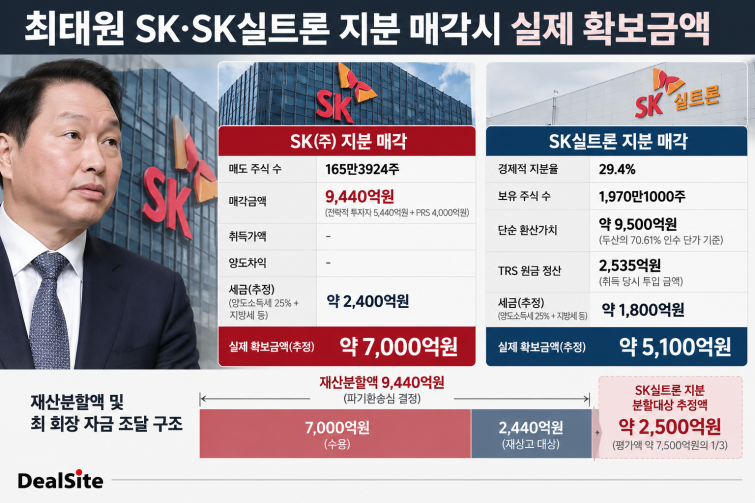
SK㈜는 지난 2일 최 회장이 보유한 보통주 165만3924주를 처분한다고 공시했다. 전체 매각금액은 9440억원으로 지난 7월 파기환송심이 결정한 재산분할액과 같다. 거래가 완료되면 최 회장의 보유주식은 1297만5472주에서 1132만1548주로 줄고 지분율도 17.8%에서 15.5%로 낮아진다.
지난 7월 파기환송심 이후 가장 큰 관심사는 재산분할 자금의 재원이었다. 당시에는 최 회장의 SK 지분보다 SK실트론 지분이 우선순위가 높게 점쳐졌다. SK 지분의 경우 최 회장이 그룹 경영권을 유지하는 핵심 자산인 만큼 매각으로 인한 지분율 하락 부담이 클 수밖에 없다는 분석에서다. 과거 소버린자산운용과의 경영권 분쟁 전례도 이같은 진단에 힘을 실었다.
SK실트론 지분의 경우 그룹 지배력에 직접적인 영향이 없을 뿐더러 매각도 상대적으로 수월하다는 평가를 받았다. 두산은 지난 7월말 SK실트론 지분 70.61%를 약 2조3000억원에 인수하면서 최 회장이 보유한 나머지 지분(29.4%)에 대해서도 별도 인수 협의를 진행하겠다는 입장을 내놓은 바 있다.
그럼에도 최 회장이 실트론 대신 SK 지분 매각을 선택한 것은 재상고 영향이 컸다는 관측이다. 최 회장은 지난달 재상고 신청 이후 재상고심 판단 범위를 기존 전액(9440억원)에서 2440억원으로 축소했다. 7000억원에 대한 파기환송심 판단은 수용하되 나머지 금액에 대해서는 다시 대법원의 판단을 구하겠다는 입장이다.
이에 대해 법조계에서는 2440억원이 사실상 실트론 지분과 연결된 금액이란 해석이 나온다. 파기환송심 당시 재산분할 대상에 포함된 최 회장의 실트론 지분 가치는 약 7500억원이다. 파기환송심이 정한 재산분할 비율 3분의 1을 적용하면 약 2500억원으로 재판단을 구한 금액 규모와 거의 일치한다. 이번 재상고의 핵심이 SK실트론 지분의 재산분할 대상 여부로 해석될 가능성이 높은 셈이다.
이 때문에 대법원의 최종 판단이 나오기 전까지는 최 회장이 실트론 지분을 먼저 처분하기는 현실적으로 어렵다는 게 법조계 안팎의 목소리다. 법적으로 매각 자체가 제한되진 않지만, 재상고 목적과 직접적으로 연결된 자산을 판다는 것은 현재 최 회장측의 소송 전략과도 맞지 않다는 해석이다.
이와 함께 실트론 지분만으론 파기환송심의 재산분할 금액을 모두 마련할 수 없다는 점도 SK 지분을 매각할 수밖에 없는 근거로 지목된다. 단순 가치는 분할액과 비슷하지만 세금 및 정산구조 등을 고려하면 최 회장이 받을 매각가는 현저하게 낮아지기 때문이다.
최 회장의 실트론 지분 29.4%는 한국투자증권, 삼성증권이 세운 특수목적회사(SPC)와 총수익스와프(TRS) 계약을 맺어 확보했다. 당시 취득에 들어간 금액은 2535억원이다. TRS를 통해 명목상 주식 보유는 SPC가 하되, 주가 변동 등에 따른 손익은 최 회장에게 귀속되는 구조가 형성됐다.
그런 만큼 해당 지분을 매각할 경우 TRS 기초 계약에 따른 원금 2535억원이 우선 정산된다. 여기에 대주주 양도소득세(25%)와 TRS 금융비용 및 거래 관련 비용을 공제하면 최 회장이 실제로 쥐게 되는 현금은 약 5100억원 수준으로 줄어들 것으로 추산된다. 실트론 지분을 전략 매각하더라도 전체 분할액(9440억원)은 물론, 최 회장 측이 수용하기로 한 7000억원을 충당하기도 어려운 셈이다.
다만 당장 우선순위에서 밀렸을 뿐 최 회장의 실트론 지분 역시 궁극적으로는 시장에 나올 가능성이 높다. 최 회장이 이번 SK 지분 매각을 통해 양도세 등을 제하고 확보하는 자금은 약 7000억원 안팎으로 추정된다. 이는 재상고를 포기하고 수용키로 한 금액과 맞물리는 규모다. 향후 대법원에서 재상고가 기각될 경우 나머지 2440억원을 추가 지급해야 돼 실트론 지분 처분 카드를 다시 꺼내 들 수밖에 없다.
재상고에서 승소하더라도 실트론 주식을 보유할 필요성이 높지 않다는 분석도 나온다. 업계에서는 오히려 빠른 매각을 통해 자금을 마련 후 이를 향후 SK나 SK하이닉스 지분 등의 매입에 활용하는게 더 실효성이 높다고 보고 있다.
실제로 최 회장이 이번 SK 지분 매각 중 4000억원에 대해서는 주가수익스와프(PRS) 계약을 맺은 점도 이 같은 해석에 힘을 싣는다. 경영권의 핵심 자산을 제 3자에게 매각하는 대신, 추후 재매입할 수 있는 안전장치를 걸어둔 셈이다. 결국 당장의 분할금 지급을 위해 SK지분을 먼저 활용하되, 추후 실트론 매각 대금 등으로 그룹 지배력을 방어하겠다는 복안으로 풀이된다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
