
 Home

[딜사이트 노만영 기자] 코스닥 상장사 ‘핑거’가 회생절차를 밟고 있는 코스닥 상장사 ‘제일엠앤에스’(제일M&S)의 경영권 인수에 나섰다. 완전자본잠식에 빠졌지만 2차전지 장비 기술력과 대형 고객사 납품 기반은 여전히 갖추고 있다는 판단에서다. 핑거는 회생 M&A를 통해 제조업 사업 기반을 확보하고 연결 외형을 키우는 동시에 식품·방산·제약 분야로 성장 영역을 넓힌다는 구상이다.
12일 금융감독원 전자공시시스템에 따르면 핑거는 종속회사 에프지투자3호가 제일M&S의 신주 3100만주를 155억원에 취득하기로 했다고 공시했다. 취득 후 지분율은 79.91%이며, 취득 예정일은 오는 21일이다.
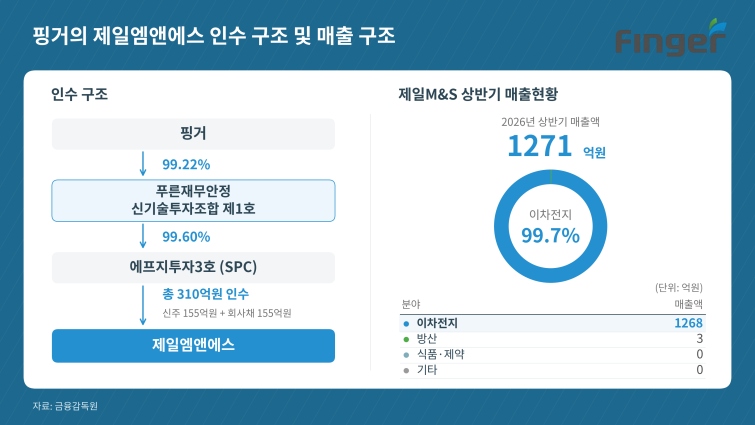
인수는 핑거가 출자하는 푸른재무안정 신기술투자조합 제1호를 거쳐 진행된다. 핑거는 지난 1일 해당 조합에 140억원을 출자하기로 했다. 출자 후 조합 지분율은 99.22%다. 조합이 에프지투자3호를 지배하고, 에프지투자3호가 제일M&S의 신주와 회사채를 인수하는 구조다.
에프지투자3호는 신주 155억원과 회사채 155억원 등 총 310억원을 제일M&S에 투입할 계획이다. 에프지투자3호는 이 가운데 175억원을 회사채 발행을 통해 조달할 예정이다. 여기에 푸른재무안정 신기술투자조합 제1호가 인수대금과 별도로 제일M&S의 운영자금 확보를 위한 80억원 규모 전환사채(CB)를 직접 인수하기로 했다. 지난 6일 변경된 투자계약에 추가된 내용이다.
신주·회사채 인수와 추가 CB 발행이 모두 완료되면 제일M&S에 유입되는 자금은 총 390억원에 달한다. 경영권 확보와 함께 회생 이후 사업 운영에 필요한 자금까지 공급하는 구조다.
핑거가 제일M&S 인수에 나선 배경에는 재무적 부실과 별개로 기존 사업의 경쟁력은 유지되고 있다는 판단이 깔려 있다. 제일M&S는 지난해 12월 유동성 악화로 회생절차에 들어갔지만 올해 상반기 연결 매출 1271억원, 영업이익 약 50억원을 기록했다. 같은 기간 자본총계는 마이너스 749억원으로 완전자본잠식 상태다. 재무구조는 취약하지만 본업에서는 여전히 매출과 이익을 창출하고 있는 셈이다.
핑거는 이처럼 기술력과 납품 기반을 갖춘 회사를 회생 M&A를 통해 비교적 저렴한 가격에 확보할 기회로 평가하고 있다는 후문이다. 기존 사업의 경쟁력을 활용하면서 재무구조를 정상화하면 기업가치를 끌어올릴 수 있다는 판단으로 풀이된다.
제일M&S가 보유한 대형 배터리 고객사 납품 경험도 인수의 주요 가치로 꼽힌다. 제일M&S는 삼성SDI와 LG에너지솔루션 등에 배터리 믹싱장비를 공급한 실적을 갖췄다. 배터리 전극 제조에 필요한 원료의 이송·계량부터 혼합, 장비 설치와 시운전까지 고객사 생산공정에 맞춰 공급한다. 인수가 마무리되면 핑거는 제일M&S가 쌓아온 납품 실적과 고객 관계를 그룹의 사업 기반으로 확보하게 된다.
제일M&S는 초고점도 원료에 맞춘 믹서 블레이드를 설계·제작하는 기술도 보유하고 있다. 배터리 원료의 고형분 함량 증가에 대응할 수 있는 기술로, 방산·화학 분야에도 적용해 왔다. 올해 6월 말 기준 믹싱장비·시스템 수주잔고는 2943억원 수준이다. 이 가운데 이미 받은 선수금은 1201억원이다. 회생절차에도 상당한 수주 기반을 유지하고 있다는 점은 핑거가 기존 사업의 경쟁력을 높게 평가하는 배경으로 꼽힌다.
연결 편입에 따른 외형 확대 효과도 기대된다. 제일M&S는 올해 상반기 연결 매출 1271억원을 기록했다. 이 가운데 2차전지 부문 매출은 약 1268억원으로 전체의 99% 이상을 차지한다. 핑거가 인수를 마무리하고 지배력을 확보하면 제일M&S의 매출이 연결 실적에 반영된다. 금융 정보기술(IT) 중심이던 핑거의 사업 구조에서 제조업이 차지하는 비중도 한층 커질 전망이다.
2차전지 장비에 집중된 매출 구조를 다변화할 여지도 있다. 제일M&S는 배터리 장비 외에도 방산용 추진제 원료를 혼합하는 장비와 식품·제약 원료의 추출·농축 등에 쓰이는 설비를 생산한다. 최근에는 이들 분야에서도 신규 수주가 들어오고 있는 것으로 알려졌다.
핑거는 기존 2차전지 장비 사업을 인수 가치의 중심에 두면서 식품·방산·제약 분야를 추가 성장동력으로 활용한다는 구상이다. 특히 제일M&S가 보유한 믹싱 기술은 산업별 원료 특성에 맞춰 응용할 수 있다는 점에서 사업 확장 가능성이 있다는 평가다. 2차전지에 편중된 매출 구조를 다른 산업으로 넓히는 것이 향후 성장의 관건이 될 전망이다.
이번 인수는 핑거가 추진해온 동광명품도어·세아FSI 인수의 연장선으로도 해석된다. 금융 IT 중심의 사업 구조에서 벗어나 생산기술과 고객 기반을 갖춘 제조업체를 확보해 새로운 수익원을 더한다는 공통점이 있다. 제일M&S 인수 역시 기존 사업의 기술력과 거래처를 확보하면서 비배터리 분야로 사업 영역을 확장하려는 전략의 일환으로 풀이된다.
핑거 관계자는 “기존 펀더멘털이 굳건한 가운데 새로운 먹거리들도 들어오고 있다”며 “식품·방산·제약 쪽에서도 수주가 들어오고 있다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
