
 Home

[딜사이트 노만영 기자] 알루미늄 압출업체 ‘알루코’ 최대주주 측의 주식담보대출 부담이 커지고 있다. 실적 둔화와 주가 하락이 맞물리면서 담보주식의 평가가치가 줄어든 가운데 보유 지분의 60% 이상이 이미 담보로 묶였다. 여기에 전체 대출금의 약 3분의 2가 10~11월 만기를 맞으면서 최대주주 측의 담보 관리 능력이 시험대에 올랐다.
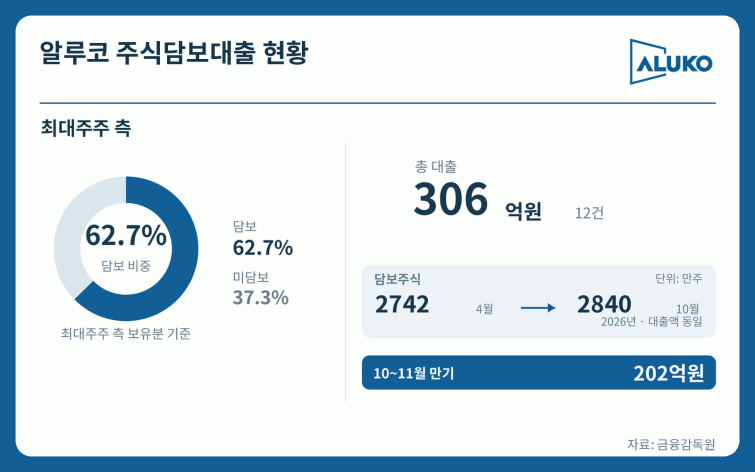
15일 금융감독원 전자공시시스템에 따르면 알루코 최대주주 케이피티유와 특별관계자가 지난 2일 보고한 주식담보대출은 총 12건, 306억원이다. 담보주식은 보통주 2839만9943주로 최대주주 측 보유 주식 4532만3235주의 62.7%에 해당한다. 전체 발행주식 대비 담보 비중은 29.3%다. 담보주식은 직전 공시인 올해 4월보다 97만8904주 늘었다.
특히 오는 23일 알루텍의 한화투자증권 대출 20억원을 시작으로 10~11월 만기가 도래하는 주식담보대출은 총 202억원에 달한다. 전체 대출금의 66.0%가 두 달 사이 만기를 맞는 셈이다. 이미 보유 지분의 상당 부분을 담보로 제공한 상황에서 대출 연장과 담보주식 재설정이 주요 변수로 떠올랐다.
담보 부담이 커진 배경에는 주가 하락이 자리하고 있다. 알루코 주가는 직전 담보 공시일인 4월 9일 2505원에서 마지막 담보 추가일인 9월29일 1561원으로 37.7% 하락했다. 주가가 떨어지는 동안 최대주주 측이 제공한 담보주식은 오히려 늘어난 것이다.
담보주식의 평가가치도 감소했다. 4월 9일 당시 담보주식 2742만1039주에 종가 2505원을 적용한 평가액은 약 687억원이었다. 반면 지난 14일 종가 1801원을 기준으로 현재 담보주식 2839만9943주의 평가액은 약 511억원에 그친다. 담보주식이 약 98만주 늘었는데도 평가액은 약 175억원(26.4%) 감소한 셈이다.
알루코 지배구조는 박도봉 알루코그룹 회장을 정점으로 한다. 박 회장이 지분 42.4%를 보유한 비상장사 알루텍이 코스닥 상장사 케이피티유를 지배하고, 케이피티유가 알루코 지분 19.1%를 보유한 최대주주다. 알루텍과 박 회장도 알루코 지분을 각각 15.0%, 10.4% 직접 보유하고 있다. 특수관계인을 포함한 최대주주 측 지분율은 46.8%다. 알루텍은 지난 8월 공개매수를 통해 케이피티유 지분율을 56.2%에서 61.9%로 높였다.
주가 하락과 맞물려 알루코의 실적도 악화했다. 올해 상반기 연결 매출은 2845억원, 영업이익은 156억원으로 전년 동기보다 각각 14.9%, 43.5% 줄었다. 매출 감소폭보다 영업이익 감소폭이 커지면서 영업이익률도 8.3%에서 5.5%로 2.8%포인트 하락했다.
실적 둔화에는 공사·임대 부문의 부진이 크게 작용했다. 공사·임대 부문 매출액은 지난해 상반기 1435억원에서 올해 845억원으로 41.1% 감소했다. 같은 기간 알루미늄 부문 매출이 1758억원에서 1905억원으로 늘었지만 공사·임대 부문의 감소분을 상쇄하지는 못했다. 여기에 판매관리비 증가까지 겹치면서 수익성이 악화했다.
실적 반등을 이끌 신규 성장동력으로 기대했던 미국 생산거점도 아직 수익화에 이르지 못했다. 현지 생산법인 알루머티리얼즈 아메리카(Alu Materials America·AMA)는 당초 블루오벌SK에 배터리 부품을 공급할 예정이었다. 그러나 포드와 SK온의 합작사업 재편으로 공급 계획이 무산되면서 태양광 프레임과 산업용 제품으로 사업 방향을 전환했다. 이 과정에서 AMA를 포함한 알루머티리얼즈 US홀딩스(Alu Materials US Holdings)의 상반기 매출은 4억원에 그쳤고 순손실은 40억원을 기록했다. 기존 배터리 부품 공급 계획이 차질을 빚은 가운데 대체 사업의 실적 기여도 아직 제한적인 모습이다.
최근 주가가 반등하면서 담보 부담이 일부 완화될 가능성은 생겼다. 알루코 주가는 지난 14일 1801원으로 9월29일보다 15.3% 올랐다. 그러나 직전 담보 공시일인 4월9일과 비교하면 여전히 28.1% 낮은 수준이다. 주가가 일부 회복됐음에도 기존 담보주식의 평가가치가 크게 줄어든 상태에서 대출 만기가 집중되고 있는 것이다.
최대주주 측이 보유한 주식 가운데 현재 담보로 제공되지 않은 물량은 1692만3292주로 전체 보유 지분의 37.3%다. 추가 담보로 활용할 수 있는 지분이 남아 있지만, 향후 주가 흐름과 금융기관의 재계약 조건에 따라 담보 부담은 달라질 수 있다. 특히 만기 도래액 202억원의 대출 연장 과정에서 담보주식이 얼마나 재설정될지 관심이다.
알루코 관계자는 "추가 담보로 활용할 지분이 남아 있어 이번 담보 확대를 큰 문제로 보지 않는다"며 "최근 주가가 올라 재계약 때 담보주식이 줄어들 가능성을 기대하고 있다"고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
