
 Home


[딜사이트 노연경 기자] 글로벌 패션 플랫폼에 대한 기업가치 평가가 까다로워진 상황에서 무신사가 일본 최대 패션 플랫폼 조조타운을 비교기업으로 염두에 두고 기업공개(IPO)에 나선다. 다만 양사의 이익 규모와 사업모델에는 뚜렷한 차이가 있다. 무신사가 조조타운에 근접한 기업가치를 인정받으려면 플랫폼 성장성과 자체 브랜드·오프라인 사업의 수익성을 동시에 입증해야 한다는 평가가 나온다.
지난달 30일 도쿄증권거래소 종가 기준 조조타운 운영사 조조(조조Inc)의 시가총액은 약 8조3000억원이다. 시장에서 거론되는 무신사의 상장 후 예상 시가총액 8조원과 큰 차이가 나지 않는다. 단순한 몸집만 놓고 보면 무신사가 조조타운과 비슷한 수준의 가치를 요구하는 셈이다.
반면 수익성의 격차는 크다. 조조는 3월 결산법인으로 2025회계연도(2025년 4월~2026년 3월) 연결 기준 매출 약 1조 9700억원, 영업이익 약 5980억원을 기록했다. 영업이익률은 30.4%다. 지난해 무신사의 연결 매출은 1조 4679억원, 영업이익은 1405억원으로 영업이익률은 9.6%에 그쳤다. 매출 격차는 5000억원 가량이지만 조조의 영업이익은 무신사의 4배를 웃돈다.
차이는 사업모델에서 드러난다. 조조는 입점 브랜드의 상품을 위탁판매하고 수수료를 받는 중개 플랫폼 성격이 강하다. 2025회계연도 전체 상품거래액 가운데 위탁판매 비중은 73.9%인 반면 직접매입·기획상품 판매 비중은 0.4%에 불과했다. 재고 위험과 매장 고정비 부담이 상대적으로 작은 구조다.
반면 무신사는 플랫폼을 기반으로 자체 기획 브랜드와 브랜드 유통, 오프라인 매장 사업을 함께 키우고 있다. 2025년 연결 매출 가운데 제품매출 비중은 30.8%, 브랜드 유통에 따른 상품매출 비중은 27.3%로 합산 58.1%였다. 판매중개 수수료매출 비중은 38.8%다.
수수료매출도 2024년 4851억원에서 지난해 5690억원으로 17.3% 늘었지만 제품·상품매출이 더 빠르게 증가하면서 매출 구성은 제조·유통 쪽으로 이동하고 있다.
기업가치의 차이는 멀티플에서도 확인된다. PSR은 시가총액을 매출액으로 나눈 값으로 매출 1원당 시장이 부여하는 가치를, PER은 시가총액을 순이익으로 나눈 값으로 이익 1원당 투자자가 지불하는 가격을 보여준다. 성장성과 수익성이 검증된 기업일수록 통상 높은 배수를 적용받는다.
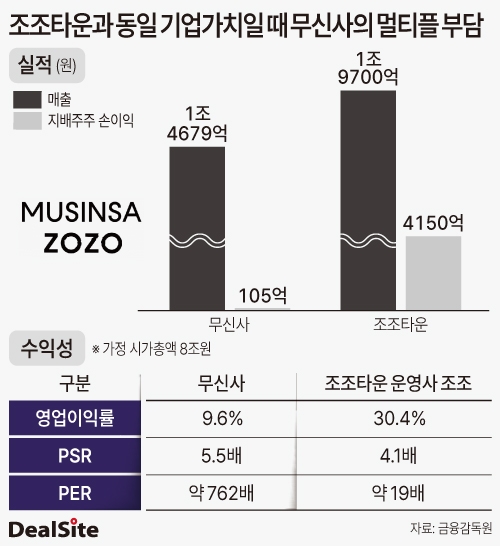
조조의 직전 결산 순이익 기준 PER은 약 20배, PSR은 약 4.2배다. 반면 무신사가 시가총액 8조원으로 상장한다고 가정하면 2025년 연결 매출 기준 PSR은 약 5.5배가 된다. 조조보다 높은 매출 멀티플을 받아야 한다는 뜻이다. 무신사의 작년 지배기업 소유주 귀속 순이익은 약 105억원으로 이를 기준으로 계산한 PER은 약 760배다.
결국 무신사와 조조의 기업가치를 가르는 가장 큰 변수는 수익성이다. 수익성 개선 가능성을 중심으로 8조원 안팎의 기업가치를 설명해야 한다. 특히 최근 고금리 환경이 이어지면서 투자자들은 먼 미래의 성장 기대보다 당장의 이익과 현금 창출력을 더 엄격하게 보기 시작했다.
중국계 패션 플랫폼 쉬인은 2022년 민간 투자유치 당시 약 1000억달러의 기업가치를 인정받았지만 이달 홍콩 상장 때 기업가치는 약 263억달러 수준으로 낮아졌다. 상장 뒤 처음 내놓은 실적에서 분기 조정순이익이 급감하자 주가도 약세를 보였다.
무신사는 부족한 수익성 부분에서 시장을 설득하기 위해 자체 브랜드인 무신사 스탠다드의 성장성을 강조할 것으로 전망된다. 중국 안타스포츠와의 합작법인 설립, 일본 내 온라인·오프라인 판매망 확대도 같은 맥락에서 읽힌다.
자체 제조 상품은 초기 투자와 고정비 부담이 수반되지만 가격 결정권과 생산·유통 전반의 원가 통제력을 확보할 수 있다. 일정 수준 이상의 판매량이 뒷받침되면 규모의 경제를 통해 수익성을 끌어올릴 여지가 있다.
시장 한 관계자는 “최근 글로벌 패션시장에 대한 기업공개 잣대가 엄격해졌다. 쉬인의 상장이 기대보다 흥행하지 못한 게 대표적인 사례”라며 “현재 무신사의 몸값이 과도하다는 시장의 평가가 나오고 있는 만큼 무신사도 수익성 측면에서 시장을 설득할 방안을 고민해야 할 것"이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
