
 Home

[딜사이트 박안나 기자] 무신사의 상환전환우선주(RCPS) 관련 부채가 유동부채로 분류되면서 부채비율이 800%를 넘어섰다. 여기에 일부 RCPS의 상환청구권 행사가능 시점까지 속속 도래하면서 일각에서는 무신사가 기업공개(IPO)에 속도를 내는 배경이 이와 무관치 않을 것으로 관측 중이다.
21일 금융감독원 공시에 따르면 2026년 상반기 연결기준 무신사의 부채총계는 2조4153억원, 자본총계는 2973억원으로 집계됐다. 이에 따른 부채비율은 812.4%로 지난해 1분기 170.1%와 비교하면 1년여 만에 대폭 상승한 수치다.
핵심 원인으로는 RCPS가 꼽힌다. 6월 말 연결 기준 RCPS 부채는 7243억원이며 전환권 관련 파생상품부채 1255억원을 더하면 관련 부채 규모는 8499억원에 이른다.
RCPS는 투자자가 일정 조건에서 보통주 전환 또는 상환을 선택할 수 있도록 설계된 우선주다. 무신사의 RCPS가 상환 가능성 때문에 금융부채로 분류되면서 부채비율이 치솟았다. 향후 보통주 전환이 이뤄지면 해당 금액이 자본으로 이동할 수 있어 현재의 800%대 부채비율을 그대로 기업의 차입 부담이 되는 것은 아니다.
하지만 실차입 부담을 나타내는 무신사의 순차입금 역시 지난해 1분기 1871억원에서 올해 1분기 4648억원으로 늘었다. 순차입금/EBITDA는 같은 기간 1.3배에서 2.4배로 상승했다. RCPS 효과를 제외하더라도 현금흐름 대비 차입 부담이 확대된 셈이다.
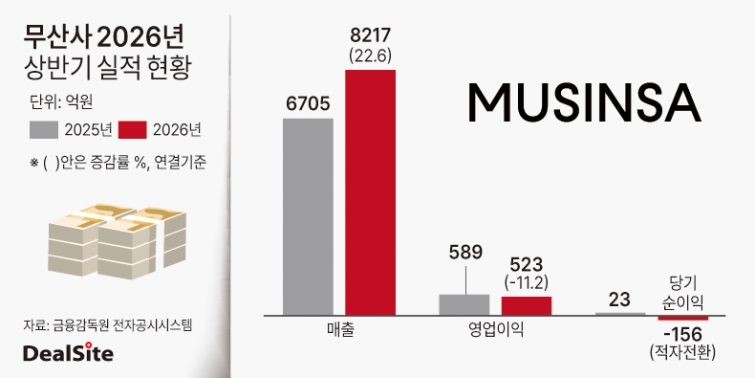
이 가운데 무신사는 지난 7일 한국거래소에 유가증권시장 상장예비심사신청서를 제출했다. 회사가 목표로 제시한 상장 시점은 2027년 상반기다. 올해 상반기 연결 매출액은 8217억원으로 전년 동기 대비 22.5% 증가했지만 영업이익은 523억원으로 11.2% 감소했다.
무신사가 2019년부터 2023년까지 발행한 RCPS 중 일부에는 발행 후 일정 기간 내 IPO가 이뤄지지 않을 경우 투자자가 상환을 청구할 수 있는 조건이 붙어 있다. 실제 2019년 발행분을 비롯해 2021년 투자분 등에서 5년을 기준으로 한 상환청구 가능 시점이 순차적으로 도래하고 있다.
이에 따라 무신사는 IPO를 앞두고 FI(재무적투자자)들과 RCPS의 보통주 전환 협의를 진행해 왔다. 7월 말 기준 미전환 RCPS는 3786만7533주로 전체 발행주식의 18.5%에 달했으며 이후 상당 부분의 보통주 전환 작업이 진행된 것으로 알려졌다.
결국 이번 IPO는 단순한 신규 자금 조달을 넘어 자본구조를 정비하는 의미도 갖는다. 상장이 예정대로 진행되고 RCPS가 보통주로 전환되면 대규모 금융부채가 자본으로 바뀌면서 재무제표상 부채비율 부담을 낮출 수 있다. 반대로 상장 일정이 지연되거나 RCPS 전환 협의가 원활하지 않을 경우 일부 투자자의 상환청구 가능성이 다시 부각될 수 있다.
무신사 관계자는 "투자사와 협의하여 RCPS의 보통주 전환을 진행 중이며 이 과정에서 보통주 전환이 완료될 경우 부채가 대거 감소될 것으로 예상된다"며 "RCPS의 보통주 전환에 힘입어 재무제표상 부채가 줄고 자본이 확충돼 재무건전성도 개선될 전망"이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
