
 Home

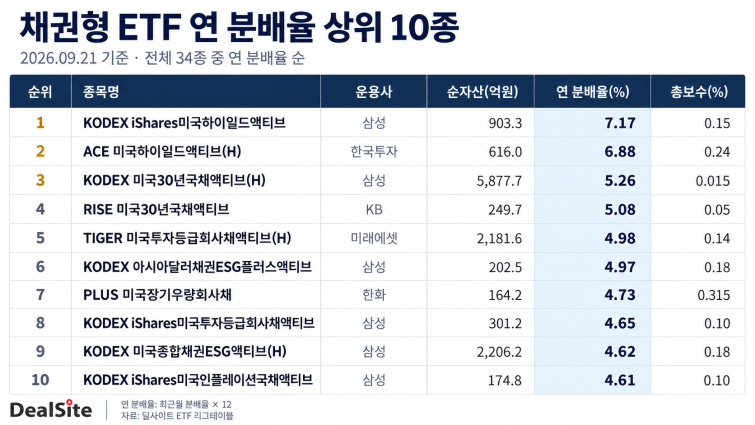
[딜사이트 윤종학 기자] 채권형 상장지수펀드(ETF)는 채권에서 나오는 이자를 재원으로 분배하는 상품이다. 분배형 ETF 가운데 두 번째로 큰 계열로 최근 수년간 단기 자금을 맡겨두려는 파킹 수요가 커지면서 규모가 확대됐다. 현재 채권형에 들어온 돈의 80%는 만기가 짧은 금리 연동형 상품에 몰려 있으며 삼성자산운용이 사실상 독식하는 구조다.
1일 딜사이트가 ETF 리그테이블과 최근 1년(2025년 9월 21일~2026년 9월 21일) 분배금 지급 이력을 종목별로 대조한 결과 9월 21일 기준 채권형 ETF는 34종, 순자산 23조2382억원으로 집계됐다. 분배형 ETF 209종(80조4910억원)의 28.9%로 커버드콜형에 이어 두 번째로 큰 규모다. 연 분배율 중위값은 3.80%, 총보수 중위값은 0.12%다.
34종은 채권 ETF 전체가 아니라 월 단위 분배를 설계에 반영한 상품만 추린 것이다. 국내 ETF는 회계기간이 끝나면 분배 의무가 있어 채권 계열 187종 가운데 170종이 최근 1년 분배 이력을 갖지만, 이 중 124종은 연 1회 지급에 그쳤다. 이자를 분배금으로 빼주지 않고 순자산에 쌓는 구조다. 반면 34종은 32종이 최근 1년 12회를 지급했고 나머지 2종도 월분배를 전제로 설계됐다. 분배 주기를 기준으로 선을 그은 셈이다.
◆ 재원 마련은 채권이자…예측 가능성이 강점
채권형 ETF의 분배 재원은 편입 채권에서 나오는 이자다. 채권은 발행자가 정해진 날짜에 정해진 금액을 지급하기로 약정한 증권이다. 운용사 입장에서는 앞으로 들어올 현금을 비교적 정확히 계산할 수 있다.
기업 배당금을 재원으로 쓰는 배당형은 기업 실적에 따라 배당이 늘거나 줄고, 옵션 프리미엄을 쓰는 커버드콜형은 시장 변동성에 따라 프리미엄이 달라진다. 반면 채권형은 금리가 확정된 채권을 담는 한 분배 금액의 변동 폭이 작다. 네 개 재원 계열 가운데 분배의 예측 가능성이 가장 높은 이유다.
총보수도 가장 낮다. 채권형 중위값 0.12%로 커버드콜형(0.36%), 배당형(0.22%), 리츠형(0.20%)을 밑돈다. 이는 운용상의 난도가 높지 않다는 의미와도 일맥상통한다.
채권형 ETF 34종을 기초지수 성격으로 나누면 양도성예금증서(CD)금리·한국무위험지표금리(KOFR)·머니마켓 등 단기금리를 따라가는 상품이 11종 18조6204억원으로 80.1%를 차지한다. 실제로 중장기 채권에 투자해 이자와 가격 변동을 함께 취하는 상품은 23종 4조6178억원에 불과하다.
금리형 상품 중에서는 KODEX CD금리액티브(합성)가 6조9511억원으로 가장 크다. 채권형 전체의 약 30%에 해당하는 규모다. KODEX KOFR금리액티브(합성)가 3조6292억원, KODEX CD1년금리플러스액티브(합성)가 2조5600억원, KODEX 단기채권PLUS가 1조8109억원으로 뒤를 이었다. 이들 상품은 하루 단위로 이자가 쌓이고 만기가 사실상 없어 언제 팔아도 원금 손실 가능성이 낮다는 특징이 있다. 증시 조정기나 투자 대기 자금을 잠시 맡겨두는 용도로 쓰이면서 규모가 커졌다.
채권형 ETF 시장은 삼성자산운용이 사실상 독식하고 있는 구조다. 채권형 34종 가운데 15종을 운용하며 순자산 18조6531억원으로 80.3%를 차지한다. 한국투자신탁운용이 6종 2조1350억원(9.2%), 미래에셋자산운용이 4종 1조5476억원(6.7%), 케이비자산운용이 4종 5259억원(2.3%)으로 뒤를 이었다.
◆ 채권 투자형 분배율 4.27%…하이일드·장기국채 상위
채권형 ETF 분배율 상위는 고수익 채권(하이일드)과 장기 국채가 차지했다. KODEX iShares미국하이일드액티브(903억원)가 7.16%로 가장 높고 ACE 미국하이일드액티브(H)(616억원) 6.88%, KODEX 미국30년국채액티브(H)(5878억원) 5.26%, RISE 미국30년국채액티브(250억원) 5.08%, TIGER 미국투자등급회사채액티브(H)(2182억원) 4.98% 순이다.
하이일드 채권은 신용 등급이 낮은 회사가 발행한 고위험·고수익 채권이다. 회사의 신용을 평가하는 기업 S&P나 무디스의 평가 기준으로 BB, Ba 이하는 위험이 높아 투자부적격 채권으로 분류된다. 위험이 큰 만큼 동일 만기 국채 대비 약 4~6%의 가산금리가 붙는다. 하이일드 상품들이 상대적으로 분배율이 높은 이유다.
분배율 상위권에 미국 30년 국채 상품이 몰려 있는 점도 눈에 띈다. 금리 인하기에 장기채 가격이 오르는 구조를 겨냥한 자금이 유입된 결과로 분배금과 함께 자본이득을 노리는 수요가 반영된 것으로 풀이된다.
채권형 34종은 모두 월분배를 표방한다. 다만 최근 1년 실제 지급 횟수를 보면 종목별로 차이가 있다. KODEX iShares미국인플레이션국채액티브(175억원)는 최근 1년간 12회가 아닌 9회 분배했다. TIGER 우량회사채액티브(미래에셋·4998억원)도 최근 1년간 3회 지급해 연 분배율이 0.61%로 집계됐다. 월분배 여부는 상품이 등록한 분배 정책이고 지급 횟수는 실제 집행 기록이다. 편입 자산의 이자 지급 일정과 재간접 구조 여부에 따라 월별 분배가 고르지 않을 수 있다는 점은 짚어둘 대목이다.
삼성자산운용 관계자는 "미국 인플레이션 연동 국채에 투자하는 피투자 펀드가 미국 소비자물가지수(CPI) 변동의 영향을 받으면서 분배금을 지급하지 않은 구간이 있었다"며 "재원이 유입되지 않은 만큼 국내 ETF도 해당 기간 분배를 하지 못했다"고 설명했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
