
 Home

[딜사이트 윤종학 기자] 국내 상장지수펀드(ETF) 시장에서 투자자에게 정기적으로 현금을 지급하는 분배형 상품이 80조원을 넘어선 것으로 나타났다. 전체 ETF 시장의 17.5%에 해당하는 규모다. 분배금이 나오는 재원을 기준으로 나눠보면 콜옵션 매도 프리미엄을 재원으로 쓰는 커버드콜형이 3분의 1 이상을 차지해 가장 큰 비중을 차지했다.
29일 금융투자업계에 따르면 국내 상장 ETF는 1171종, 순자산 460조7634억원으로 집계됐다. 이 가운데 분배를 목적으로 설계됐거나 월분배를 표방하는 상품은 209종, 80조4910억원이다. 해당 데이터는 딜사이트 ETF 리그테이블(9월21일 기준)과 최근 1년(2025년 9월 21일~2026년 9월 21일) 분배금 지급 이력을 종목별로 대조해 집계한 결과다.
◆현금흐름을 사는 상품…90% 이상 월분배형 설계
분배형 ETF는 편입 자산에서 발생한 수익을 투자자에게 현금으로 지급하는 상품군이다. 일반 ETF가 자산 가격이 올라야 수익이 실현되는 구조라면 분배형은 가격 등락과 별개로 정해진 주기마다 현금이 들어온다.
수요층은 비교적 뚜렷하다. 보유 자산을 생활비로 전환해야 하는 은퇴 전후 세대는 주식을 매도해 현금을 만드는 대신 보유 수량을 유지한 채 현금만 받아쓸 수 있다. 매도 시점의 주가에 따라 손에 쥐는 금액이 달라지는 부담을 덜 수 있다는 점에서다. 연금저축·개인형퇴직연금(IRP) 등 절세계좌에서 장기 적립에 활용하는 수요도 뒷받침한다.
분배형 ETF는 지급 주기에 따라 먼저 갈린다. 209종 가운데 매달 지급하는 월분배형이 194종으로 92.8%를 차지한다. 순자산 기준으로는 79조8496억원, 전체 분배형의 99.2%다. 분기마다 지급하는 상품이 10종(5023억원), 반기 또는 수시로 지급하는 상품이 2종(999억원), 연 1회 지급이 3종(392억원)에 그친다. 월배당 ETF라는 표현이 분배형 전체를 가리키는 말처럼 쓰이는 것도 이 때문이다.
지급 주기가 시장의 통칭을 만들었다면, 상품의 성격을 실제로 가르는 것은 분배금이 어디서 나오느냐다. 209종을 재원별로 구분하면 커버드콜, 채권, 배당, 리츠 등 네 갈래가 된다.
◆커버드콜 28조8203억으로 최대…리츠는 2조3851억
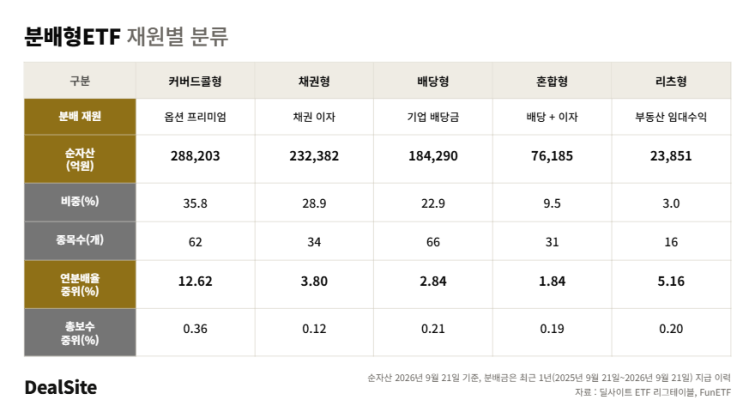
분배 재원별로 나누면 커버드콜형이 62종 28조8203억원으로 순자산 기준 가장 크다. 기초자산을 보유한 상태에서 '정해진 가격에 살 권리(콜옵션)'를 팔아 받은 프리미엄을 분배 재원으로 쓰는 상품이다. 종목수로는 배당형(66종)보다 적지만 순자산은 1.6배 많다.
채권 이자를 재원으로 쓰는 채권형이 34종, 23조2382억원으로 뒤를 이었다. 채권형 ETF는 가장 오래된 분배형 상품이지만 이자라는 재원의 한계가 있어 분배율 측면에서 매력도가 낮아졌다.
기업 배당금을 재원으로 하는 배당형이 66종, 18조4290억원으로 3위다. 주식과 채권을 함께 담아 배당과 이자를 모두 받는 혼합형이 31종, 7조6185억원, 부동산 임대수익을 재원으로 하는 리츠형이 16종, 2조3851억원 순이다.
연 분배율 중위값은 커버드콜형이 12.62%로 가장 높고 리츠형 5.16%, 채권형 3.80%, 배당형 2.84%, 혼합형 1.84% 순이다. 총보수 중위값은 커버드콜형이 0.36%로 가장 높고 채권형이 0.12%로 가장 낮았다.
209종을 상품 설계 목적으로 다시 가르면 분배를 전면에 내세운 상품이 163종, 57조4128억원으로 집계됐다. 분배를 부수적으로 사용하는 상품은 46종, 23조782억원이다. 분배재원 마련을 위해 배당, 이자, 옵션매매 등을 적극적으로 활용하지 않는 상품들도 분배형 구조를 가미한 상품이 있다는 뜻이다.
특히 채권형 상품에서 부수적으로 분배 구조를 활용하는 경우가 많았다. 예컨대 CD금리·KOFR 등 단기 지표금리를 따라가는 현금성 상품이 매달 이자를 지급하면서 월분배 상품으로 함께 집계되는 경우가 많다. 다만 이 상품들의 경우 연간 분배율이 3%를 넘지 않는 수준이라, 분배보다는 파킹형 상품으로 역할이 더 큰 것으로 분석된다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
