
 Home


[딜사이트 장소영 기자] 삼성증권이 올해 3분기 부채자본시장(DCM) 리그테이블에서 순위 변화를 이끌었다. 직전분기 리그테이블 9위에서 5위로 올라서며 중상위권 경쟁 구도에서 앞서 나가고 있다. 기존 주관 트랙레코드를 보유한 발행사의 딜을 이어가는 동시에 대형 발행사 물량을 확보한 점이 실적 개선에 주효했다는 분석이다.
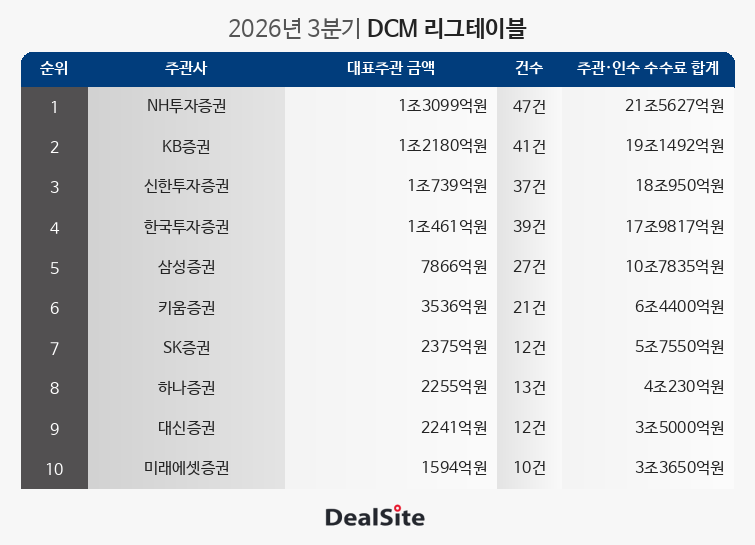
1일 딜사이트 자본시장 리그테이블에 따르면 삼성증권의 3분기 일반 회사채 주관금액은 7866억원으로 5위를 차지한 것으로 집계됐다. 집계 대상은 수요예측을 거쳐 발행된 공모 회사채(후순위채 포함)로 하이브리드 성격의 신종자본증권은 제외했다. 여기에 수요예측을 거치지 않은 특수채·금융채와 자산유동화(ABS)은 포함하지 않았다.
삼성증권이 기존 주관 트랙레코드를 보유한 발행사의 회사채 딜을 올해도 이어간 점이 실적 개선에 주효했다는 분석이다. 올해 3분기에 있었던 대형 딜은 롯데건설·롯데케미칼·대한항공·SK리츠·키움에프앤아이 등으로, 삼성증권은 해당 딜에서 모두 대표주관사로 참여했다. 이 발행사들은 삼성증권이 지난해에도 주관한 곳이다. 삼성증권은 대한항공, 롯데 계열사, SK 계열사, 키움에프앤아이 회사채 딜을 주관한 바 있다.
눈길을 끄는 부분은 일부 대형 딜에서 기존 빅4(KB·NH·한투·신한) 하우스들과 공동 주관사단을 구성하며 대형 물량을 확보한 점이다. 대신에프앤아이(3000억원) 딜에서는 한투·신한·KB·NH와, 우리금융에프앤아이(2440억원) 딜의 경우는 신한·NH·키움과 각각 대표주관사단을 구성했다. 특히 신한투자증권의 5000억원 규모 회사채 발행에서 NH투자증권과 공동으로 대표주관하며 실적 확대에 힘을 보탰다.
삼성증권의 순위가 오르자 중상위권 경쟁 구도에도 변화가 일어났다. SK증권은 지난 분기 6위에서 7위로, 같은 기간 대신증권은 7위에서 9위, 미래에셋증권은 8위에서 10위로 각각 내려섰다.
분기 기준 5위에 오른 삼성증권은 연간 누적(1~3분기) 기준으로는 7위를 기록했다. 삼성증권은 연간 2조1019억원의 대표주관 실적을 기록하며 SK증권(2조1523억원)과의 격차를 좁혔다. 연간 누적 기준 6위인 SK증권과의 격차는 500억원 수준으로 연간 리그테이블 순위도 변동될 가능성이 커진 셈이다.
3위 자리 싸움도 치열하다. 이번 분기 DCM 리그테이블에서 신한투자증권은 1조739억원의 대표주관 실적으로 전분기에 이어 3위를 유지했다. 반면 한국투자증권(4위)은 1조원을 넘기며 신한투자증권과의 격차를 278억원으로 좁혔다. 주관 건수에서는 한국투자증권이, 주관 규모에서는 신한투자증권이 앞서고 있다.
한국투자증권은 이번 분기에 39건을 주관하면서 신한투자증권(37건)을 근소한 차이로 앞질렀다. 그러나 신한투자증권은 빅딜을 확보하며 규모에서 우위를 보였다. 신한투자증권은 한국금융지주(3350억원), 한화리츠(2000억원), 우리금융에프앤아이(2400억원), DB증권(2000억원), NH투자증권(3000억원) 등 증권사 위주의 딜을 수임하는 저력을 보였다. 이에 연간 누적 기준으로 한국투자증권(3위)과 신한투자증권(4위)의 격차도 약 8000억원으로 전년(약 1조4000억원)보다 6000억원 좁아졌다.
향후 중상위권 하우스 간 치열한 경쟁 구도가 이어질 전망이다. 4분기 SK(AA+), GS(AA0), 고려아연(AA0), 한국투자증권(AA-) 등이 회사채 발행을 앞두고 있다. 특히 SK가 오는 7일 1500억원 규모의 회사채 발행을 앞두고 있으며 KB증권과 SK증권이 대표주관을 맡는다. SK증권으로서는 삼성증권과의 누적 실적 격차에 변수가 될 수 있는 물량을 확보한 셈이다. IB 업계 관계자는 “3분기는 통상적으로 회사채 발행량이 커지는 시기가 아니다"라며 "4분기에는 자금조달 수요가 있는 기업들이 잇달아 회사채 시장을 찾을 것”이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
