
 Home

[딜사이트 김주연 기자] 삼성전자가 사상 처음으로 분기 영업이익 100조원을 돌파할 것이란 전망이 나오고 있다. 인공지능(AI) 서버 수요를 중심으로 메모리 호황이 이어지는 가운데 6세대 고대역폭메모리(HBM4) 출하까지 본격적으로 늘면서 반도체 사업이 전체 실적을 한 단계 더 끌어올릴 것이란 분석에서다. 여기에 파운드리 등 비메모리 사업의 적자폭 축소도 디바이스솔루션(DS)부문의 이익 규모 확대에 기여할 것이란 관측이다.
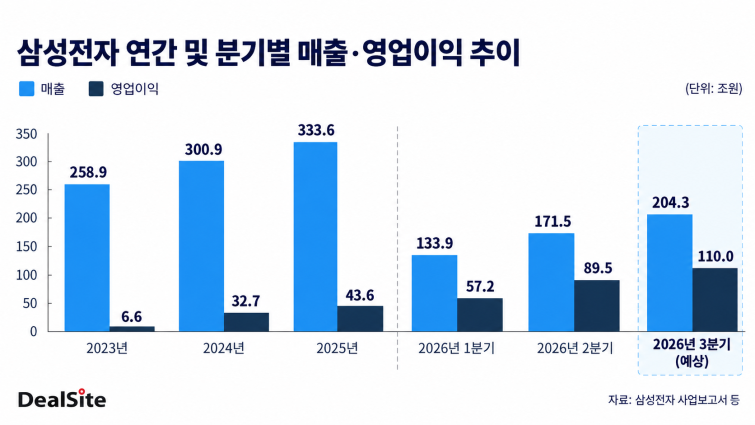
30일 에프앤가이드에 따르면 삼성전자의 올해 3분기 영업이익은 약 110조원, 매출은 약 204조원에 이를 것으로 전망된다. 지난 2분기 세운 역대 최대 영업이익 89조4924억원을 한 분기 만에 경신하는 동시에 처음으로 분기 영업이익 100조원 시대를 여는 셈이다.
이에 따라 올해 전체 삼성전자의 이익 규모도 사상 최대 규모에 이를 것으로 보인다. 시장에서는 3분기에 이어 4분기 역시 100조원대 실적 흐름을 이어갈 것으로 전망하고 있다. 이같은 전망을 반영한 올해 전체 영업이익 규모는 최대 370조원 수준까지 확대될 것으로 관측된다. 지난해 영업이익인 43조6000억원의 8배를 웃도는 수준이다.
3분기 실적의 핵심은 이번에도 반도체 사업을 담당하는 DS부문이다. 증권업계에서는 삼성전자 DS부문의 3분기 영업이익을 100조원 이상으로 추정하고 있다. 전체 영업이익의 90% 이상을 담당하는 셈이다.
1c 나노 D램 수율 개선과 함께 HBM4의 빠른 램프업이 3분기 DS부문 실적 개선에 기여했다는 분석이다. LS증권은 삼성전자의 HBM4 출하 비중이 1분기 5%에서 2분기 35%까지 높아진 데 이어 3분기에도 공급 물량이 큰 폭으로 확대된 것으로 추정했다. 앞서 삼성전자도 2분기 실적발표 콘퍼런스콜에서 3분기 HBM4 매출이 전분기 대비 3배 이상 확대될 것으로 전망한 바 있다.
HBM4 출하 확대는 3분기 뿐만 아니라 향후 삼성전자 메모리 실적의 핵심 변수로 작용할 것이란 관측도 나온다. 고객사들이 발열 관리와 공급 안정성을 위해 12단보다 8단 제품 비중을 늘리면서 베이스다이와 패키징 등 후공정 수요도 함께 증가하고 있기 때문이다. 여기에 범용 D램 가격 상승세가 이어지면 HBM 가격 협상력도 높아질 수 있다는 진단이다.
파운드리와 시스템LSI사업부 등 비메모리 사업도 적자 폭이 줄어들 것으로 예상된다. HBM4용 베이스다이 생산 확대와 모바일 애플리케이션프로세서(AP) 엑시노스 물량 증가, 선단공정 가동률 개선이 수익성 회복을 이끌고 있는 것으로 분석된다. 아직 연간 기준으로는 적자를 기록할 것으로 보이지만 파운드리 가동률이 높아지면서 분기별 적자 규모는 4분기에도 축소 흐름을 이어갈 것이라는 전망이 나온다.
반면 디바이스경험(DX)부문은 부품 가격 상승 부담으로 수익성이 악화를 피하지 못할 전망이다. 갤럭시 Z8 시리즈가 국내 사전판매 144만대로 역대 갤럭시 스마트폰 최고 기록을 경신했지만 메모리 가격 상승분을 제품 가격에 전가하지 못하면서 적자폭 확대가 이어질 것으로 분석된다. 증권업계에서는 모바일경험(MX)사업부의 3분기 영업손실 규모를 전분기(7000억원)보다 커진 1조7000억원 수준으로 추정하고 있다.
손인준 유진투자증권 연구원은 "삼성전자는 메모리 가격 급등에도 제품 가격 인상을 제한하며 시장 점유율 확대에 주력하고 있다"며 "다만 원가 상승분의 전가가 제한되면서 영업적자 폭은 크게 확대될 전망"이라고 했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
