
 Home

금융정책의 성과는 숫자로 평가된다. 하지만 목표를 낮게 잡거나 시행 전 성과를 인정한다면 높은 점수가 정책의 실효성을 담보하기 어렵다. 민원이 늘어난 업권에서 평가대상이 줄어든 사례도 있다. 딜사이트는 금융당국이 정책·감독 성과를 재는 ‘잣대’가 실제 수요와 효과, 위험을 제대로 반영하는지 짚어본다. [편집자 주]
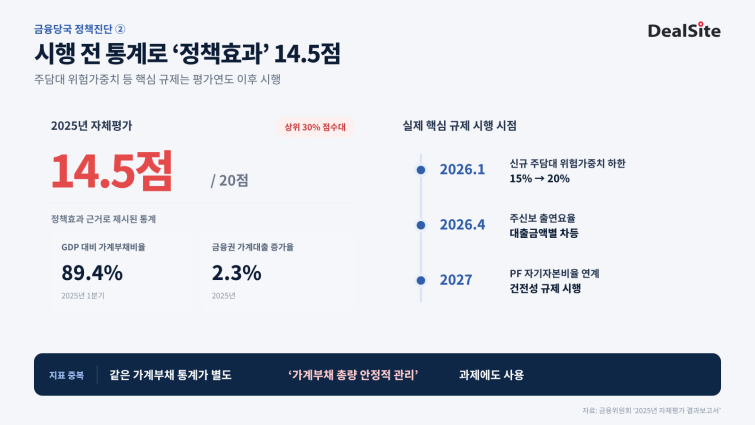
[딜사이트 한영훈 기자] 정책이 나오기도 전에 집계된 통계가 해당 정책의 ‘효과’를 보여주는 근거로 쓰였다. 금융위원회는 2025년 자체평가에서 ‘주택담보대출 위험가중치 상향 등 거시건전성 규제 개선’의 정책효과에 20점 만점 중 14.5점을 줬다. 하지만 효과의 근거로 제시한 국내총생산(GDP) 대비 가계부채비율은 핵심 정책인 주담대 위험가중치 상향 방안이 발표되기 약 반년 전 수치였다. 규제 자체도 평가연도인 2025년에는 시행되지 않았다. 반면 다른 미시행 정책에는 ‘가시적인 효과가 없다’며 8.5점을 매겨 자체평가의 잣대가 과제마다 엇갈렸다.
30일 금융위의 ‘2025년 자체평가 결과보고서’를 보면 자체평가는 계획 수립과 집행, 목표 달성도, 정책효과 등을 항목별로 점수화한다. 거시건전성 규제 개선 과제가 받은 정책효과 14.5점은 금융위 평가기준상 상위 30% 과제에 적용되는 점수대다.
해당 과제는 부동산에 쏠린 금융회사 자금을 기업 등 생산적 분야로 돌리는 내용이다. 핵심 조치는 은행권 신규 주택담보대출 위험가중치 하한을 15%에서 20%로 높인 것이다. 위험가중치는 은행이 대출 위험에 대비해 쌓아야 할 자본을 계산할 때 적용하는 비율이다. 비율이 오르면 같은 규모의 주담대를 취급하는 데 필요한 자본이 늘어난다.
금융회사가 주택신용보증기금에 내는 출연요율도 대출금액에 따라 달리 적용하도록 바꿨다. 부동산 프로젝트파이낸싱(PF)은 사업비 대비 자기자본비율에 따라 위험가중치와 충당금 등을 차등화하기로 했다.
핵심 조치들은 평가 대상인 2025년에는 시행되지 않았다. 주담대 위험가중치 상향은 올해 1월, 출연요율 개편은 4월부터 적용됐다. PF 건전성 규제는 일부 증권업 관련 조치를 제외하면 2027년부터 시행된다.
시행 전인 정책에 14.5점의 정책효과가 인정된 근거는 가계부채 관련 통계였다. 금융위 평가기준상 정책효과는 관리과제 추진으로 개선된 계량지표와 국민이 체감할 수 있는 성과를 평가한다. 계량성과는 해당 과제 추진에 따른 개선 효과가 명확해야 한다. 보고서는 GDP 대비 가계부채비율과 금융권 가계대출 증가율을 정량적 정책효과로 제시했다.
이 가운데 2025년 1분기 GDP 대비 가계부채비율 89.4%는 정책 시행 전을 넘어 발표보다도 앞선 통계다. 금융위는 이를 2018년 이후 가장 낮은 수준이라고 설명했다. 하지만 주담대 위험가중치 상향 방안이 발표된 시점은 2025년 9월이다. 정책 방안이 나오기 약 반년 전에 집계된 수치인 만큼 주담대 위험가중치 상향에 따른 정책효과로 보기 어렵다.
2025년 금융권 가계대출 증가율 2.3%도 정책효과의 근거로 제시됐다. 과거 10년 평균인 5.9%의 절반에 못 미쳤다는 점을 성과로 들었다. 연간 수치에는 규제 발표 이후 기간이 일부 포함됐지만 주담대 위험가중치 상향은 2026년부터 시행됐다. 가계대출 증가세 둔화 가운데 해당 규제가 어느 정도 영향을 미쳤는지를 별도로 가려낸 분석도 보고서에는 제시되지 않았다.
정책효과의 근거로 쓰인 가계부채 통계는 별도 관리과제에서도 그대로 등장한다. ‘가계부채 총량 안정적 관리’ 과제다. 두 과제 모두 성과지표로 한국은행 가계신용 증가율을 사용했고 목표도 3.2%로 같았다. 실적란에는 당시 최신치인 2025년 3분기 기준 2.7%를 동일하게 적었다.
정책효과를 설명하는 숫자도 겹쳤다. GDP 대비 가계부채비율 89.4%와 금융권 가계대출 증가율 2.3%가 두 과제에 각각 제시됐다. 동일한 가계부채 지표가 서로 다른 정책과제의 성과를 뒷받침하는 근거로 활용됐지만 각 과제가 수치 개선에 얼마나 기여했는지는 평가표에서 구분되지 않았다.
두 과제의 정책 목적은 서로 다르다. 가계부채 총량관리는 대출 증가 속도를 낮추는 데 초점이 맞춰져 있다. 반면 거시건전성 규제 개선은 주담대의 자본 부담을 높여 금융회사 자금을 부동산에서 기업 등 생산적 분야로 돌리는 정책이다. 그럼에도 거시건전성 규제의 직접적인 영향을 확인할 수 있는 주담대 위험가중자산이나 주담대·기업대출 등 자금 흐름의 변화는 정책효과 근거에 제시되지 않았다.
정책을 마련하고 제도를 정비한 성과는 별도 평가항목에서 이미 반영됐다. 금융위는 방안 발표와 규정 개정, PF 제도개선 등을 근거로 ‘추진계획 집행이행도’에 20점 만점 중 19점을 매겼다. 정책을 계획대로 마련했는지는 집행이행도에서 높은 점수를 줬으면서 별도로 구분된 정책효과에는 실제 시행 전 통계를 활용한 것이다.
같은 보고서에서 또 다른 미시행 정책을 평가한 잣대는 달랐다. ‘가산금리 산정방식 개선’ 과제는 2025년 12월 관련 법안이 국회를 통과했지만 시행일은 2026년 7월이었다. 보고서는 이 과제에 대해 “시행 전이어서 가시적인 효과가 나타나지 않았고 별도 계량성과도 없다”고 평가했다. 정책효과 점수는 8.5점이었다.
한쪽에는 시행 전이라는 이유로 계량성과를 인정하지 않았지만 다른 쪽에는 시행 전 통계를 정책효과의 근거로 활용한 셈이다. 같은 자체평가 안에서도 미시행 정책의 효과를 판단하는 기준이 일관되지 않았다는 지적이 나오는 이유다.
금융권 관계자는 “규제 시행 전 통계나 다른 과제와 겹치는 지표를 정책효과의 근거로 쓰면 해당 규제가 실제 어떤 변화를 만들었는지 알기 어렵다”며 “제도 마련은 집행실적으로 평가하고 정책효과는 시행 이후 주담대와 기업대출 등 자금 흐름이 어떻게 달라졌는지를 기준으로 평가해야 한다”고 말했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
