
 Home

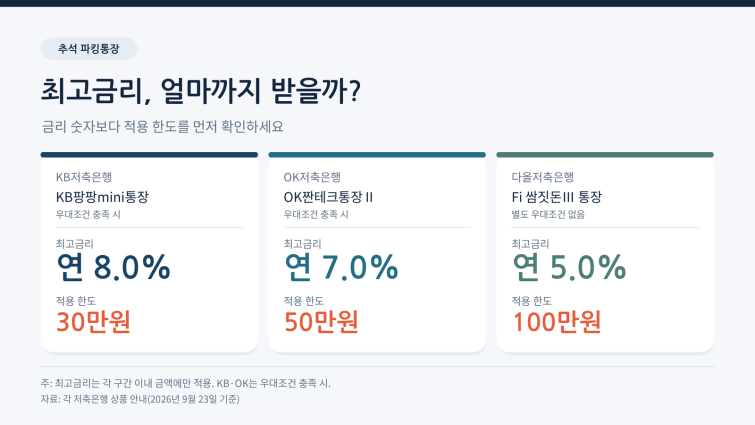
[딜사이트 한영훈 기자] 추석 상여금이나 생활비처럼 연휴 동안 잠시 머무는 돈을 굴리려는 금융소비자라면 파킹통장의 ‘최고금리’부터 따져볼 필요가 있다. 연 7~8%의 높은 금리를 내건 상품도 최고금리가 적용되는 금액은 30만~50만원에 그치는 경우가 있기 때문이다.
파킹통장은 돈을 장기간 묶지 않고 필요할 때 꺼내 쓸 수 있어 명절 상여금이나 여윳돈처럼 단기간 보관할 자금을 굴리는 데 유용하다. 다만 상품 전면에 내건 최고금리만 보고 선택하면 기대했던 것보다 실제 받는 이자가 적을 수 있다.
파킹통장은 예치금 구간별로 다른 금리를 적용하는 상품이 많다. 최고 연 8% 상품이라도 30만원까지만 해당 금리가 적용되고 이를 초과한 금액에는 낮은 금리가 붙는 식이다. 예치액이 커질수록 전체 예치금을 기준으로 한 평균금리는 최고금리보다 낮아질 수밖에 없다. 우대조건과 적용 시점까지 상품마다 달라 가입 전 확인이 필요하다.
KB저축은행이 신규고객을 대상으로 판매하는 ‘KB팡팡mini통장’은 최고 연 8.0% 금리를 제공한다. 세 상품 가운데 최고금리는 가장 높지만 연 8%가 적용되는 금액은 30만원 이하로 제한된다.
30만원 이하 예치금에 적용되는 기본금리는 연 6.0%다. 멤버십 가입 또는 마케팅 수신 동의, 체크카드 이용, 간편결제 등록이나 자동이체 등 조건을 충족하면 최대 2.0%포인트의 우대금리가 붙는다.
30만원을 초과한 금액에는 적용 금리가 크게 낮아진다. 30만원 초과 300만원 이하분의 기본금리는 연 0.6%, 300만원 초과 3000만원 이하분은 연 0.3%다. 목돈을 넣더라도 전체 예치금에 연 8%가 적용되는 구조가 아니라는 얘기다.
높은 금리를 받으려면 가입 시점도 따져봐야 한다. KB팡팡mini통장은 우대조건 충족 여부를 전월 말 기준으로 판단한다. 신규 가입 첫 달에는 원칙적으로 우대금리가 적용되지 않는다. 다만 전월 말 이미 kiwi멤버십에 가입했거나 마케팅 수신에 동의한 고객은 해당 우대금리를 받을 수 있다.
OK저축은행의 ‘OK짠테크통장Ⅱ’도 최고 연 7.0%를 내걸고 있다. 최고금리 적용 한도는 KB팡팡mini통장보다 많은 50만원이다. 50만원 이하분 기본금리는 연 5.0%다. 간편결제 또는 카드 결제계좌 등록 시 1.8%포인트, 마케팅 동의 시 0.2%포인트를 더해 최고금리가 적용된다.
50만원을 초과하는 예치금에는 낮은 구간금리가 적용된다. 50만원 초과 500만원 이하분의 기본금리는 연 0.8%, 500만원 초과 5000만원 이하분은 연 0.1%다. 우대금리를 모두 받아도 각각 연 2.8%, 연 2.1%다.
특히 연휴 직전 계좌를 개설한다면 우대금리가 언제부터 붙는지도 살펴봐야 한다. 페이·카드 결제계좌 등록에 따른 1.8%포인트 우대는 등록일로부터 이틀 뒤, 마케팅 동의에 따른 0.2%포인트는 계좌개설일로부터 이틀 뒤 적용된다. 계좌를 만든 직후부터 최고 연 7%를 받을 수 있는 것은 아닌 셈이다.
복잡한 우대조건이 부담스럽다면 조건 없이 금리를 주는 상품도 선택지가 될 수 있다. 대신 이 역시 최고금리 적용 한도는 따로 확인해야 한다.
다올저축은행의 ‘Fi 쌈짓돈Ⅲ 통장’은 100만원 이하 예치금에 별도 우대조건 없이 연 5.0%를 제공한다. KB저축은행과 OK저축은행 상품보다 최고금리는 낮지만 최고금리 적용 한도는 100만원으로 더 크다. 100만원 초과 500만원 이하분에는 연 3.5%, 500만원 초과 5000만원 이하분에는 연 3.3%가 적용된다. 5000만원 초과분의 금리는 연 1.5%다.
결국 최고금리만 비교하기보다 실제 맡길 금액을 기준으로 얼마의 이자를 받을 수 있는지를 계산해보는 것이 중요하다. 만약 올 추석 연휴 동안 100만원을 ‘Fi 쌈짓돈Ⅲ 통장’에 그대로 넣어둔다고 가정하면 세전 이자는 약 548원이다. 일반과세 15.4%를 적용한 세후 이자는 약 464원이다.
예치액이 커질수록 낮은 금리가 적용되는 구간의 비중이 늘면서 최고금리와 전체 예치금 기준 평균금리의 차이도 벌어진다. 다올저축은행이 제시한 가중평균금리는 1000만원 예치 시 연 3.55%, 5000만원은 연 3.35%다. 이를 기준으로 나흘치 세후 이자를 계산하면 각각 약 3291원, 1만5529원이다.
파킹통장을 고를 때는 상품 전면에 적힌 최고금리뿐 아니라 최고금리가 적용되는 금액과 초과분에 붙는 금리, 우대조건과 적용 시점을 함께 비교할 필요가 있다. 특히 연휴처럼 자금을 맡기는 기간이 짧다면 몇 %포인트의 최고금리 차이보다 실제 금리가 적용되는 기간과 예치 한도가 받을 수 있는 이자를 좌우할 수 있다.
금융권 관계자는 “파킹통장 상품 전면에 적힌 최고금리가 내 예치금 전체에 적용된다고 생각하면 실제 이자와 차이가 커질 수 있다”며 “추석 여윳돈을 넣기 전 최고금리가 얼마인지보다 얼마까지 적용되는지, 초과 금액에는 몇 %가 붙는지, 우대조건을 언제부터 충족하는지를 함께 확인해야 한다”고 조언했다.
금융권 관계자는 “(파킹통장) 상품 전면에 적힌 최고금리가 내 예치금 전체에 적용된다고 생각하면 실제 이자와 차이가 커질 수 있다”며 “추석 여윳돈을 파킹통장에 넣기 전 최고금리가 얼마인지보다 얼마까지 적용되는지, 초과 금액에는 몇 %가 붙는지, 우대조건을 언제부터 충족하는지를 함께 확인해야 한다”고 조언했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
