
 Home

[딜사이트 조은지 기자] 글로벌 최대 가상자산거래소 바이낸스의 고팍스 경영 참여를 둘러싼 규제 불확실성이 해소된 지 1년을 앞두고 있지만 기대했던 반등은 아직 나타나지 않고 있다. 오랜 규제 리스크는 걷혔지만 거래소 본업은 오히려 위축됐고 경쟁사와의 격차도 좁히지 못했다. 고파이 사태로 무너진 재무구조를 회복하는 동시에 바이낸스의 자금력과 글로벌 경쟁력을 실제 이용자 확대와 거래 활성화로 연결하는 일이 과제로 남았다.
28일 가상자산업계에 따르면 금융위원회 금융정보분석원(FIU)은 지난해 10월15일 고팍스의 임원 변경 신고를 수리했다. 바이낸스가 2023년 2월 고팍스 지분을 인수한 이후 약 2년7개월 동안 이어진 경영 참여 관련 규제 불확실성이 사실상 해소된 것이다. 바이낸스는 지난해 말 기준 고팍스 운영사 스트리미 지분 67.45%를 보유하고 있다.
당시 시장에서는 신고 수리를 계기로 고팍스의 경영 정상화가 속도를 낼 것이라는 전망이 나왔다. 바이낸스의 자금력과 글로벌 거래소 운영 경험을 활용하면 거래 유동성을 늘리고 신규 이용자를 확보할 수 있다는 기대였다. 장기간 변경신고 심사로 운신의 폭이 좁았던 고팍스가 서비스 개편과 신규 사업에도 본격적으로 나설 수 있을 것으로 예상됐다.
하지만 규제 문턱을 넘은 이후에도 고팍스의 시장 지위는 크게 달라지지 않았다. 국내 원화 거래소 시장에서는 업비트와 빗썸의 양강 구도가 이어지고 있으며 고팍스는 코인원과 코빗에 이어 5위권에 머물고 있다. 바이낸스의 글로벌 유동성이나 상품·서비스 경쟁력을 활용해 시장 판도를 흔들 만한 변화도 아직 구체적으로 드러나지 않았다.
경쟁사들은 같은 기간 사업 재편에 속도를 냈다. 두나무는 네이버파이낸셜과의 결합을 추진하고 빗썸은 기업공개와 이용자 확보에 나섰다. 코인원은 한국투자증권과 OKX를 새 주주로 맞았고 코빗도 미래에셋그룹으로 대주주가 바뀌면서 자본 확충과 사업 재편의 기반을 마련했다. 국내 거래소 업계가 자본과 플랫폼을 중심으로 빠르게 합종연횡하는 사이 고팍스는 상대적으로 존재감을 키우지 못한 셈이다.
◆매출 반토막·영업손실 157% 확대
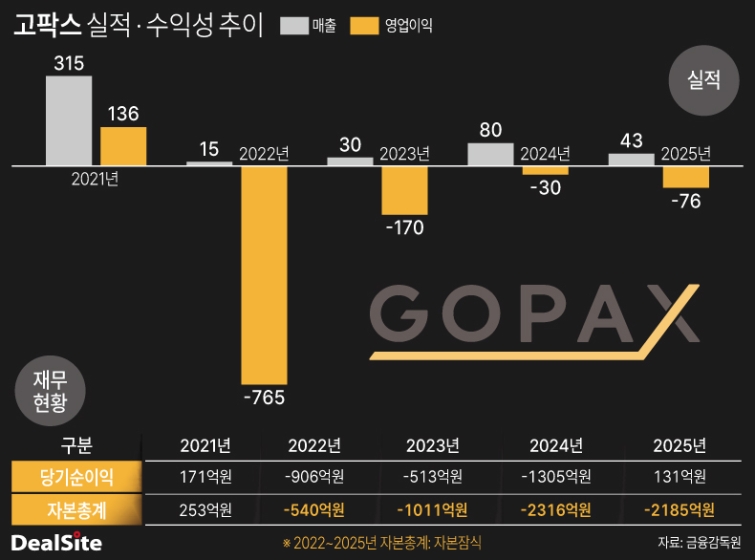
실적은 오히려 뒷걸음질쳤다. 스트리미의 2025년 영업수익은 43억원으로 전년 80억원보다 46.1% 감소했다. 같은 기간 영업비용은 110억원에서 120억원으로 늘었다. 이에 따라 영업손실은 30억원에서 76억원으로 157.2% 확대됐다.
고팍스의 영업수익은 가상자산 거래수수료와 출금수수료 등에 좌우된다. 영업수익이 절반 가까이 줄고 영업손실까지 확대된 점을 고려하면 바이낸스의 경영 참여가 아직 거래소 본업의 실적 회복으로 이어지지 않은 것으로 볼 수 있다. 규제 불확실성 해소만으로 이용자와 거래대금이 곧바로 돌아오지는 않은 셈이다.
당기순이익만 보면 분위기가 다르다. 스트리미는 지난해 131억원의 순이익을 기록하며 2024년 1305억원 순손실에서 흑자로 전환했다. 하지만 본업이 살아난 결과로 보기는 어렵다. 지난해 가상자산 관련 평가이익 265억원이 영업외수익에 반영됐고, 평가손실 등을 차감한 순평가이익도 261억원을 웃돌았다. 고파이 관련 가상자산 차입부채 등의 가치 변동에서 발생한 평가손익이 최종 실적에 큰 영향을 미쳤다.
현금흐름도 순이익과 반대로 움직였다. 스트리미의 지난해 영업활동현금흐름은 마이너스 63억원으로 전년 마이너스 29억원보다 현금 유출 규모가 커졌다. 131억원의 순이익을 냈지만 거래소 본업에서 안정적으로 현금을 창출하는 구조로 돌아섰다고 보기는 어려운 이유다.
◆고파이 사태 이후 4년째 완전자본잠식
본업 부진보다 무거운 짐은 고파이 사태가 남긴 재무 부담이다. 고파이는 고팍스가 판매한 가상자산 예치 서비스로 운용사인 제네시스글로벌캐피탈이 2022년 11월 출금을 중단하면서 고객 자산이 묶였다. 스트리미는 고객에게 지급해야 할 가상자산을 부채로 인식하고 상환을 진행하고 있다.
고파이 사태 이후 스트리미는 2022년 말 완전자본잠식에 들어갔다. 자본총계는 2022년 말 마이너스 539억원에서 2023년 말 마이너스 1011억원, 2024년 말 마이너스 2316억원으로 악화됐다. 지난해에는 순이익 전환에 힘입어 마이너스 2185억원으로 자본잠식 규모가 소폭 줄었지만 4년 연속 완전자본잠식 상태에서는 벗어나지 못했다.
감사인도 스트리미의 계속기업 존속능력에 중요한 불확실성이 존재한다고 판단했다. 지난해 말 유동부채는 유동자산보다 2191억원 많았고 총부채도 총자산을 2185억원 초과했다. 고파이 관련 미지급 자산을 상환하는 동시에 거래소 본업의 현금창출력을 회복하지 못하면 재무구조를 정상화하기 쉽지 않은 구조다.
바이낸스가 고팍스 지분을 인수한 뒤 3년여, 경영 참여를 둘러싼 규제 불확실성까지 걷혔지만 아직 ‘바이낸스 효과’는 숫자로 확인되지 않고 있다. 고팍스가 5위 거래소에 머무르지 않으려면 바이낸스의 자금과 기술, 글로벌 유동성을 실제 서비스 경쟁력으로 연결해 거래소 본업부터 되살리는 것이 급선무다. 여기에 고파이 사태 이후 이어진 재무 부담과 이용자 신뢰 문제까지 풀어야 비로소 경영 정상화에 속도를 낼 수 있다는 평가가 나온다.
고팍스 관계자는 “따로 드릴 말씀은 없다”며 “고파이 문제는 내부적으로 해결하기 위해 최선을 다하고 있다”고 말했다. 이어 “관련 제재심도 미뤄지고 있어 여러 상황을 지켜봐야 할 것 같다”고 덧붙였다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
