
 Home

[딜사이트 방태식 기자] 바로팜이 코스닥 상장을 앞두고 성장전략의 무게중심을 '회원 확대'에서 '수익화'로 옮기고 있다. 기존 회원의 이용빈도와 거래액을 높이는 동시에 플랫폼에서 발생한 거래를 바로팜몰 상품거래액(GMV)으로 전환해 수익화 기반을 넓힌다는 구상이다. 특히 건강기능식품·의약품 유통 자회사 ‘비알피랩스’의 수익성과 재고 효율을 얼마나 끌어올릴지도 향후 실적 개선의 주요 과제로 꼽힌다.
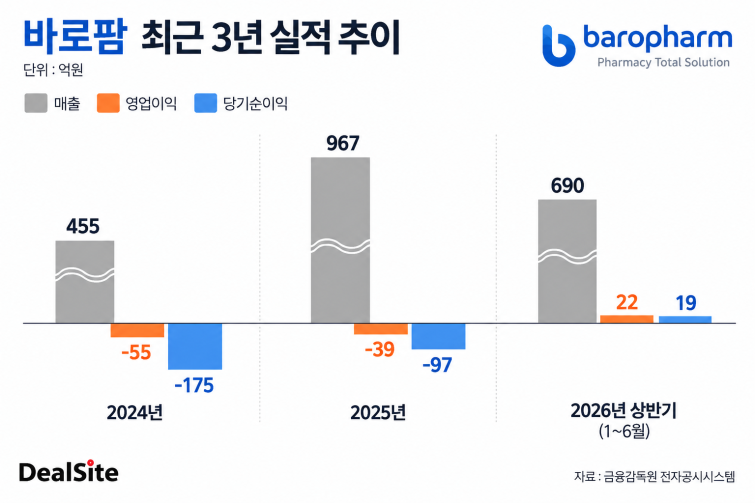
23일 업계에 따르면 바로팜의 연결 기준 매출은 2024년 455억원에서 지난해 967억원으로 2배 이상 증가했다. 올 상반기에도 690억원의 매출을 기록하며 성장세를 이어가는 모습이다. 약국 플랫폼의 높은 시장 침투율을 바탕으로 파트너십 사업을 확대한 것이 외형성장을 견인했다.
실제로 올 상반기 파트너십 사업 매출은 512억원으로 전체 매출의 74.3%를 차지했다. 파트너십 사업은 바로팜이 제약사와 브랜드사 등의 제품을 직접 매입한 뒤 약국에 공급하는 구조다. 이미 확보한 약국 네트워크를 상품 유통으로 연결하면서 매출 규모가 빠르게 확대됐다.
다만 외형성장 과정에서 수익성 지표는 낮아졌다. 바로팜의 매출총이익률은 2023년 60.11%에서 지난해 16.13%까지 하락했다. 상품을 직접 매입해 판매하는 파트너십 사업 비중이 확대되면서 매출과 함께 매출원가도 크게 증가한 영향으로 풀이된다.
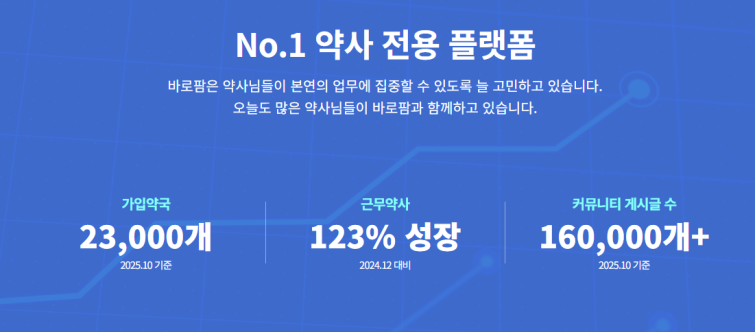
이에 바로팜은 단순한 외형 확대를 넘어 기존 약국 네트워크의 수익성을 높이는 데 초점을 맞추고 있다. 이미 전국 약국의 90% 이상을 회원으로 확보한 만큼 신규 회원을 추가로 유치하는 방식만으로는 성장 여력이 제한적이기 때문이다. 기존 회원의 플랫폼 이용빈도와 거래액, 바로팜몰 결제 비중을 높여 회원당 수익성을 끌어올린다는 전략이다.
이러한 수익화 전략의 핵심 지표로 꼽히는 것이 통합거래액(TGMV)의 GMV 전환율이다. TGMV는 바로팜 플랫폼을 통해 발생하는 전체 거래 규모를 나타내는 반면 GMV는 바로팜몰에서 실제 상품 거래로 이어진 금액이다. 플랫폼에서 발생하는 거래 가운데 바로팜몰 결제로 연결되는 비중이 높아질수록 회사가 직접 수익화할 수 있는 거래 기반도 확대되는 구조다.
TGMV의 GMV 전환율은 2023년 11.9%에서 지난해 16.9%로 상승했다. 바로팜은 올해 19%, 2027년 20%, 2028년 22%까지 높인다는 목표다. 이를 위해 바로팜몰 입점업체와 취급 상품을 확대하고 주문이 바로팜몰 GMV로 연결되는 파트너십 사업과 자체 브랜드 사업을 강화할 계획이다. 아울러 인공지능(AI) 기반 의약품 식별·카운팅 솔루션과 AI 에이전트, 약국 경영지원 서비스 등을 고도화해 플랫폼 이용도와 락인(Lock-in)을 높인다는 구상이다.
더불어 수익원 다각화에도 나선다. 플랫폼 사업에서는 타깃 광고와 클라우드, 데이터 구독 서비스인 '비알피인사이트' 등을 확대할 계획이다. 파트너십 사업에서는 켄뷰와 한독 등 대형 제약·헬스케어 기업과의 협업을 늘리는 동시에 아워팜과 레비클, CHD제약 일반의약품(OTC) 등 자체 브랜드 포트폴리오도 강화한다는 방침이다.
외형성장의 한 축을 담당해온 비알피랩스의 체질 개선도 주요 과제로 꼽힌다. 비알피랩스는 지난해 당기순손실을 기록했지만 올 상반기에는 약 3억2000만원의 당기순이익을 내며 흑자전환했다. 다만 흑자 규모가 아직 크지 않은 데다 재고 부담과 모회사에 대한 자금 의존도가 높은 만큼 이를 안정적인 이익과 현금흐름으로 연결해야 하는 숙제가 남아 있다.
올 상반기 말 기준 비알피랩스의 재고자산은 약 188억원으로 집계됐다. 바로팜의 최근 3.5개년 연결 기준 평균 재고자산 회전율도 5.5회로 비교기업 평균인 12.9회를 밑돌았다. 재고자산 회전율은 일정 기간 재고가 얼마나 빠르게 매출로 전환되는지를 보여주는 지표로 수치가 낮을수록 상대적으로 재고 소진 속도가 느리다는 의미다. 향후 수익성을 지속적으로 개선하려면 비알피랩스를 중심으로 재고 회전 속도를 높여 운전자본 부담을 줄일 필요가 있다는 분석이다.
모회사에 대한 자금 의존도도 높은 수준이다. 바로팜의 비알피랩스 대여금 잔액은 2023년 50억원에서 지난해 144억원, 올 상반기 156억원으로 꾸준히 늘었다. 바로팜은 올 7월 이 가운데 80억원을 출자전환하기로 결정했다. 출자전환으로 비알피랩스의 부채 부담과 이자비용은 낮아질 수 있지만 신규 자금이 유입되는 것은 아닌 만큼 근본적인 재무구조 개선을 위해서는 자체 영업현금흐름을 안정적으로 창출해야 한다는 지적이다.
바로팜 관계자는 “회원 약국 수의 외형적 확대를 넘어 기존 약국의 플랫폼 이용 빈도와 거래액, 바로팜몰 결제 비중을 높이는 것이 핵심 성장 전략”이라며 “올 상반기 연결 기준 영업이익 22억원을 기록하며 흑자전환했으며 향후 매출 확대에 따른 영업레버리지 효과를 통해 수익성이 지속적으로 개선될 것”이라고 밝혔다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
