
 Home


[딜사이트 방태식 기자] 바로팜이 기업공개(IPO) 절차를 본격화한 가운데 공모가 산정의 적정성이 시험대에 오를 전망이다. 현재 매출의 70% 이상이 의약품 등을 직접 매입해 약국에 공급하는 파트너십 사업에서 발생하고 있지만 기업가치 산정에는 해외 플랫폼 기업의 주가수익비율(PER)을 적용했기 때문이다. 특히 회사가 공모가 산정에 2027~2028년 추정 실적을 활용하면서 일각에선 미래 성장성을 실제 실적으로 입증할 수 있을지도 관건이 될 것으로 관측 중이다.
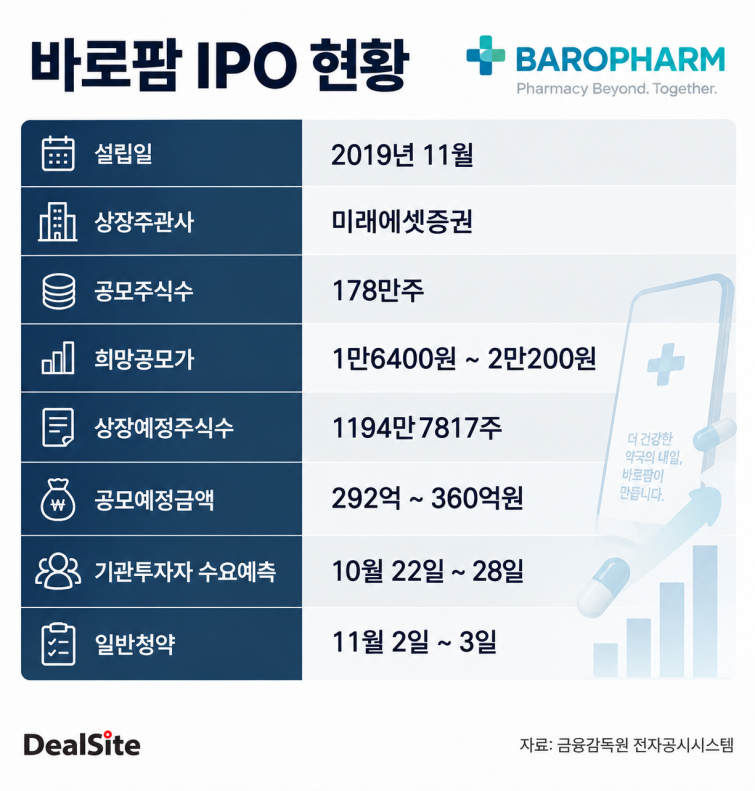
16일 업계에 따르면 바로팜은 코스닥 상장을 위한 희망공모가 범위를 1만6400원~2만200원으로 제시했다. 주당 평가가액 2만6210원에 각각 37.4%, 22.9%의 할인율을 적용한 가격이다.
바로팜은 기업가치 산정을 위한 최종 비교기업(피어그룹)으로 일본 ‘M3’와 미국 ‘Doximity’를 선정했다. 두 회사의 2026년 상반기 기준 직전 12개월 실적을 토대로 산출한 평균 PER 24.95배를 바로팜의 기업가치 산정에 적용했다.
눈길을 끄는 부분은 상장예비심사 단계에서 제시했던 경쟁기업이 최종 비교기업에서 모두 빠졌다는 점이다. 바로팜은 상장예심 당시 데일리팜과 지오영, 온라인팜, 대웅더샵, 한국아이큐비아, GC메디아이, 동아제약, 동국제약 등 8개사를 경쟁기업으로 제시했다.
그러나 이들 기업은 비상장사이거나 재무적 요건, 산업분류 등 비교기업 선정 기준을 충족하지 못하면서 최종 피어그룹에서 제외됐다. 대신 상장예심 당시 경쟁기업에 포함되지 않았던 해외 헬스케어 플랫폼 기업이 새롭게 비교기업으로 선정된 셈이다.
문제는 바로팜과 새롭게 지정된 피어그룹 간의 사업구조 차이가 적지 않다는 점이다. 바로팜은 약국과 제약·유통사를 연결하는 플랫폼을 기반으로 사업을 확장하고 있지만 아직 매출에서 플랫폼 사업이 차지하는 비중은 제한적이다.
실제로 올 상반기 바로팜의 매출 690억원 가운데 플랫폼 사업에서 발생한 매출은 72억원으로 전체의 10.4%에 그쳤다. 반면 제약·브랜드사로부터 제품을 직접 매입해 약국에 공급하는 파트너십 사업 매출은 512억원으로 전체의 74.3%를 차지했다. 현재 외형만 놓고 보면 플랫폼보다 상품 직매입·공급 사업의 비중이 압도적으로 높은 구조다.
미래 실적을 활용했다는 점도 변수다. 바로팜은 공모가 산정 과정에서 올해 예상 실적이 아닌 2027년과 2028년 추정 당기순이익을 활용했다. 회사가 예상한 순이익은 2027년 144억원, 2028년 233억원이다. 반면 바로팜은 지난해 연결 기준 97억원의 당기순손실을 기록했으며 올 상반기 당기순이익도 19억원 수준이다.
바로팜은 2027~2028년 추정 당기순이익에 연 20%의 할인율을 적용해 미래 순이익을 현재가치로 환산했다. 이를 토대로 산출한 평균 순이익은 129억원이다. 여기에 M3와 Doximity의 평균 PER 24.95배를 적용해 주당 평가가액 2만6210원을 도출했다. 이후 22.9~37.4%의 할인율을 적용해 최종 희망공모가 범위를 1만6400~2만200원으로 제시했다.
시장에서는 바로팜 공모가에 향후 플랫폼 사업 확대와 이에 따른 이익 성장이 상당 부분 선반영됐다는 평가가 나온다. 특히 현재 플랫폼 사업의 매출 비중이 10% 수준에 불과한 상황에서 2027~2028년 순이익 전망을 달성하려면 향후 플랫폼을 비롯한 신사업의 성장이 뒷받침돼야 한다는 지적이다.
이에 따라 수요예측 과정에서 해외 플랫폼 기업을 활용한 피어그룹 선정의 적정성과 미래 성장성을 얼마나 설득할 수 있을지가 공모 흥행을 좌우할 전망이다.
바로팜 관계자는 “플랫폼 사업은 거래액 전체가 아닌 중개수수료 등 실제 수취금액만 매출로 인식하는 반면 파트너십 사업은 제품을 직접 매입해 판매하기 때문에 판매액 전체가 매출로 잡힌다”며 “지난해 바로팜몰 거래액(GMV)이 약 3417억원에 달하는 만큼 단순 매출 비중만으로 사업구조를 판단하기에는 한계가 있다”고 밝혔다.
이어 “국내 상장사 중 의료전문가 네트워크와 플랫폼을 기반으로 커머스·마케팅·데이터·인공지능(AI) 서비스 등으로 사업을 확장한 기업을 찾기 어려웠다”며 “사업 성장 궤적이 유사한 M3와 Doximity를 비교기업으로 선정했지만 사업지역과 수익구조 등에 차이가 있다는 점은 증권신고서에도 명시했다”고 덧붙였다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
