
 Home


[딜사이트 이세정 기자] KB금융그룹 차기 회장 내정자인 이재근 부문장 앞에는 글로벌 사업의 ‘수익화’라는 과제가 놓여 있다. 국내에서는 은행을 중심으로 증권·보험·카드 등 비은행 계열사를 아우르는 포트폴리오를 구축해 선두권 금융지주로 자리 잡았지만, 해외에서는 500곳이 넘는 네트워크를 확보하고도 그룹의 주요 수익원으로 자리 잡기까지 갈 길이 남아 있어서다. 특히 대규모 자본을 투입해 정상화 작업을 진행해온 KB뱅크 인도네시아(KBI)가 현지 회계기준 흑자로 돌아선 만큼, 앞으로는 개별 법인의 정상화를 넘어 현지 계열사 간 시너지를 실제 수익으로 연결하는 것이 이 부문장의 과제가 될 전망이다.
18일 금융권에 따르면 KB금융의 올해 상반기 비은행 계열사 순이익 기여도는 44%로 신한금융(35%), 우리금융(22.3%), 하나금융(18.8%)을 웃돌았다. 은행뿐 아니라 증권·보험·카드 등 금융업 전반에 걸쳐 구축한 포트폴리오가 그룹의 이익 기반을 넓힌 결과다.
이 같은 포트폴리오 경쟁력은 KB금융이 국내 ‘리딩금융’ 자리를 차지하는 데 한 축으로 작용했다. 지난해 말 기준 순이익은 KB금융이 5조8332억원으로 신한금융(4조9716억원)을 8600억원 이상 앞섰다. 올해 상반기에도 KB금융은 3조8846억원의 순이익을 기록해 신한금융(3조4427억원)과 4419억원의 격차를 유지했다.
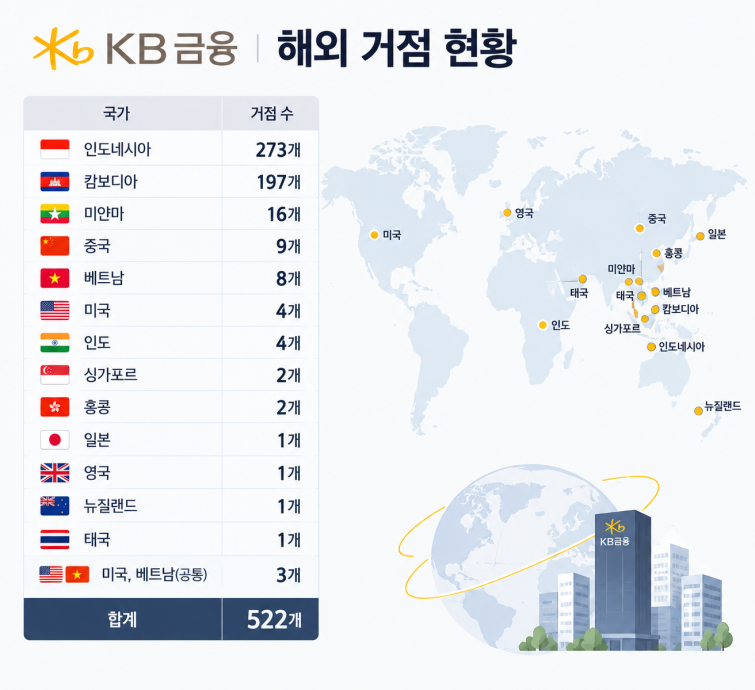
반면 해외에서는 국내와 같은 포트폴리오 효과가 아직 뚜렷하게 나타나지 않고 있다. KB금융은 동남아시아를 중심으로 미국과 영국 등 선진시장까지 진출하며 상당한 영업 기반을 확보했다. 올해 반기보고서 기준 해외 네트워크는 522곳에 달한다. 인도네시아가 273개로 가장 많고 캄보디아 197개, 미얀마 16개 등 아시아 지역에 주요 거점이 집중돼 있다.
해외 사업이 그룹 영업에서 차지하는 몫은 이 같은 네트워크 규모에 비해 아직 제한적이다. 지난해 KB금융의 지역별 외부고객 영업손익 17조9451억원 가운데 해외에서 발생한 금액은 1조5766억원으로 8.8% 수준이었다. 올해 상반기에도 전체 10조1075억원 가운데 해외는 7861억원으로 7.8%를 차지했다. 공시상 지역별 외부고객 영업손익을 그룹 순이익에 대한 해외 기여도와 동일하게 볼 수는 없지만, 이미 구축한 해외 사업 기반을 안정적인 이익으로 연결하는 작업이 중요해졌다는 점은 분명하다. 추가적인 외형 확대보다 기존 거점의 생산성과 수익성을 끌어올리는 쪽으로 무게중심을 옮길 필요성이 커진 셈이다.
이재근 체제의 글로벌 수익화 전략을 가늠할 첫 시험대는 인도네시아가 될 가능성이 크다. 그 중심에는 KBI가 있다. KB금융은 2018년 국민은행을 통해 현지 소매금융 전문은행인 부코핀은행 지분을 취득했으며 2020년 경영권을 확보해 자회사로 편입했다. 2021년과 2023년에는 추가 증자를 단행하는 등 대규모 자본을 투입했다.
이후 부실자산 정리와 인력·점포 효율화 등 체질개선에 집중하면서 KBI의 자산건전성도 개선됐다. 그 결과 첫 투자 7년 만인 지난해 현지 회계기준으로 첫 연간 흑자 전환에 성공했다. 이 과정은 이 부문장이 KB금융에서 글로벌 사업을 담당했던 시기와도 맞물린다.
그러나 KBI가 KB금융의 안정적인 수익원으로 완전히 자리 잡았다고 평가하기는 이르다. 지난해 현지 회계기준으로 연간 흑자를 냈지만 국내 회계기준에서는 여전히 적자 흐름이 이어지고 있기 때문이다. 회계기준 차이에 따른 손익 차이도 존재하는 만큼 현지 기준 흑자 전환을 곧바로 그룹 차원의 수익성 개선으로 연결해 해석하기는 어렵다. 앞으로는 부실자산 정리에 따른 손익 개선을 넘어 본업에서 반복적으로 이익을 창출할 수 있는 구조를 만드는 것이 KBI 정상화의 과제라고 할 수 있다.
KBI의 정상화와 함께 KB금융이 추진하는 인도네시아 현지 금융지주회사 설립은 글로벌 전략의 무게중심이 ‘개별 법인 정상화’에서 ‘그룹 차원의 수익화’로 이동하고 있음을 보여준다. 인도네시아 금융당국(OJK)은 지난 8월 KB금융의 현지 금융지주회사 설립 계획을 승인했다. KB금융은 기존 IT법인인 KB데이타시스템 인도네시아를 현지 금융지주회사로 전환하고 현지 금융 계열사를 아우르는 지배구조 재편을 추진할 예정이다.
KB금융은 인도네시아에서 KBI를 비롯해 KB발버리증권, KB손해보험 인도네시아, KB파이낸시멀티파이낸스, KB캐피탈 인도네시아, KB발버리자산운용 등 은행·증권·보험·여전·자산운용에 걸친 금융 계열사를 보유하고 있다. 각 계열사가 개별적으로 사업을 확대하는 데서 한발 더 나아가 고객과 영업망을 공유하고 공동 영업을 확대할 수 있는 기반을 갖춘 셈이다.
지난 7년간 KBI의 부실을 털어내고 정상화하는 데 초점이 맞춰졌다면 앞으로는 은행을 중심으로 증권·보험·여전·자산운용을 연결해 ‘인도네시아판 KB금융’을 만드는 단계로 넘어가는 것이다. 현지에서 축적한 개인·중소기업(SME) 고객 기반을 기업금융과 자산관리(WM), 증권·보험 상품으로 연결할 경우 신규 고객 확보 비용을 줄이면서 기존 고객 한 명에게서 창출하는 수익을 높이는 복합금융 전략도 가능해진다.
이 부문장의 이력도 이 같은 전략과 맞닿아 있다. 이 부문장은 KB금융에서 글로벌 사업뿐 아니라 WM과 SME 부문을 두루 담당했다. 해외 사업과 개인·중소기업 고객 기반에 대한 경험을 동시에 갖춘 만큼, 기존 해외 고객을 다양한 금융상품과 연결하는 전략을 추진하는 데 강점을 활용할 수 있다는 평가다.
이재근 체제의 글로벌 전략을 평가할 기준은 해외 거점을 얼마나 더 늘리느냐보다 이미 구축한 사업 기반에서 얼마나 안정적으로 이익을 만들어내느냐가 될 전망이다. KBI 정상화에 이어 인도네시아 현지 계열사 간 연계를 강화하고 이를 실제 이익으로 연결할 수 있다면 KB금융은 국내에서 구축한 ‘은행+비은행’ 포트폴리오 경쟁력을 해외에서도 재현할 수 있다. ‘정상화’에서 ‘수익화’로 넘어가는 인도네시아 사업이 이 부문장의 글로벌 경영 역량을 가늠할 첫 시험대가 될 전망이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
