
 Home

단일종목 ±2배 상장지수펀드(ETF) 상품은 2026년 5월 27일 삼성전자·SK 기초자산으로 출발했다. 당국은 출시 전부터 지렛대 효과와 음의 복리효과를 경고했다. 하지만 이런 우려는 예상한 것보다 더 처참한 현실로 돌아왔다. 코스피가 9000포인트에서 6000까지 급전직하 하자 정부는 7월에 보완대책과 기본예탁금 강화라는 규제책을 내놨다. 그러나 시장 변동성은 더 커졌고 이른바 꼬리가 몸통을 흔들고 있다는 지적이 쏟아지자 8월에는 괴리율 관리 강화와 모의거래 의무화까지 내놓았다. 정부의 사후약방문 규제로 변동성은 최근 잦아들었다. 그러나 그 사이 수많은 국내 개인투자자 피해가 양산됐고, 반대로 외국계 자본은 그만큼 배를 불렸다는 지적이 나온다. 단종레 백서는 이 상품의 출시와 시장 충격, 그리고 사후 규제 강화의 정책 타임라인을 되새겨 같은 과오를 반복하지 않게 할 반성문이다. <편집자주>
[딜사이트 윤종학 기자] 금융당국이 기본예탁금을 상향한 이후 단일종목 레버리지 상장지수펀드(ETF) 거래는 10분의 1 수준으로 쪼그라들었다. 당국은 이로써 과열이 잡혔다고 말하지만 시장에서 떠밀린 투자자들은 이미 손실을 끌어안고 있던 개인들이었다는 지적이 나온다. 상품 구조는 그대로 둔 채 투자자 진입에만 문턱을 세우면서 결과적으로 개인의 손실을 확정시켰다는 비판이다.
23일 금융투자업계에 따르면 단일종목 레버리지 ETF 16종의 일평균 총 거래대금은 5월 27일~7월 30일 약 11조7000억원에서 기본예탁금 상향 이후인 7월 31일~8월 10일 1조3000억원으로 약 89% 급감했다. 6월 코스피가 사상 최고치를 찍은 뒤 7월 급락 국면을 거치는 동안 당국이 쏟아낸 대책의 결과다.
◆ 현금만 받는다…물타기 경로 전면 차단
금융당국이 7월 16일 발표한 보완방안의 핵심은 기본예탁금을 1000만원에서 3000만원으로 올리는 것이었다. 7월 24일에는 시행 시점마저 당초 8월에서 7월 31일로 앞당겼다.
수치보다 중요한 것은 산정 방식의 변경이었다. 그동안 시가의 70%를 인정해온 주식·ETF·채권 등 대용증권이 산정 대상에서 빠지고 현금만 인정하기로 바뀌었다. 매도대금은 T+2 결제가 완료된 뒤에만 예탁금으로 인정되고, 매도대금 담보대출도 산정에서 제외됐다.
이 방식은 신규 진입자만 겨냥한 것이 아니다. 이미 상품을 보유한 투자자 입장에서는 퇴로가 순차적으로 닫히는 구조로 이어졌다. 보유 중인 주식이나 ETF를 담보로 추가 매수하는 것이 불가능해졌고, 상품 일부를 팔아 그 대금으로 저가 매수에 나서는 것도 이틀을 기다려야 했다. 동시에 매도대금 담보대출 역시 막히는 결과를 가져왔다. 평균 매입단가를 낮추는 이른바 물타기 경로가 사실상 전부 차단된 셈이다.
◆ 버틸수록 녹는다…원금 회복엔 325% 필요
문제는 이 상품이 가만히 들고만 있어도 자산이 줄어드는 구조라는 점이다. 일일 수익률의 2배를 추종하기 때문에 기초자산이 오르내림을 반복하면 원금이 잠식되는 음의 복리효과가 발생한다.
6월 25일 종가에 SK하이닉스 레버리지 7종을 매수한 투자자는 8월 14일까지 평균 76.51%를 잃었다. 같은 기간 SK하이닉스 주가 하락률은 43.61%였다. 76.51%를 잃은 자산이 원금을 회복하려면 325.7%가 올라야 한다.
버틸 수단은 막혔고, 버티는 동안 자산은 줄었다. 추가 매수도 회전매매도 불가능한 상태에서 남는 선택지는 매도뿐이었다. 개인은 8월 3~7일 2187억원, 10~13일 1997억원을 순매도하며 2주 연속 시장을 떠났다. 같은 기간 삼성전자와 SK하이닉스 주가는 오히려 상승세를 보였다. 기초자산이 올라도 돌아오지 않은 것이다.
◆ 레버리지를 샀는데 레버리지를 잃었다
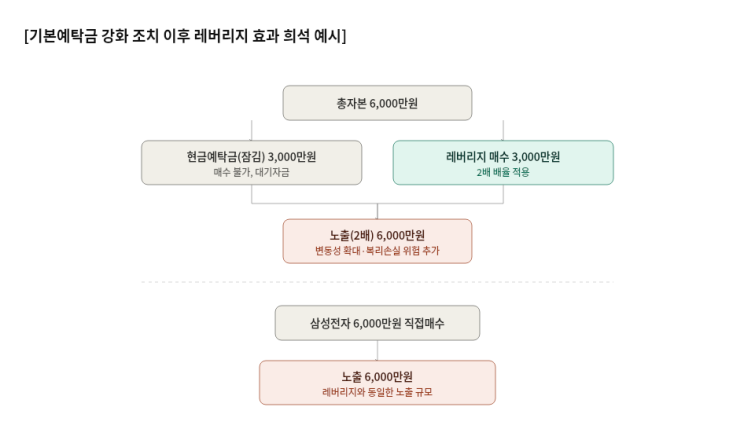
이 구조가 개인투자자 털어내기로 이어진 이유는 해당 조치가 레버리지 상품의 존재 이유 자체를 지워버렸기 때문이다. 총자본 대비 노출(익스포저) 비율로 계산해보면 문제점이 드러난다.
총자본 6000만원을 가진 투자자가 3000만원을 현금예탁금으로 걸어두고 나머지 3000만원을 레버리지 상품에 넣으면, 배율 2배가 적용된 시장 노출은 6000만원이 된다. 총자본 6000만원으로 얻는 노출이 딱 6000만원, 삼성전자 주식을 6000만원어치 직접 사는 것과 똑같은 규모다.
레버리지 상품을 산 대가로 떠안는 건 일일 변동성 확대와 변동성 잠식 위험뿐이다. 자본 효율성이라는 이득은 사라진다. 총자본이 3000만원에 가까울수록, 그리고 추가 매수를 반복하려는 투자자일수록 이 희석 효과는 커진다.
시행 시점도 문제로 지적된다. 조치가 시행된 7월 말은 대부분 종목이 상장가(2만원)를 밑돌던 시기였다. 손실이 가장 큰 구간에서 손절 매도와 물타기 두 가지 선택지 중 하나만 제거한 결과가 됐다.
◆ 12조가 4조5000억으로…당국이 그린 그림 그대로
이 결과는 당국이 예상하지 못한 부작용이 아니었다. 금융위 자본시장국장은 7월 조치 발표 당시 이번 조치로 12조원 안팎인 단일종목 레버리지 시장 규모가 최초 상장 당시 수준인 4조~5조원대까지 줄어들 수 있다고 내부 추정치를 밝혔다.
실제 결과는 그 추정 범위 안에 정확히 들어왔다. 정현종 한국투자증권 연구원은 8월 7일 보고서에서 8월 4일 기준 삼성전자와 SK하이닉스 레버리지 ETF의 순자산총액(AUM)이 각각 1조6000억원, 2조9000억원으로 최고치 대비 45%, 42% 수준으로 축소됐다고 밝혔다. 합산 4조5000억원이다.
같은 기간 KODEX 삼성전자단일종목레버리지와 KODEX SK하이닉스단일종목레버리지의 상장 이후 수익률은 각각 -53.94%, -62.72%로 확정됐다.
운용업계 관계자는 "물타기를 반복하는 게 위험하다는 당국 논리도 일리는 있지만 손실이 가장 큰 시점에 갑자기 그 대응 수단까지 없애버리면 투자자들의 손발을 묶고 시장에서 떠밀리는 결과가 발생한다"며 "질서 있게 청산되는 것과 한꺼번에 쏟아져 나오는 건 시장에 미치는 충격이 다르다"고 했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
