
 Home

[딜사이트 이세정 기자] KB금융그룹 차기 수장으로 낙점된 이재근 부문장이 취임과 동시에 까다로운 자본배분 시험대에 오를 전망이다. 사상 최대 이익을 바탕으로 주주환원을 역대 최대 수준으로 끌어올린 가운데 생산적·포용금융과 미래 성장사업에도 자본을 배분해야 해서다. 보통주자본(CET1)비율 13%대를 지키면서 주주환원과 위험가중자산(RWA) 성장을 동시에 관리하는 것이 '이재근 체제'의 핵심 과제로 떠오르고 있다.
17일 금융권에 따르면 KB금융은 양종희 회장 체제에서 주주환원 확대를 핵심 과제로 꼽고 이행해 왔다. 실제로 양 회장이 취임 약 1년 만인 2024년 10월 발표한 밸류업(기업가치 제고) 방안의 핵심은 수익성 개선과 주주가치 제고, 건전성 유지의 '세 토끼 잡기'였다. 세부적으로 ROE(자기자본이익률) 10% 이상, CET1비율 13% 이상을 바탕으로 CET1비율과 연계한 업계 최고 수준의 총주주환원율을 목표로 제시했다. 동시에 RWA 증가율을 과거 10년 평균인 6.1% 이하로 관리해 자본비율을 안정적으로 유지한다는 방침도 세웠다.
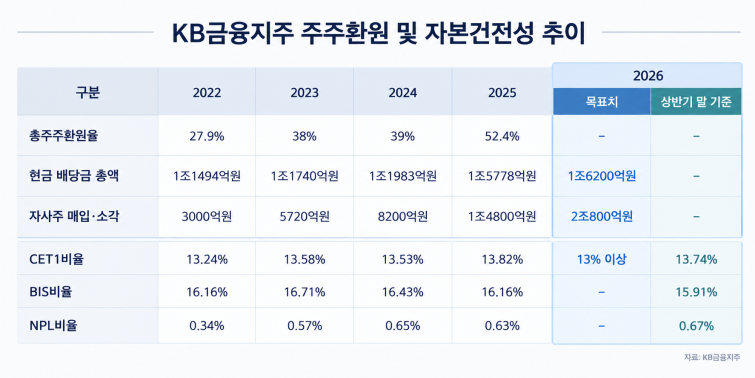
실제로 KB금융은 꾸준히 주주환원 규모를 키워왔다. 2022년 27.9%였던 총주주환원율은 2023년 38% 수준, 2024년 39%대로 상승한 데 이어 2025년에는 52.4%까지 높아졌다. 현금 배당금 총액도 2022년 1조1494억원에서 지난해 약 1조5800억원으로 늘었다.
올해는 주주환원 규모가 한 단계 더 커졌다. KB금융은 연초 약 2조8200억원 규모의 1차 주주환원 재원을 제시한 데 이어 지난 7월 7000억원 규모의 추가 자사주 매입·소각을 결정했다. 이에 따라 올해 연간 총주주환원 규모는 약 3조7000억원에 이를 것으로 예상된다.
이러한 적극적인 주주환원 정책의 배경에는 안정적인 자본여력이 자리하고 있다. 주주환원 규모를 결정하는 핵심 기준인 CET1비율은 2022년 13.24%, 2023년 13.58%, 2024년 13.53%를 기록했다. 지난해 말에도 13% 후반대를 유지했고 올해 상반기 말 기준 13.74%를 기록했다. 1분기 말 13.63%보다 0.11%포인트 상승한 수준으로, KB금융이 밸류업 계획에서 제시한 하한선 13%를 웃돈다.
증권가에서도 KB금융의 자본여력과 주주환원 확대 가능성을 긍정적으로 평가하고 있다. 하나증권은 은행 원화대출 성장이 마진 하락을 일부 상쇄한 데다 최근 원·달러 환율 하락에 따른 RWA 감소 효과가 CET1비율 관리에 긍정적으로 작용할 수 있다고 분석했다. 키움증권 역시 KB금융의 올해 총주주환원율이 55% 수준에 이를 것으로 추산했다.
문제는 앞으로 늘어난 자본여력을 주주환원에만 활용하기 어려워졌다는 점이다. 금융당국이 가계부채 관리와 서민·취약계층을 위한 포용금융 확대를 동시에 주요 정책 과제로 추진하면서 금융사의 자산 운용과 자본배분을 둘러싼 요구도 복잡해지고 있다. 금융위원회는 올해 포용금융으로의 전환을 주요 정책 방향으로 제시했고, 5대 금융지주도 향후 5년간 약 70조원 규모의 포용금융 확대 방안을 마련했다.
가계대출 증가를 억제하는 대신 기업금융과 생산적 금융으로 자산 성장의 무게중심을 옮기는 한편 취약계층과 중소기업·소상공인에 대한 금융지원도 확대해야 하는 셈이다. 금융사가 벌어들인 이익을 배당과 자사주 매입·소각을 통해 주주에게 돌려주는 데 그치지 않고 성장 투자와 금융의 사회적 역할까지 고려해야 하면서 자본배분의 셈법도 한층 복잡해졌다.
이 부문장이 지난 14일 단독 후보 선정 이후 첫 출근길에서 생산적·포용금융을 강조한 것도 같은 맥락이다. 이 부문장은 "KB금융은 향후 생산적 금융 93조원과 포용금융 17조원을 공급할 예정"이라며 "새로운 표준을 만들고 사회와 동반 성장하는 것이 진정한 리딩의 의미"라고 말했다.
KB금융은 오는 2030년까지 총 110조원 규모의 금융 공급에 나설 예정이다. 생산적 금융 93조원 가운데 10조원은 국민성장펀드, 15조원은 자산운용·증권·인베스트먼트 등을 통한 자체 투자, 68조원은 전략산업 기업대출에 투입할 계획이다.
이 부문장이 제시한 방향은 향후 KB금융의 자본배분이 주주환원에만 머물 수 없다는 점을 보여준다. 생산적·포용금융과 미래 성장동력에 대한 투자를 확대하는 과정에서 RWA 증가를 관리해야 하는 만큼 CET1비율 13%대를 유지하면서 주주환원과 성장에 각각 어느 정도의 자본을 배분할지가 중요해졌다.
다만 110조원의 금융 공급이 같은 규모의 자기자본 소요를 의미하는 것은 아니다. 기업대출과 투자 등 자산별 위험가중치에 따라 RWA가 늘고 이에 상응하는 자본 부담이 발생하는 구조다. 결국 향후 자본배분의 관건은 CET1비율을 안정적으로 유지하면서 성장성과 수익성이 높은 영역에 RWA를 얼마나 효율적으로 배분하느냐에 달렸다는 평가다.
현재 KB금융의 자본여력 자체가 부족한 상황은 아니다. 올해 상반기 말 RWA는 약 370조원으로 전분기보다 1.1% 증가했지만 KB금융이 설정한 연간 관리 범위 안에 있다. 그룹 BIS(자기자본)비율은 15.91%로 과거보다 낮아졌지만, 주주환원의 핵심 기준인 CET1비율은 13.74%로 1분기 말보다 오히려 개선됐다. 자본 부족보다는 확보한 자본과 RWA를 주주환원과 성장에 어떻게 배분할지가 더 중요한 국면인 셈이다.
자산건전성은 자본배분 과정에서 함께 관리해야 할 변수다. 올해 상반기 말 KB금융의 NPL(고정이하여신)비율은 0.67%로 2022년 0.34%보다 높은 수준이다. 반면 올해 상반기 누적 대손충당금전입비율(Credit Cost)은 0.39%로 전년 동기보다 0.15%포인트 개선됐다. 과거보다 NPL비율이 높아졌다는 점만으로 현재 건전성이 일방적으로 악화하고 있다고 판단하기는 어려운 셈이다.
최정욱 하나증권 연구원은 "14%에 육박하는 CET1비율은 주주환원을 확대하기에 전혀 모자람이 없는 수준"이라며 "확대된 자본 여력을 바탕으로 계열사들의 RWA를 배정해 성장을 도모하는 전략 역시 향후 수익성 확보를 위한 차원으로 해석할 수 있다"고 짚었다.
금융권에서는 이 부문장이 취임 후 제시할 자본배분 원칙에 주목하고 있다. '양종희 체제'에서 크게 높아진 주주환원 수준을 이어가는 동시에 생산적·포용금융과 미래 성장사업에도 RWA를 배분해야 하기 때문이다. CET1비율 13%대를 방어하면서 주주가치 제고와 성장 투자, 금융의 사회적 역할 사이에서 어떤 균형점을 찾느냐가 '이재근 체제'의 핵심 경영 과제로 떠오르고 있다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
