
 Home


[딜사이트 이승주 기자] 한국카본이 전략적투자자(SI)로 케이조선 인수전에 뛰어든다는 소식이 전해지면서 조선업계 및 전문가들 사이에선 양사의 시너지 창출 가능성에 주목하고 있다. 한국카본의 액화천연가스(LNG) 보냉재 기술력을 통해 LNG벙커링선 건조·LNG운반선(LNGC) 유지·보수·정비(MRO) 등 신사업 진출이 가능할 것이란 분석에서다. 다만 고객사들과의 이해상충 및 수익성 문제는 사전에 해결해야 할 과제로 꼽힌다.
업계에 따르면 한국카본·태광산업 연합은 연합자산관리(유암코)·KHI가 추진하는 케이조선 매각에 참여할 방침으로 알려졌다. 시장에서 추정하는 케이조선의 매각가는 부채와 유상증자 대금 등을 합산해 약 9000억~1조원 정도다. 한국카본이 이번 인수전에 SI로 참여할 경우 조선기자재 업체가 조선사를 인수·운영하는 독특한 딜이 성립될 전망이다.
케이조선은 1967년 설립된 동양조선공업을 모태로 한다. 2001년 STX그룹에 인수되면서 한때 수주잔량 기준 세계 4위 조선사로도 이름을 날렸다. 하지만 2008년 글로벌 금융위기에 따른 유동성 악화로 법정관리에 들어갔고 2021년 유암코·KHI 컨소시엄에 2500억원에 매각됐다.
최근 케이조선은 석유화학제품 운반선(MR 탱커)·원유 운반선 등 중형급 선박 수주를 바탕으로 경영 정상화를 이뤄냈다. 지난해 매출은 1조2563억원으로 전년 대비 34.4% 증가했고 같은기간 영업이익은 1199.3% 급증한 1454억원으로 나타났다. 올해 실적 개선세는 더욱 가파르다. 상반기에만 6835억원의 매출과 1143억원의 영업이익을 올렸다. 이는 각각 전년 동기 대비 11.5%, 172.0% 늘어난 수치다.
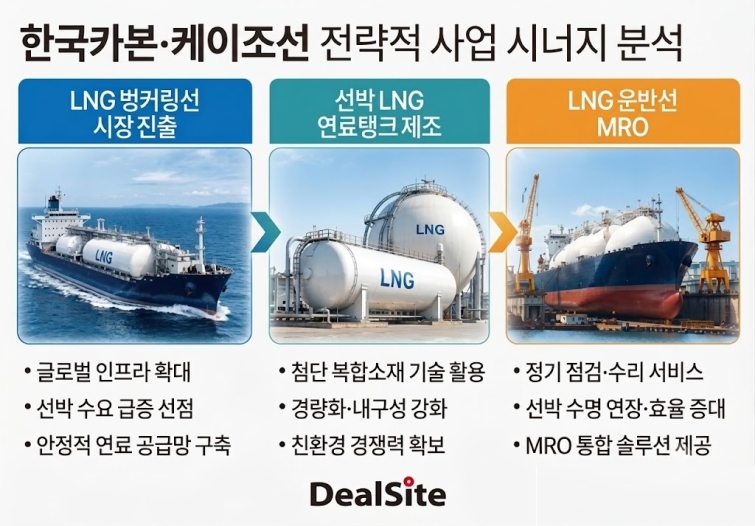
벌써부터 시장에서는 한국카본과 케이조선의 시너지 창출 여부에 관심을 기울인다. 과거 양사 간 중형 LNGC 건조 관련 논의가 있었다고 알려졌기 때문이다. 핵심은 한국카본의 기술력이다. 이 회사는 프랑스 GTT사로부터 인증받은 LNG선 화물창용 초저온 보냉자재를 생산하는 국내 유이한 업체다. HD한국조선해양, 삼성중공업, 한화오션 등 대형조선사를 고객사로 두고 있다. 나아가 2차 방벽에 사용되는 RSB 소재는 경쟁사인 동성화인텍에 따로 납품하고 있을 정도다.
현 시점 주로 거론되는 양사의 사업 시너지는 LNG벙커링선 건조 분야다. 실제 LNG벙커링선은 미국-이란 전쟁 등 국제정세 불안과 함께 수요가 늘어나고 있는 선종이다. 최대 17만4000큐빅미터(CBM)급 LNGC를 위험지역 항만에 정박하기 어려워지면서 LNG벙커링선이 해상물류 거점 역할을 수행하고 있어서다. 케이조선도 과거 STX조선해양 당시 해당 선종을 건조한 이력이 있다.
이외 ▲선박용 LNG 연료탱크 제조 ▲LNGC MRO 사업 등 신사업 기회도 열려있는 상태다. 마침 LNGC MRO 사업은 그간 중국 조선소들이 시장을 장악하고 있어 건조 기술 유출에 대한 우려가 커지고 있던 터다. 이에 케이조선이 향후 해당 사업에 뛰어든다면 국가 기술안보에 기여할 수 있다는 점에서 매력적이라는 평가를 받는다.
다만 해결해야 할 과제도 산적해있는 모습이다. 가장 큰 문제가 고객사들과의 이해상충 가능성이다. LNG벙커링선은 HD현대중공업 중형선사업부(전 HD현대미포)와 HJ중공업의 주력 선종이며 LNGC MRO도 HD현대마린솔루션이 전세계 항구를 통해 영위하고 있다. 그렇다고 기존 중형선박 신조보다 신사업의 수익성이 뛰어나다고 장담할 수도 없다. 결국 업계에서 양사의 시너지 창출은 가능하지만 가시화되긴 어려울 것이란 관측이 나오는 이유다.
한 시장 관계자는 “한국카본의 LNG 보냉재 기술력을 감안하면 향후 케이조선과의 시너지 창출을 통해 신사업을 전개할 기회들은 많이 열릴 것”이라면서도 “다만 기존 고객사들과의 이해상충 문제가 발목을 잡을 가능성이 크다”고 진단했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지

