
 Home

[딜사이트 최유라 기자] KG모빌리티(KGM)가 유럽 판매법인에 받지 못한 돈이 2000억원을 넘어섰다. 본사가 유럽법인에 판매한 금액은 30% 가까이 줄었는데도 매출채권(외상값)은 오히려 가파르게 늘었다. 회수 소요 기간이 1년여 만에 두 배 이상 길어진 만큼 향후 자금 회수와 대손충당금 부담에 대한 점검이 필요하다는 지적이 나온다.
3일 금융감독원 전자공시시스템에 따르면 올해 상반기 기준 KGM이 유럽 판매법인(KGM Europe GmbH)으로부터 회수해야 할 매출채권은 2076억원으로 전년 동기 대비 46.7% 증가했다.
주목할 대목은 매출채권이 늘어난 시점이다. 통상 판매법인의 매출채권 증가는 본사가 물량을 늘려 공급할 때 나타나지만 유럽법인의 상황은 반대다. 본사가 올해 상반기 유럽법인에 판매한 금액은 968억원으로 29.9% 감소했다.
이를 회전일수로 환산하면 격차는 더 뚜렷해진다. 본사의 대(對)유럽 매출 대비 매출채권 잔액으로 계산한 회수 소요 기간은 지난해 상반기 185일에서 올해 상반기 388일로 두배 넘게 늘었다. 반면 같은기간 호주 판매법인(KGM Australia)은 반대 방향으로 움직였다. 본사의 대호주 매출은 587억원으로 51.4% 늘었고 회전일수는 470일에서 349일로 짧아졌다.
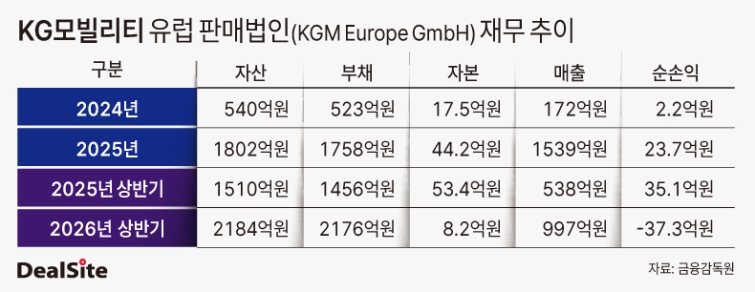
유럽법인의 판매가 부진했던 것은 아니다. 상반기 매출은 997억원으로 85% 증가했다. 올해 상반기 본사로부터 968억원어치를 받아 997억원어치를 판매한 셈이다.
이처럼 현지 매출이 늘고 본사 공급액은 줄었는데도 매출채권이 줄지 않은 것은 판매 대금이 본사로 충분히 이전되지 않았기 때문으로 해석된다. 유럽법인 총자산은 지난해 말 1802억원에서 올해 상반기 2184억원으로 반년새 382억원 늘었다. 같은 기간 본사 매출채권이 증가한 416억원과 비슷한 규모다. 총자산 증가가 판매대금 유입에 따른 것인지, 다른 자산 증가에 따른 것인지는 공시상 확인되지 않는다. 다만 본사 공급액은 줄고 현지 매출은 늘었음에도 매출채권 잔액과 회수 소요 기간이 함께 증가한 점은 눈여겨볼 대목이다.
더 큰 문제는 적자로 인해 자본총계가 1년전보다 무려 84.7% 급감한 점이다. 유럽법인은 올해 1분기 3억원의 순손실을 기록한 후 상반기 기준으로는 37억원을 내며 적자 폭이 확대됐다. 이대로 적자가 지속되면 자본은 마이너스(-)로 떨어져 완전자본잠식까지 우려될 수 있다.
물론 자본잠식이 현실화돼도 본사가 2076억원 규모의 매출채권 전액을 손실 처리해야 하는 것은 아니다. 유럽법인 자산이 2184억원 남아 있고 본사 매출채권 역시 유럽법인 자산을 통해 회수할 수 있기 때문이다. 하지만 회수 시점이 뒤로 밀릴수록 대손충당금 부담이 커진다. 지난해 KGM의 별도 영업이익 536억원을 기준으로 보면 유럽법인 매출채권 2076억원에 3%만 충당금으로 설정해도 62억원으로 영업이익의 11.6%가 사라진다.
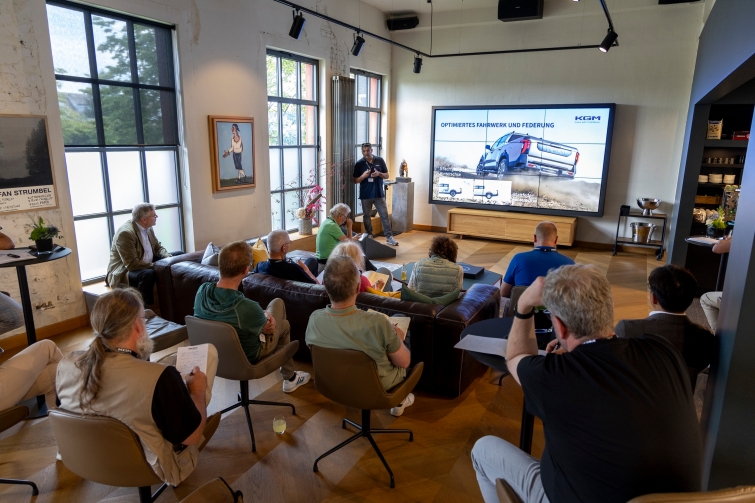
유럽법인은 호주법인과 함께 KGM의 유일한 완성차 해외 판매법인이다. 2024년 9월 독일에 설립해 직영 영업에 돌입했다. 곽재선 KG그룹 회장은 현지 법인 출범에 맞춰 독일 프랑크푸르트 인근에서 현지 딜러 170여명을 모아 직접 콘퍼런스를 주재했다. 당시 국내 출시를 앞둔 신형 쿠페형 스포츠유틸리티차(SUV) 액티언도 이 자리에 먼저 전시하며 글로벌 데뷔 무대로 삼았다.
출범 2년을 맞은 가운데 유럽법인에 묶인 본사 자금은 2076억원에 달하고 정작 자본은 8억원뿐이다. KGM은 유럽법인의 손실을 판매 부진이 아닌 비용 요인으로 설명했다. 매출이 늘고 있으나 현지 마케팅비와 판매비용이 실적에 반영된 결과라는 것이다. 물류비와 원자재 등 원가 요소가 전반적으로 오른 데다, 네덜란드 유럽부품센터(EPC)에서 나가는 비용도 수익성에 영향을 미쳤을 것이라는 설명이다.
다만 유럽 판매법인 관련해 자본 확충 계획은 없다고 선을 그었다. KGM 관계자는 "현재로선 유럽법인에 대한 추가 출자 계획이 없다"고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
