
 Home

[딜사이트 이태민 기자] 리브랜딩을 통해 체질 개선에 나선 SOOP(숲)의 수익성 회복이 기대만큼 속도를 내지 못하고 있다. 올해 2분기 '어닝쇼크'의 배경에는 광고시장 둔화와 세무조사 관련 일회성 비용뿐 아니라 최근 수년간 이어진 영업비용 증가가 자리하고 있다. 하반기에도 신규 투자와 주주환원 부담이 이어질 것으로 예상되는 만큼 3분기 실적 반등 여부가 향후 기업가치의 분수령이 될 전망이다.
리브랜딩 효과 제한적…영업비용 4년 새 65% 증가
4일 금융감독원 전자공시시스템(DART)과 SOOP IR자료 등에 따르면 SOOP의 올해 상반기 순이익은 312억원으로 전년 동기(460억원)보다 32.1% 감소했다. 2024년 상반기 524억원으로 정점을 찍은 이후 2년 연속 감소세를 이어가면서 수익성 회복 효과는 아직 뚜렷하지 않은 모습이다.
SOOP은 주요 e스포츠 리그 일정 변동에 따른 광고 매출 감소와 세무조사 관련 일회성 비용이 실적에 영향을 미쳤다고 설명했다. 그러나 최근 수년간의 실적 추이를 보면 일회성 요인 외에도 비용 부담이 구조적으로 확대되는 흐름이 나타난다.
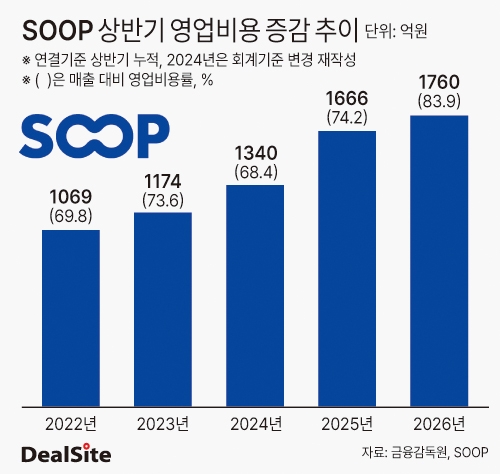
순이익 감소의 가장 큰 배경은 지속적으로 증가한 영업비용이다. SOOP의 올해 상반기 영업비용은 1760억원으로 최근 5년 가운데 가장 높은 수준을 기록했다. 2022년 상반기 1069억원에서 매년 증가하며 4년 만에 65% 늘었다.
반면 같은 기간 상반기 매출은 2022년 1532억원에서 지난해 2245억원까지 증가했지만 올해는 2098억원으로 감소했다. 매출은 둔화된 반면 영업비용은 확대되면서 플랫폼과 광고 사업의 부진이 수익성 악화로 이어진 것으로 분석된다.
비용 구조를 들여다보면 증가세는 더욱 뚜렷하다. 올해 상반기 주요 비용 항목은 대부분 역대 최고 수준을 기록했다.
인건비는 583억원으로 지난해 상반기(602억원)보다 3.2% 감소했다. 지난해에는 퇴직급여 91억원이 일회성으로 반영돼 인건비가 일시적으로 늘어난 영향이 있었다. 이를 제외하면 올해 인건비는 오히려 약 6.9% 증가한 것으로 추산된다. 퇴직급여 영향을 제외하면 인건비 증가세는 사실상 최근 수년간 이어지고 있는 셈이다.
지급수수료 역시 꾸준히 증가했다. 상반기 지급수수료는 427억원으로 2022년 이후 매출 대비 비중이 20%를 웃도는 수준을 유지하고 있다. 2분기 기준 중계권 등 지급수수료는 114억원으로 전년 동기보다 24.4%, 스트리머 지원금은 33억원으로 29.6% 각각 증가했다.
스트리머 지원금은 플랫폼 경쟁력 유지를 위한 성격이 강한 비용으로 단기간에 크게 줄이기 어려운 항목으로 평가된다. 비용 통제 여력이 제한적이라는 의미다.
세무조사 관련 비용이 포함된 기타 항목은 올해 상반기 163억원으로 집계됐다. 2022년 상반기 58억원에서 약 3배 수준으로 증가했고, 매출 대비 비중도 3.8%에서 7.8%로 확대됐다. SOOP은 세무조사 관련 비용의 구체적인 규모는 공개하지 않았다. 법적 공시 기준 금액을 넘지 않는 수준이라는 설명이다.
상반기 광고 매출 늘었지만…광고 효율은 오히려 악화
비용 부담이 커지는 사이 광고 사업의 수익성도 기대에 미치지 못했다. 상반기 광고 매출은 증가했지만 제작·운영 비용이 더 빠르게 늘면서 광고 효율이 떨어지는 모습이 나타났다. 상반기 플랫폼 매출은 전년 동기(1694억원)보다 12.5% 감소한 1482억원을 기록했다. 같은 기간 광고 매출은 577억원으로 9.7% 증가했지만 플랫폼 매출 감소분을 상쇄하기에는 역부족이었다.
문제는 광고 매출 증가가 이익 확대로 이어지지 않았다는 점이다. 회사는 2분기 광고 매출 감소 배경으로 e스포츠 리그 일정 연기에 따른 약 15억원의 매출 감소를 제시했다.
그러나 이 설명만으로는 전분기 대비 광고 매출 감소폭 전체를 설명하기에는 부족하다. 실제 광고 매출은 1분기보다 약 33억원 줄었는데, 회사가 제시한 감소 요인은 이 가운데 약 45% 수준에 해당한다. 광고시장 둔화와 광고주의 보수적인 집행 기조 등 복합적인 요인이 함께 작용한 것으로 풀이된다.
광고 수익성은 지급수수료율에서도 확인된다. 대형 광고 제작 물량 증가의 영향으로 2분기 광고 지급수수료는 94억원으로 전년 동기보다 1.8% 증가했다.
반면 같은 기간 광고 매출은 11.6% 감소하면서 매출 대비 광고 지급수수료율은 30.2%에서 34.8%로 4.6%포인트 상승했다. 광고 매출보다 제작·운영 비용이 더 빠르게 증가하면서 광고 사업의 효율성이 악화된 셈이다.
이는 제작비 부담이 상대적으로 큰 콘텐츠형 광고 비중이 확대된 영향으로 분석된다. SOOP 관계자는 "콘텐츠형 광고 비중이 늘어난 데다 e스포츠 리그 수주와 운영 과정에서 제작비가 증가한 영향"이라고 설명했다.
재무는 견조하지만 수익성 회복이 관건…3분기 '시험대'
재무 안정성 자체는 양호한 수준을 유지하고 있다. 6월 말 기준 SOOP의 부채비율은 69.2%, 유동비율은 208.7%로 지난해 말보다 개선됐다. 비유동부채도 93억원에 불과하다. 단기적인 실적 부진이 재무 건전성을 훼손할 수준은 아니라는 평가가 나오는 배경이다.
과제는 수익성 회복이다. 하반기에는 여자 프로배구단 운영비가 본격적으로 반영되는 데다 통합 마케팅 브랜드 론칭과 UI·UX 전면 개편, AI 기반 서비스 고도화 등 신규 투자도 이어질 예정이다. SOOP 관계자는 "광고 상품을 다양화해 광고 사업의 효율성과 경쟁력을 높일 계획"이라고 말했다.
주주환원 부담도 변수다. 상반기 순이익은 312억원을 기록했지만 자본총계는 지난해 말보다 44억원 감소했다. 지난해 결산배당으로 360억원이 지급된 영향이다. 회사는 향후 3년간 연결 순이익의 25% 이상을 배당 재원으로 활용하겠다는 주주환원 정책을 제시한 상태다. 순이익 감소가 장기화될 경우 배당 여력도 이전보다 축소될 가능성을 배제하기 어렵다.
결국 시장의 시선은 3분기 실적으로 향하고 있다. 세무조사 관련 일회성 비용이 제거되면서 기타비용이 정상화되는지, 광고 지급수수료율이 30% 안팎으로 안정되는지, 광고 매출과 플랫폼 트래픽이 동시에 회복되는지가 하반기 실적의 핵심 변수로 꼽힌다.
일회성 비용 부담이 해소된 이후에도 비용 증가세가 이어질 경우 수익성 둔화가 구조적 문제로 인식될 가능성이 있다. 반대로 비용 정상화와 플랫폼 지표 개선이 동시에 확인된다면 리브랜딩 이후 체질 개선 효과를 입증하는 계기가 될 수 있다는 분석이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
