
 Home

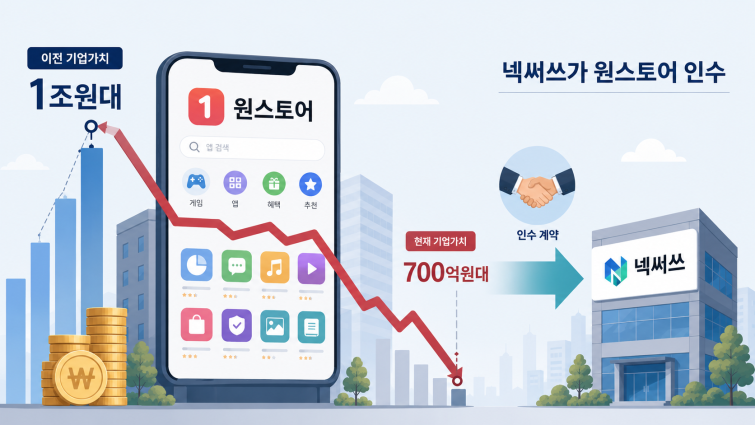
[딜사이트 조은지 기자] 넥써쓰가 원스토어 경영권을 626억원에 인수하면서 토종 앱마켓 플랫폼의 몸값이 다시 시장의 평가대에 올랐다. 원스토어는 SK스퀘어의 자회사로 한때 기업가치 1조원 이상을 목표로 유가증권시장 상장이 추진되던 기업이다. 하지만 이번 거래에서 산정된 지분가치는 700억원대에 그쳤다.
19일 금융감독원 전자공시시스템에 따르면 넥써쓰는 SK스퀘어와 네이버, 스틸넘버원제일차, 크래프톤 등이 보유한 원스토어 주식 2024만7990주를 626억2703만원에 양수하기로 했다. 양수 후 넥써쓰의 원스토어 지분율은 89.03%다. 이를 지분 100% 기준으로 단순 환산하면 원스토어 지분가치는 약 703억원이다.
이번 거래의 핵심은 원스토어가 새 주인을 찾았다는 사실과 더불어 원스토어의 가치가 과거 대비 크게 낮아졌다는 점이다. 원스토어는 지난 2022년 4월 IPO를 추진하면서 희망 공모가를 3만4300원~4만1700원으로 제시한 바 있다. 당시 공모가 밴드 상단 기준 기업가치는 최대 1조1000억원대까지 산정됐다. 이번 거래가 기준 703억원과 비교하면 4년여 만에 평가액이 90% 이상 낮아진 셈이다.
◆ 1조 밸류에서 700억대로
단순 매출 대비 지분가치 배수로 봐도 평가 하락은 뚜렷하다. 원스토어가 2022년 IPO 추진 당시 제시한 기업가치 상단 1조1000억원대는 당시 매출 2228억원의 약 4.9배 수준이었다. 반면 이번 거래 기준 지분가치 703억원은 2025년 매출 1133억원의 약 0.6배에 그친다. IPO 당시 제시 가치와 실제 지분 거래가를 단순 비교한 수치라는 한계는 있지만 원스토어에 붙었던 플랫폼 프리미엄이 크게 빠졌다는 점은 분명하다.
원스토어의 기업가치 하락은 단순히 적자가 이어졌기 때문만은 아니다. 플랫폼 기업은 손실을 내더라도 매출 성장과 이용자 확장성이 확인되면 높은 밸류에이션을 받을 수 있다. 그러나 원스토어는 적자가 지속되는 동안 외형도 함께 줄었다. 실제 SK스퀘어 사업보고서상 원스토어 매출은 2022년 2228억원에서 2023년 1674억원, 2024년 1335억원, 2025년 1133억원으로 감소했다. 3년 사이 매출이 49.1%나 축소됐다.
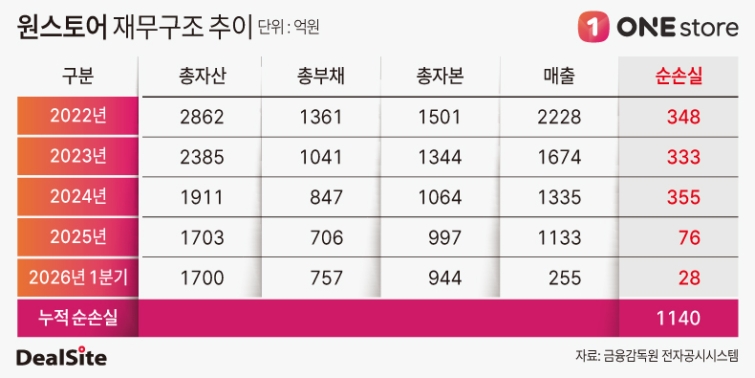
이에 더해 원스토어는 2022년 347억원, 2023년 333억원, 2024년 355억원의 순손실을 기록했다. 2025년 순손실은 75억원으로 줄었지만, 2026년 1분기에도 28억원의 순손실을 냈다. 손실 폭은 축소됐지만 매출 감소를 동반한 비용 절감 성격이 강해 성장성 회복 신호로 해석하기는 어렵다는 시각이다.
다행히 재무구조에서 차입 부담이 급격히 커진 형태는 아니다. 원스토어 부채비율은 2022년 90.6%에서 2025년 70.8%로 낮아졌다. 다만 같은 기간 총자산은 2862억원에서 1702억원으로 감소했고, 총자본도 1501억원에서 996억원으로 줄었다.
2026년 1분기 말 총자본은 943억원까지 축소됐다. 이번 거래에서 확인된 전체 지분가치 703억원은 장부상 자본에도 못 미친다. 단순 주가순자산비율(PBR)로 환산하면 약 0.75배 수준이다. 과거 성장 플랫폼으로 평가받던 원스토어가 이제는 장부상 순자산에도 할인받는 구조가 된 셈이다.
결국 부채를 줄인 만큼 자산과 자본도 함께 줄어든 구조라 재무개선보다 몸집을 줄이며 버티는 국면에 가까웠다.
◆ 경쟁력은 있었지만 구조적 한계 뚜렷
원스토어는 통신 3사 협력 모델을 바탕으로 국내 판매 안드로이드 단말 선탑재를 확보했고 약 3800만대의 설치 단말과 약 22만개의 게임·앱·스토리 콘텐츠를 보유한 제3자 앱마켓으로 자리 잡기도 했다. 마이크로소프트, DTCP, 크래프톤, 디지털터빈 등 전략적 투자자가 참여한 점도 원스토어의 대체 앱마켓 지위를 뒷받침했다.
당시 원스토어는 구글·애플 대비 낮은 수수료와 이용자 할인·적립 혜택을 앞세워 게임사와 이용자를 끌어들이려 했다. 국내 앱마켓 2위 사업자라는 상징성도 있었다. 그러나 이 경쟁력은 구글과 애플이 장악한 앱마켓 생태계를 뒤집을 정도의 구조적 우위로 이어지지 못했다.
앱마켓은 개발사와 이용자를 동시에 확보해야 하는 양면시장이다. 운영체제와 결제 생태계를 함께 장악한 글로벌 사업자에게 유리한 구조다. 이 때문에 원스토어는 수수료 인하와 프로모션으로 틈새를 만들었지만 결국 이용자 락인과 개발사 입점 유인을 독자적으로 확대하는 데 한계가 있었다.
◆ 독자 IPO보다 새 주인 체제로
원스토어는 올해 4월 기자간담회를 열고 흑자전환과 IPO 재도전 의지를 다시 밝히기도 했다. 웹샵과 미니게임, 글로벌 진출 등을 통해 기존 앱마켓에서 ‘올인원 스토어’로 확장하겠다는 전략도 내놨다. 그러나 두 달여 만에 경영권이 넥써쓰로 넘어가면서 원스토어의 상장 서사는 독자 IPO보다 새 주인 체제의 사업 재편으로 방향이 바뀌게 됐다.
원스토어는 이미 사업 포트폴리오를 줄이며 손익 관리에 들어간 상태다. 2025년 로크미디어 지분 100%를 22억원에 매각했고, 인프라커뮤니케이션즈 지분 100%도 14억원에 처분했다. SK스퀘어 보고서에 따르면 로크미디어 매각 목적은 ‘재무 안정성 확보 및 앱마켓 중심 전략 전환’, 인프라커뮤니케이션즈 매각 목적을 ‘연결 기준 손익 관리’다. 비핵심 사업을 덜어내고 앱마켓 중심으로 체력을 재정비한 셈이다.
넥써쓰는 원스토어를 웹3 게임 스토어와 AI 네이티브 게임 플랫폼으로 전환하겠다는 계획을 밝혔다. 그러나 플랫폼 가치 회복을 위해서는 블록체인 비전보다 먼저 매출 감소세를 멈추고 수익성을 증명해야 한다는 시각이다. 앱마켓 사업의 구조적 한계를 게임허브와 웹3 전략으로 얼마나 보완할 수 있는지가 향후 원스토어 가치 재평가의 분기점이 될 전망이다.
업계 한 관계자는 "이번 원스토어 거래 가격은 넥써쓰나 SK스퀘어가 임의로 정한 숫자라기보다 상장사 거래 절차상 외부평가기관의 공정가치평가를 거친 결과로 봐야 한다"며 "과거 1조원대 기업가치는 FI(재무적 투자자) 유치 과정에서 형성된 밸류에이션이었고, 당시에는 플랫폼 성장성을 매출 배수로 높게 인정받던 시기였다"고 말했다.
이어 "그러나 원스토어는 출범 이후 10년간 흑자전환을 입증하지 못했고, 최근에는 적자기업에 대한 투자와 상장 문턱도 높아졌다"며 "매출 감소와 수익성 미확보가 이어진 만큼 과거와 같은 플랫폼 프리미엄을 인정받기 어려웠을 것"이라고 설명했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
