
 Home


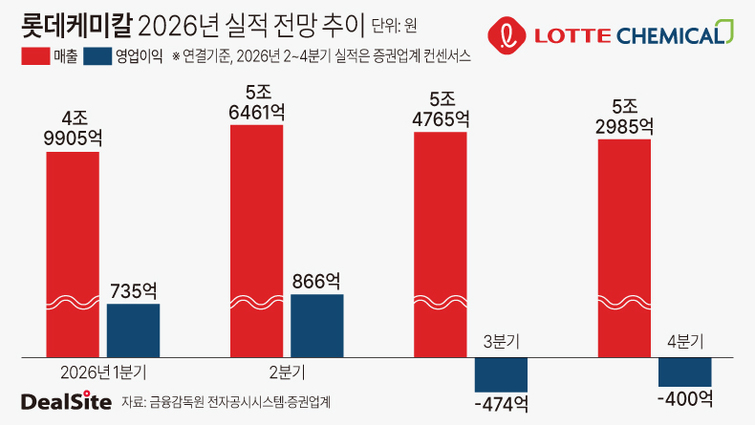
[딜사이트 이승주 기자] 롯데케미칼이 올해 하반기 역래깅 효과에 의해 다시 적자전환할 가능성이 높다는 관측이 나온다. 중동사태 이전에 수급한 원재료가 모두 소진될 경우 매출원가율이 다시 뛸 수 있다는 분석이다. 이에 회사는 안정적 조업을 위한 충분한 원재료를 보유하고 있다는 입장이나 미국과 이란의 종전 가능성, 중국 석유화학업체들의 신증설 지속 등 제품가를 둘러싼 대외적 불확실성은 점차 높아지는 추세다.
롯데케미칼의 올해 1분기 연결기준 매출은 4조9905억원으로 전년 동기 대비 1.8% 증가했다. 같은기간 영업이익은 735억원으로 흑자전환(2025년 1분기 영업손실 1266억원)했으며 순이익 역시 335억원(전년 동기 순손실 2463억원)으로 집계됐다. 이번 영업이익 흑자는 무려 10개 분기만이다.
이번 호실적은 래깅 효과의 영향이다. 중동사태 이전 저렴하게 구입한 원재료로 만든 제품이 최근 고유가 상황 속 비싼 값에 팔리고 있기 때문이다. 산업통상자원부 원자재가격정보에 따르면 석화업체들의 수익성 지표로 여겨지는 에틸렌 스프레드는 올해 3월 톤(t)당 197.61달러, 4월 314.86달러까지 상승했다. 통상 국내 석화업체들의 손익분기점(BEP)은 t당 200~300달러 수준으로 알려져있다.
이는 매출원가율 차이에서도 확연히 드러난다. 롯데케미칼의 올해 1분기 별도기준 매출원가율은 91.1%로 전년 동기 대비 4.5%포인트(P) 하락했다. 이에 따라 같은기간 매출(3조649억원)은 7.4% 감소했지만 매출총이익(2728억원)은 88.1% 증가한 것으로 나타났다. 현재 업계에서는 이 회사가 기초화학 사업부문의 래깅 효과로 올해 1분기에만 약 2500억원의 추가 수익을 올린 것으로 보고 있다.
다만 이 같은 불황형 흑자는 오래가진 않을 전망이다. 나프타 등 원재료 가격이 다시 상승세를 타면서 수익성 지표가 하락하고 있다. 실제 지난달 에틸렌 스프레드는 t당 151.74달러에 그쳤다. 회사는 충분한 원재료를 보유하고 있어 공장 가동에 지장이 없다는 입장이나 역래깅 효과에 따른 재고손실 우려는 커지고 있다. 특히 기초화학부문의 매출 비중이 전체 60%를 상회하는 롯데케미칼은 더 큰 타격이 예상된다.
미국과 이란의 종전 양해각서 협상이 근시일 내에 타결될 수 있다는 점과 중국업체들의 신증설 지속, 에쓰오일의 샤힌프로젝트 등도 부담이다. 이 경우 원재료 가격 상승은 물론 제품가 하락까지 더해질 수 있다. 올해 1분기 기초화학부문 주요 제품 폴리에틸렌의 가격은 t당 907달러로 전년 동기 대비 2.8% 깜짝 상승했으나 전반적인 하락세는 여전하다. 해당 제품의 가격은 2023년 t당 969달러→2024년 938달러→2025년 861달러 수준이다.
결과적으로 롯데케미칼의 사업구조 재편 속도가 관건이다. 이 회사는 최근 롯데대산석화를 공식 출범시키고 오는 9월 HD현대케미칼과 합병에 나선다. 이를 통해 기초화학 사업 비중을 40% 미만으로 줄이고 스페셜티 중심의 포트폴리오를 갖춘다는 계획이다. 실제 포트폴리오 다각화는 수익성과 직결되는 모습을 보인다. 일례로 증권업계에선 롯데케미칼이 올해 3분기 474억원의 적자를 기록할 것으로 전망하는 반면, LG화학(LG에너지솔루션 실적 제외)은 790억원의 흑자를 낼 것으로 내다 봤다.
이와 관련 김현태 BNK투자증권 연구원은 "급등한 제품 가격이 하락하면 역래깅이 본격화되면서 실적이 크게 악화될 우려가 있다"며 "중국 증설 및 샤힌 가동이 예정돼 있어 2027~2028년 시황도 긍정적으로 보기 어렵다"고 진단했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
