
 Home

[딜사이트 김현진 기자] 소액주주 보호를 위해 추진 중인 의무공개매수제도가 주요 인수합병(M&A) 거래에서 실효성을 발휘하지 못할 수 있다는 분석이 나왔다. 기존 대주주가 보유한 지분을 먼저 인수하면 해당 물량이 의무매수 수량에서 제외되는 구조이기 때문이다. 특히 대주주 지분율이 과반을 넘는 기업에서는 일반주주 주식을 추가로 매수할 의무조차 발생하지 않아 제도 도입 취지가 무색해질 수 있다는 지적이다.
13일 여의도투자자권익연구소가 발표한 '의무공개매수제도 도입을 위한 자본시장법 개정안의 검토 및 대안' 보고서에 따르면 2015년 이후 거래금액 3000억원 이상인 주요 상장사 경영권 거래 35건 가운데 15건(42.9%)은 현행 개정안을 적용하더라도 일반주주 대상 의무매수 수량이 0주인 것으로 분석됐다.
의무공개매수제도는 상장사의 경영권이 이전될 때 인수자가 일반주주에게도 주식을 매도할 기회를 제공하도록 하는 제도다. 대주주에게만 경영권 프리미엄이 집중되는 문제를 완화하고 일반주주의 권익을 보호하기 위한 취지다.
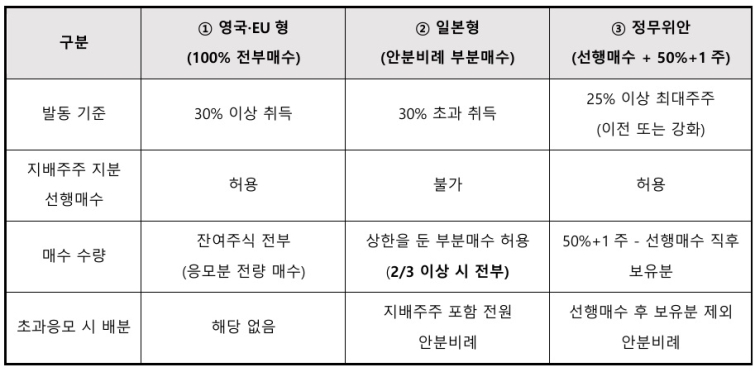
현재 국회에서 논의 중인 자본시장법 개정안은 상장사 지분 25% 이상을 확보해 최대주주가 되는 인수자에게 발행주식총수의 50%에 1주를 더한 수량까지 공개매수하도록 규정하고 있다. 다만 기존 대주주로부터 먼저 확보한 지분은 의무매수 수량에서 공제할 수 있도록 했다.
문제는 대주주 지분율이 높을수록 일반주주의 매도 기회가 줄어드는 구조라는 점이다. 기존 대주주가 지분 40%를 보유한 기업을 인수할 경우 나머지 일반주주로부터 10%에 1주를 더한 수량만 공개매수하면 된다. 일반주주 전원이 공개매수에 참여한다고 가정하면 각자 보유한 주식의 약 16.7%만 매도할 수 있다. 대주주 지분율이 50%를 넘으면 일반주주 대상 의무매수 수량은 사실상 사라진다. 인수자가 기존 대주주의 지분만 확보하더라도 법정 매수 기준을 충족해서다.
연구소는 남양유업과 일진머티리얼즈, 애경산업, 롯데렌탈, 케이카 등을 대표적인 사례로 제시했다. 남양유업은 2021년 한앤컴퍼니에 지분 52.63%가 넘어갔고, 일진머티리얼즈는 2022년 롯데케미칼에 지분 53.30%가 매각됐다. 애경산업(63.13%)과 롯데렌탈(61.17%), 케이카(52.50%) 역시 경영권 거래 과정에서 과반 지분이 이전된 사례다. 이들 거래에 현행 개정안의 산식을 적용하면 일반주주 대상 의무매수 수량이 모두 0주로 계산된다고 분석했다. 대주주가 경영권 프리미엄을 받고 지분을 매각하더라도 일반주주는 같은 조건으로 주식을 처분할 기회를 얻지 못할 수 있다는 의미다.
국내 상장사의 지분구조를 고려하면 제도의 실효성이 더욱 제한적일 수 있다는 지적도 나온다. 코스피200 기업 가운데 지배주주가 있는 186개사의 평균 지분율은 44.3%로 추산된다. 이 경우 현행 개정안에 따른 일반주주의 매도 가능 비율은 10.2%에 그친다는 분석이다.
해외 주요국의 제도와 비교해도 차이가 있다. 영국과 유럽연합(EU)은 기존 대주주의 지분을 먼저 인수하더라도 잔여주식 전부에 대해 공개매수 기회를 제공하도록 한다. 일본은 부분매수를 허용하는 대신 대주주를 포함한 모든 주주가 동일한 공개매수 절차에 참여하도록 규정하고 있다.
반면 국내 개정안은 대주주 지분의 선행매수를 허용하면서 일반주주 대상 매수 물량에도 제한을 두고 있다. 연구소는 이 같은 구조가 일반주주 보호 효과를 떨어뜨릴 뿐 아니라 지난해 개정된 상법의 주주충실의무와도 충돌할 가능성이 있다고 짚었다.
개정 상법은 이사가 전체 주주의 이익을 보호하고 주주를 공평하게 대우하도록 의무를 명문화했다. 그러나 의무공개매수제도가 현재 형태로 시행되면 인수자가 법정 최소 수량만 매수하더라도 대상회사 이사회가 경영권 거래에 협조한 행위를 정당화하는 근거로 활용할 수 있다는 우려가 나온다. 결과적으로 일반주주가 주주충실의무를 근거로 거래의 공정성을 문제 삼을 여지가 오히려 줄어들 수 있다는 분석이다.
연구소는 현행 개정안의 한계를 보완하기 위해 잔여주식 전부를 공개매수하는 방안을 원칙적인 대안으로 제시했다. 부분매수 방식을 유지할 경우에는 기존 대주주의 선행매수를 제한하고 모든 주주가 동일한 비율로 주식을 매도할 수 있도록 제도를 개선해야 한다는 입장이다.
김주영 변호사는 "정무위안에 따른 일반주주 보호 효과는 제한적이며, 상당수 거래에서는 사실상 나타나지 않을 것으로 보인다"며 "국회 본회의 의결 전에 제도를 재설계할 필요가 있는 만큼 입법을 서두르기보다 충분한 논의가 이뤄져야 한다"고 강조했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
