
 Home

[딜사이트 이태민 기자] 위메이드가 ‘미르의 전설’ 지식재산권(IP)의 중국 라이선스 계약금을 반영하며 1개 분기 만에 흑자로 돌아섰다. 다만 게임 매출은 전년 동기보다 줄었다. 주요 신작 출시 일정도 지연되면서 라이선스 수익과 비용 절감으로 이끌어낸 실적 개선세를 자체 게임 매출 확대로 이어갈 수 있을지가 관건이다.
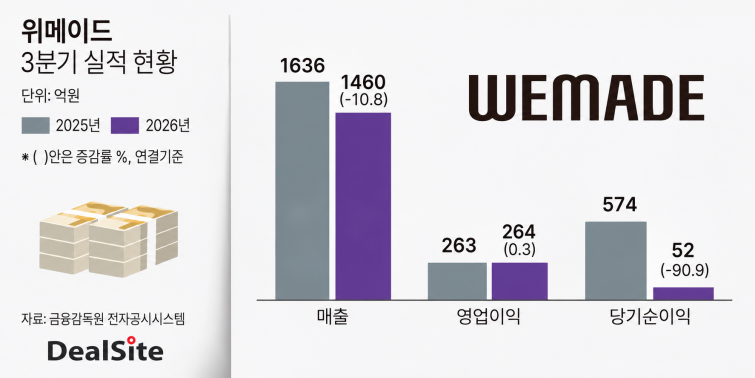
위메이드는 올해 3분기 연결기준 매출 1460억원, 영업이익 264억원을 기록했다고 11일 공시했다. 매출은 전년 동기 대비 10.8% 감소했지만, 영업이익은 비슷한 수준을 유지했다. 영업이익률은 18.1%로 전년 동기보다 2.0%포인트 높아졌다.
직전 분기와 비교하면 매출은 34.9% 증가했고, 영업손익은 210억원 적자에서 264억원 흑자로 돌아섰다. 당기순이익도 35억원에서 52억원으로 50.6% 늘었다.
분기 매출 반등은 중국 라이선스가 이끌었다. 회사는 미르 IP 중국 라이선스 계약의 4차년도 계약금 500억원을 이번 분기에 인식했다. 전체 라이선스 매출은 501억원으로 전분기 마이너스 28억원에서 약 530억원 증가했다. 계약금 500억원은 3분기 전체 매출의 34.2%에 해당한다.
직전 분기 대비 전체 매출 증가액은 377억원이다. 반면 라이선스를 제외한 게임·블록체인·기타 부문 매출은 합산 152억원 감소했다. 게임 매출은 913억원으로 전분기 대비 13.7%, 전년 동기 대비 15.3% 줄었다. 이 가운데 모바일게임 매출은 806억원으로 전년 동기보다 17.7% 감소했다. 회사는 기존 서비스 게임의 매출이 하향 안정화한 영향이라고 설명했다.
PC온라인 매출은 107억원으로 전년 동기보다 9.2% 늘었으나 모바일게임의 감소폭을 메우지는 못했다. 블록체인 매출은 37억원으로 전분기보다 28.3% 줄었다. 회사는 ‘이미르 글로벌’ 관련 거래 규모가 축소된 영향이라고 밝혔다.
비용 감소도 흑자전환에 기여했다. 3분기 영업비용은 1196억원으로 전분기보다 96억원, 전년 동기보다 177억원 줄었다. 전분기 대비 인건비는 71억원, 지급수수료는 77억원 감소했다.
연결 당기순이익은 52억원으로 전년 동기 574억원보다 90.9% 감소했다. 금융손익이 지난해 3분기 36억원 이익에서 이번 분기 233억원 손실로 돌아섰고, 기타손익도 378억원에서 112억원으로 줄었다. 회사는 외화환산손실 등 영업외 요인이 순이익에 영향을 미쳤다고 설명했다. 비지배주주 지분에 귀속된 손실 약 100억원을 반영한 지배주주 지분 순이익은 152억원이다.
자체 게임 매출 회복을 맡을 신작 출시 일정도 조정됐다. 위메이드는 ‘나이트 크로우W’ 출시 목표를 서비스 안정성과 완성도 개선을 이유로 올해 하반기에서 내년 2분기로 옮겼다. 개발 방향을 재정비 중인 ‘미르5’ 출시 계획은 2028년 이후로 가닥을 잡았다. 최근 외자판호를 받은 원작 ‘나이트 크로우’ 중국 출시는 내년 중으로 예고됐다.
경영권 인수 절차가 진행되는 가운데 위메이드가 핵심 신작의 출시 일정을 늦추면서 신작 파이프라인 확장을 통한 게임 매출 반등에도 시간이 더 걸릴 전망이다. 중국 라이선스 계약의 향방도 변수다. 위메이드는 "현재 체결된 미르 IP 중국 라이선스 계약은 최대주주 변경과 관계없이 유효하다"며 "해당 계약은 2027년 만료 예정이며 갱신 등 변동사항은 확정되는 대로 공시하겠다"고 설명했다.
박관호 회장의 지분 매각에 따른 최대주주 변경 예정일은 거래종결 선행조건 충족 지연으로 12월 30일로 미뤄졌다. 앞서 킹넷은 지난달 29일 3분기 실적발표 후 진행된 컨퍼런스콜에서 중국 관계당국의 검토를 기다리는 한편, 국경 간 자금 이동에 따른 외환 절차를 진행 중이라고 설명했다.
현재 공개된 투자계약에는 미르 IP의 법적 소유권 자체를 이전하는 내용은 없다. 새로운 독점 라이선스의 대상 게임과 지역, 기간, 로열티 및 재허가 범위도 확정되지 않았다. 향후 킹넷 측에 부여할 권리가 액토즈소프트의 기존 계약과 어떻게 양립할지, 개발·퍼블리싱·운영 권한과 수익배분 구조를 어떻게 조정할지가 핵심 쟁점으로 남은 상태다.
이와 관련 위메이드는 "최대주주 변경 절차와 별개로 현 경영진 체제에서 경영 및 사업 의사결정을 정상적으로 수행하고 있다"고 밝혔다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
