
 Home

[딜사이트 김정희 기자] 대동이 자회사 대동모빌리티 지분 매입대금 약 571억원의 지급 일정을 50일 연기했다. 대동의 콜옵션(주식매수청구권)과 재무적투자자(FI)의 풋옵션(주식매도청구권) 행사가 맞물리며 기존 투자자 지분을 사들이는 데 대규모 현금을 투입해야 하는 상황이다.
업계에선 대동의 자금 조달 여력을 우려하고 있다. 영업활동현금흐름이 순유출로 돌아선 데다 1조원대 차입금에 따른 이자 부담이 이어지고 있어서다. 잔여 지분에 대한 추가 풋옵션 리스크도 남아 있어 미래 성장축으로 키워온 대동모빌리티가 모회사의 재무 부담을 키우는 양상이다.
◆ 지분 취득일 12월15일로 연기
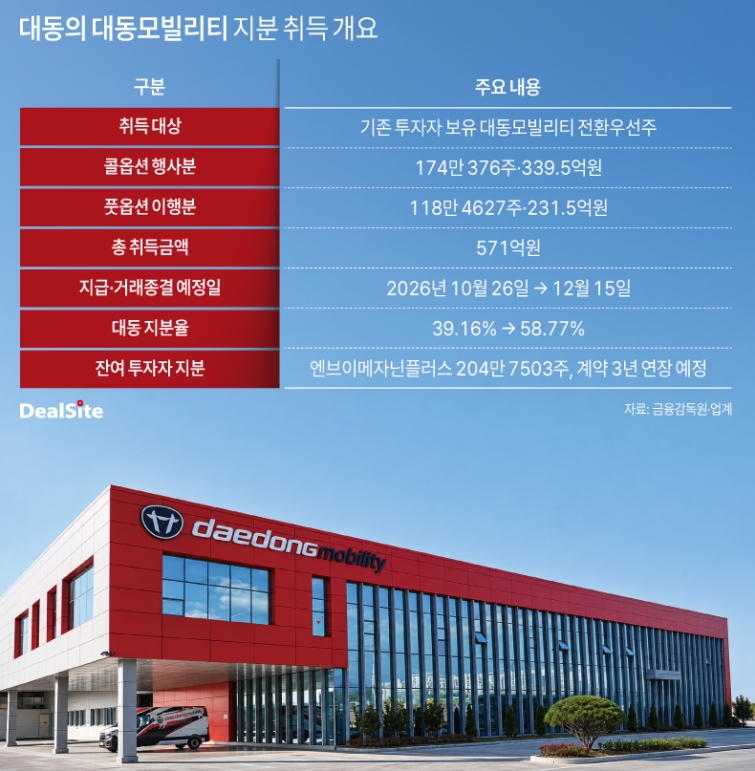
13일 금융감독원 전자공시시스템에 따르면 대동은 대동모빌리티 전환우선주(CPS) 292만5003주의 취득대금 지급 및 거래종결일을 당초 10월26일에서 12월15일로 50일 미뤘다. 총 취득금액은 약 571억원이다.
거래 상대방은 도미누스인베스트먼트가 운용하는 엔브이메자닌플러스 사모투자합자회사와 하나-에버베스트 기업재무안정 사모투자합자회사다. 대동의 콜옵션 행사분은 174만376주(약 339억5000만원), FI의 풋옵션 행사에 따른 의무 매입 물량은 118만4627주(약 231억5000만원)다.
거래가 완료되면 대동의 대동모빌리티 지분율은 39.16%에서 58.77%로 올라간다. 다만 매입대금 전액이 기존 FI에게 돌아가는 구주 거래인 만큼 대동모빌리티의 운영자금이나 신규 설비투자에 유입되는 자금은 없다.
앞서 대동모빌리티는 2022년 스마트 모빌리티 사업 확대를 위해 CPS를 발행해 1150억원을 조달했다. 엔브이메자닌플러스(700억원), 키스톤프라이빗에쿼티 측(200억원), 하나증권PE·에버베스트파트너스 컨소시엄(150억원)이 참여했고, 전략적투자자(SI)인 카카오도 100억원을 출자했다.
투자자 엑시트(자금 회수) 과제도 남아 있다. 엔브이메자닌플러스는 기존 보유 물량 409만5005주의 절반(204만7502주)만 이번에 매각하고, 잔여 204만7503주에 대해서는 주주간계약 기간을 3년 연장하기로 했다. 당장 전량을 매입하는 최악의 상황은 피했으나 향후 추가 풋옵션 행사에 따른 잠재적 현금 지출 부담은 있는 것이다.
◆ 영업현금 마이너스·1조 차입금…571억 조달 여력 '빨간불'
업계에서는 지급 일정 연기의 배경으로 대동의 빠듯한 유동성 사정을 지목한다. 상반기 외형과 영업이익은 소폭 성장했지만 실제 영업활동에서는 현금이 순유출된 데다 1조원대 차입금에 따른 금융비용 부담도 만만치 않기 때문이다. 대동은 이번 공시에서 연기 사유와 자금 조달 방안을 명시하지 않았다.
대동의 올해 상반기 연결 기준 매출은 8448억원, 영업이익은 472억원으로 전년 동기 대비 각각 5.4%, 0.9% 증가했다. 반면 같은 기간 영업활동현금흐름은 567억원 순유출로 돌아섰다. 하반기 영업현금 유입이 뒷받침되지 않으면 571억원의 매입대금을 치르는 과정에서 유동성 압박이 급격히 커질 수밖에 없다.
불어난 차입금과 금융비용도 부담을 키우는 요인이다. 상반기 말 연결 기준 총차입금은 1조561억원이며, 상반기 금융비용은 548억원으로 전년 동기보다 47.7% 급증했다. 이자보상배율이 2024년 0.25배, 지난해 0.55배에서 올해 상반기 1.70배로 높아졌지만, 상반기 이자비용(278억원)으로만 영업이익의 58.9%를 소진했다.
보유 현금 여력도 녹록지 않다. 매입대금 571억원은 상반기 말 연결 기준 현금및현금성자산(992억원)의 57.6%에 달한다. 여기에는 자회사 보유분도 포함돼 있어 매입 주체인 대동 본체가 실제 동원할 수 있는 가용 현금은 이보다 적다.
더군다나 아직 FI가 들고 있는 잔여 지분에 대한 풋옵션도 남아 있다. 이에 이번 대금 지급 이후의 유동성 관리 역시 과제가 될 것으로 분석된다.
시장 관계자는 “총차입금이 1조원을 넘어 이자 지급과 원금 상환 부담이 상당할 것”이라며 “매출채권 회수가 지연되면 현금흐름이 추가로 악화할 위험도 있다”고 분석했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
