
 Home

[딜사이트 이태민 기자] 넥슨이 메이플스토리와 FC 온라인의 흥행에 힘입어 올해 3분기 누적 기준 역대 최대 실적을 달성했지만 영업활동을 통한 현금 유입은 절반 가까이 줄었다. 순이익이 50% 넘게 증가한 것과 달리 법인세 납부 부담이 커지면서 회계상 이익과 실제 현금흐름 사이의 격차가 벌어졌다. 던전앤파이터의 부진이 이어지는 가운데 중국 사업의 수익성 회복도 과제로 남았다.
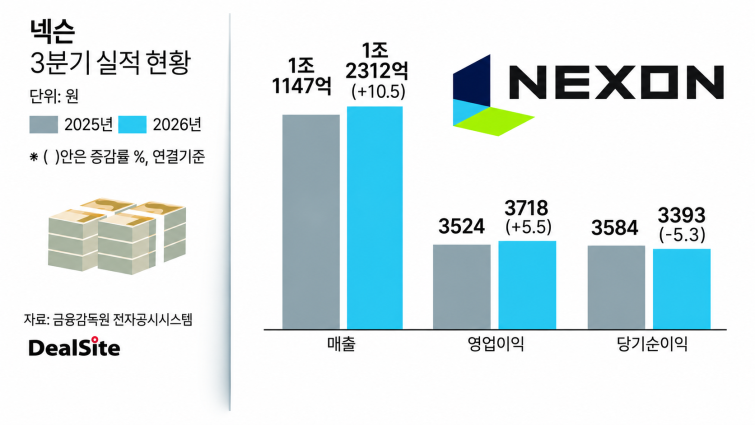
넥슨은 올해 연결기준 3분기 매출 1조2312억원, 영업이익은 3718억원을 기록했다고 10일 공시했다. 엔화 기준 전년 동기 대비 각각 17%, 11% 증가했다. 지배주주 귀속 순이익은 3393억원으로 엔화 기준 전년 동기 수준을 유지했다. 영업이익률은 30.2%로 전년 동기 대비 1.4%포인트 하락했다.
매출과 영업이익은 회사가 기존에 제시했던 전망치 상단을 각각 3.7%, 29.5% 웃돌았다. 다만 환율 변동 영향을 제거한 불변환율 기준 매출 증가율은 9%, 영업이익은 전년 동기와 같은 수준에 그쳤다. 매출이 예상치를 웃돌고 마케팅비·인건비 등 비용이 당초 계획보다 적게 집행되면서 실적 전망치를 상회했지만, 영업이익률은 전년 동기보다 하락했다.
누적 실적에서도 이익과 현금흐름의 차이가 두드러졌다. 올해 1~3분기 누적 매출은 3조7920억원, 영업이익은 1조2088억원으로 모두 역대 최대치를 기록했다. 지배주주 귀속 순이익 역시 1조1513억원으로 엔화 기준 전년 동기 대비 54% 증가했다.
반면 같은 기간 영업활동현금흐름은 605억엔으로 지난해 같은 기간(1230억엔)보다 50.8% 감소했다. 영업이익 대비 영업활동현금흐름 비율도 105%에서 46%로 낮아졌다. 영업이익은 늘었지만 영업활동을 통한 현금 유입은 오히려 감소한 셈이다.
영업현금흐름 감소의 주요 원인은 법인세 납부액 증가다. 올해 1~3분기 법인세 납부액은 888억엔으로 전년 동기(363억엔)보다 약 2.4배 늘었다. 증가액만 약 525억엔으로 전체 영업현금흐름 감소액의 약 84%에 해당한다. 법인세 납부 등의 영향을 반영하기 전 영업현금흐름표상 소계도 전년 동기 대비 5.3% 감소했다. 다만 납세 지출 확대가 감소분의 대부분을 차지하는 만큼 이를 본업의 현금창출력 악화로 단정하기는 어렵다.
9월 말 현금및현금성자산은 6224억엔으로 지난해 말보다 1235억엔 증가했다. 정기예금 감소 등에 따른 투자활동 현금 유입이 영향을 미쳤다. 넥슨은 오는 25일 3240억엔 규모의 특별배당을 지급할 예정이어서 배당 집행에 따른 현금 유출이 예상된다.
사업별로는 메이플스토리 프랜차이즈가 성장을 주도했다. 3분기 매출은 전년 동기 대비 72% 증가해 분기 사상 최대치를 경신했다. 국내 PC 메이플스토리는 여름과 가을 대규모 업데이트 효과로 19% 성장했다. 해외 PC 메이플스토리 매출은 약 2배 늘었으며, 특히 중국에서는 클래식 콘텐츠 흥행으로 매출이 약 4배 증가했다.
'메이플 키우기'와 '메이플스토리 월드'도 기존 IP의 수익원을 확대하는 데 기여했다. FC 온라인 역시 시스템 개편과 콘텐츠 보강 효과로 이용자 평균 플레이 시간이 역대 최고치를 기록하면서 분기 최대 매출을 달성했다.
이정헌 넥슨 일본법인 대표는 이날 3분기 실적발표 후 진행된 컨퍼런스콜에서 메이플스토리의 성장세가 내년에도 이어질 것으로 내다봤다. 중국·대만·서구권에 도입한 클래식 콘텐츠가 아직 초기 단계인 만큼 콘텐츠 공급 확대를 통해 흥행을 이어가겠다는 구상이다. 메이플스토리 월드에는 웹툰 제작 기능을 포함한 2.0 버전의 국내 오픈베타 테스트도 준비하고 있다.
반면 던전앤파이터 프랜차이즈 매출은 전년 동기 대비 33% 감소하며 기존 전망치를 밑돌았다. 중국 PC 던전앤파이터는 엔화 환산 기준 매출이 전년 수준을 유지했지만 현지 통화 기준으로는 감소했다. 월간 활성 이용자 수(MAU)와 결제 이용자 수가 전년 동기와 전분기 대비 모두 줄어든 반면 결제 이용자당 평균 매출(ARPPU)은 증가했다.
중국 던전앤파이터 모바일도 주요 업데이트가 이용자 복귀를 충분히 이끌어내지 못하면서 매출이 전년 동기와 전분기 대비 모두 감소했다. 중국 전체 매출은 엔화 기준 7% 줄었으며, 환율 영향을 제외하면 감소율은 18%에 달했다. 메이플스토리의 현지 흥행에도 던전앤파이터의 부진을 상쇄하지 못한 것이다.
이에 넥슨은 현지 퍼블리셔인 텐센트와 던전앤파이터의 장기 운영 전략을 재검토했다. 당분간 수익화보다 이용자 기반 안정화에 집중하면서 콘텐츠 제작 확대와 운영 개선에 나설 계획이다. 동시에 텐센트와 네오플 개발작 '프로젝트 오버킬'의 중국 퍼블리싱 계약을 체결하고 '던전앤파이터 클래식' 등 신규 게임을 통한 IP 확장도 추진한다. 다만 '던전앤파이터 키우기'는 완성도 보강을 이유로 출시가 내년 상반기로 연기됐다.
이 대표는 “텐센트와의 검토를 통해 라이브 서비스 최적화를 위한 구조적인 변화와 실행 방안을 도출했다"며 “연 1~2회의 대형 업데이트를 중심으로 운영해온 라이브 서비스의 콘텐츠 생산량을 늘려, 내년부터는 유저들에게 제공하는 콘텐츠 범위를 점진적으로 확대해 나갈 계획”이라고 설명했다.
이어 “유저 커뮤니티 육성 정책도 개선하는 한편 소통 방식에도 변화를 줄 예정으로, 이달 20일 중국에서 진행되는 ‘던전 앤 파이터’ 유저 행사에서 구체적인 변화를 확인할 수 있을 것”이라고 덧붙였다.
지난해 10월 출시된 '아크 레이더스'는 누적 판매량 1700만장을 돌파했다. 신규 콘텐츠 업데이트를 통해 복귀 이용자와 추가 판매를 확보하고 있지만 4분기에는 출시 첫 분기였던 지난해의 높은 기저가 부담으로 작용할 전망이다.
기존 게임의 회복과 함께 신규 타이틀을 통한 IP 확장도 추진한다. 넥슨은 텐센트와 네오플 개발작 '프로젝트 오버킬'의 중국 퍼블리싱 계약을 완료했다. 내년 중국 출시를 목표로 하는 '던전앤파이터 클래식'도 준비하고 있다. 다만 '던전앤파이터 키우기'는 소프트론칭 과정에서 확인된 개선 사항을 반영하기 위해 출시가 내년 상반기로 연기됐다.
넥슨은 올 4분기 연결 매출을 9122억~1조67억원으로 전망했다. 엔화 기준 전년 동기 대비 4~13% 감소한 규모다. 영업이익 전망치는 340억~991억원으로 제시했다. 메이플스토리와 FC 프랜차이즈의 성장에도 던전앤파이터의 부진과 아크 레이더스의 역기저 효과가 전체 실적을 제약할 것으로 예상된다.
신규 성장 동력 확보를 위한 개발·투자 구조 재편도 병행한다. 넥슨은 최근 개발 프로젝트 6개를 중단하고 관련 인력과 예산을 사업성이 높은 프로젝트로 재배치했다. 모든 신규 프로젝트에 성과 목표와 단계별 심사 절차를 적용하는 한편 인공지능(AI)을 활용한 개발 효율화에도 나섰다.
패트릭 쇠더룬드 회장은 “AI를 활용해 디자이너 원화를 픽셀아트로 전환하는 작업 속도가 10배 이상 빨라졌다. 메이플스토리와 던전앤파이터 등 기존 게임의 현지화 작업에도 AI를 도입해 처리 속도를 높이고 있다"며 “인력 감축보다는 반복 업무를 줄여 개발자들이 창의적인 작업에 집중하도록 하는 데 목적이 있다”고 말했다.
오는 26일에는 퍼블리싱 신작 '템빨: 오버기어드'와 '아주르 프로밀리아'를 출시한다. 내년에는 '빈딕투스: 디파잉 페이트', '낙원: LAST PARADISE' 등 자체 개발작을 선보일 예정이다. 기존 주력 IP의 실적 격차를 줄이는 동시에 신규 게임의 매출 기여를 확대하는 것이 향후 성장의 주요 과제로 떠올랐다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
